Casi todo el mundo empieza como autónomo: es más rápido, más barato y tiene menos papeleo. La pregunta llega después, cuando el negocio crece: ¿me conviene crear una sociedad limitada (SL)? No hay una cifra de facturación a partir de la cual la ley te obligue a cambiar ni un umbral mágico que valga para todos. Hay cuatro cosas que comparar: lo que arriesgas, lo que pagas de impuestos, lo que pagas a la Seguridad Social y lo que te cuesta crear y mantener la sociedad. Esta guía las repasa una a una con las cifras de 2026 y el artículo de la ley que las fija.
Esta guía forma parte de Cómo darse de alta como autónomo en España, paso a paso, con todo el proceso de alta de principio a fin.
La diferencia en una frase
Como autónomo, tú eres el negocio: una persona física que trabaja por cuenta propia (artículo 1 de la Ley 20/2007, del Estatuto del trabajo autónomo). Con una SL, el negocio es otra persona, una persona jurídica con su propio NIF, sus propias cuentas y sus propios impuestos. Tú eres su socio y, normalmente, su administrador. Todo lo demás sale de esta diferencia.
Si todavía no has dado el primer paso como autónomo, empieza por cómo darse de alta como autónomo en España.
Responsabilidad: qué te juegas
Como autónomo
Respondes de las deudas de tu negocio con todos tus bienes, presentes y futuros (artículo 1911 del Código Civil). Si el negocio no puede pagar a un proveedor, a Hacienda o a un banco, pueden ir contra tu cuenta personal, tu coche o tu casa.
Con una SL
Los socios no responden personalmente de las deudas de la sociedad (artículo 1.2 de la Ley de Sociedades de Capital). Lo que arriesgas, en principio, es lo que aportaste. Pero la protección tiene límites que conviene conocer:
- Si el capital es menor de €3.000 y la sociedad se liquida sin dinero suficiente para pagar sus deudas, los socios responden juntos de la diferencia entre €3.000 y el capital que pusieron (artículo 4.1 de la Ley de Sociedades de Capital).
- Los administradores responden del daño que causen por actos contrarios a la ley o a los estatutos o por incumplir sus deberes (artículo 236).
- Si la sociedad entra en causa de disolución y el administrador no convoca a los socios en dos meses, responde de las deudas posteriores (artículo 367).
- Los avales personales que firmes ante un banco o un arrendador te obligan a ti, tengas SL o no.
Impuestos: IRPF frente a Impuesto sobre Sociedades
Como autónomo: IRPF por tramos
El beneficio de tu actividad tributa en tu IRPF junto con el resto de tus rentas, con una escala progresiva: cuanto más ganas, más alto es el tipo de la parte que va por encima de cada tramo. La escala tiene dos mitades, la estatal y la de tu comunidad autónoma. La estatal es esta (artículo 63 de la Ley 35/2006, del IRPF):
| Base liquidable | Tipo estatal |
|---|---|
| Hasta €12.450 | 9,5% |
| De €12.450 a €20.200 | 12% |
| De €20.200 a €35.200 | 15% |
| De €35.200 a €60.000 | 18,5% |
| De €60.000 a €300.000 | 22,5% |
| Más de €300.000 | 24,5% |
Cada comunidad aprueba su propia escala autonómica, así que tu tipo final depende de dónde vivas. Lo explicamos en los tramos del IRPF de 2026.
Con una SL: Impuesto sobre Sociedades
La sociedad paga el Impuesto sobre Sociedades sobre su beneficio. El tipo general es el 25%, pero las sociedades pequeñas tienen tipos más bajos que se están reduciendo cada año (artículo 29 de la Ley 27/2014 y su disposición transitoria cuadragésima cuarta). Para los periodos que empiezan en 2026:
| Tipo de sociedad | Tipo |
|---|---|
| Facturación del año anterior inferior a €1 millón | 19% sobre los primeros €50.000 y 21% sobre el resto |
| Empresa de reducida dimensión (facturación inferior a €10 millones) | 23% |
| Sociedad de nueva creación, en el primer periodo con beneficio y el siguiente | 15% |
| Resto | 25% |
Ojo con el 15% de nueva creación si vienes de autónomo: no se aplica cuando, durante el año anterior a constituir la sociedad, la misma actividad la ejercía una persona física que tiene más del 50% de la nueva sociedad (artículo 29.1.b de la Ley 27/2014). Si pasas tu negocio de autónomo a tu propia SL, lo normal es que no tengas ese tipo.
El dinero sigue siendo de la SL
Aquí está la clave de la comparación. El beneficio de una SL no es tuyo: es de la sociedad. Para usarlo en tu vida personal tienes que sacarlo. Al sacarlo, vuelve a tributar:
- Como sueldo de administrador. Solo si los estatutos dicen que el cargo es retribuido, porque si no el cargo es gratuito (artículo 217 de la Ley de Sociedades de Capital). Ese sueldo tributa en tu IRPF y la sociedad te retiene un 35%, o un 19% si su cifra de negocios del último año fue inferior a €100.000 (artículo 80.1.3.º del Reglamento del IRPF). La sociedad ingresa esa retención con el modelo 111.
- Como dividendos. Tributan en la base del ahorro de tu IRPF: 19% hasta €6.000, 21% hasta €50.000, 23% hasta €200.000, 27% hasta €300.000 y 30% por encima, sumando la parte estatal y la autonómica (artículos 66 y 76 de la Ley del IRPF).
Por eso una SL compensa sobre todo cuando ganas más de lo que necesitas para vivir: lo que dejas dentro de la sociedad paga el Impuesto sobre Sociedades y nada más mientras no lo saques. Si lo vas a sacar todo cada año, la ventaja se reduce mucho.
Un ejemplo con números
Imagina un beneficio de €80.000 en 2026 que no necesitas gastar este año.
- Como SL con facturación inferior a €1 millón: €50.000 al 19% son €9.500 y €30.000 al 21% son €6.300. Total, €15.800 de Impuesto sobre Sociedades. Los €64.200 restantes se quedan en la sociedad.
- Como autónomo: solo la parte estatal de tu IRPF sobre una base de €80.000 ya son €13.450,75 antes de aplicar el mínimo personal y familiar. Encima va la parte autonómica, que depende de tu comunidad.
Este ejemplo no incluye la diferencia de cuota de autónomo, el coste de llevar la sociedad ni lo que pagarás cuando saques el dinero. Haz la cuenta con tus números antes de decidir.
El IVA no cambia
Autónomo o SL, cobras IVA en tus facturas y lo declaras igual, con el modelo 303 de cada trimestre. Lo que cambia es el impuesto sobre el beneficio y los modelos que lo acompañan.
Seguridad Social: el RETA del administrador
Crear una SL no te saca del RETA. Si diriges la sociedad o trabajas en ella, cobras por ello y tienes su control efectivo, sigues siendo autónomo, lo que se llama autónomo societario (artículo 305.2.b de la Ley General de la Seguridad Social). La ley entiende que tienes el control si tienes al menos la mitad del capital. Además lo presume, salvo prueba en contrario, si tienes un tercio del capital. También si tienes un cuarto y además diriges la sociedad. Y también si la mitad del capital está en manos de familiares con los que convives.
Las diferencias con el autónomo de siempre:
- Una base mínima más alta. No puedes cotizar por debajo de la base mínima del grupo 7 del Régimen General (artículo 308.1.a, regla 4.ª, de la Ley General de la Seguridad Social). En 2026 es de €1.424,40 al mes (artículos 3 y 18.4 de la Orden PJC/297/2026). Con el 31,5% de cotización, son al menos €448,69 al mes.
- Tus rendimientos incluyen lo que cobras de la sociedad. Cuentan tu sueldo y los dividendos de la sociedad si tienes al menos un 33% del capital, o un 25% siendo administrador (artículo 308.1.c, regla 1.ª).
- La deducción por gastos genéricos es del 3% en lugar del 7% (artículo 308.1.c, regla 2.ª).
- La tarifa plana también vale para ti si es tu primera alta o llevas dos años sin estar de alta: la ley la extiende a los socios de sociedades de capital (artículo 38 ter.9 de la Ley 20/2007).
Cómo funciona la cuota por tramos está en las cotizaciones a la Seguridad Social para autónomos.
Cuánto cuesta crear una SL
El capital
Desde la Ley 18/2022, de creación y crecimiento de empresas, el capital mínimo de una SL es de €1 (artículo 4.1 de la Ley de Sociedades de Capital). Mientras el capital no llegue a €3.000, la sociedad tiene que destinar al menos el 20% de su beneficio a reserva legal hasta que reserva y capital sumen €3.000. En caso de liquidación, los socios responden de la diferencia hasta esa cifra.
Notaría, Registro e impuestos
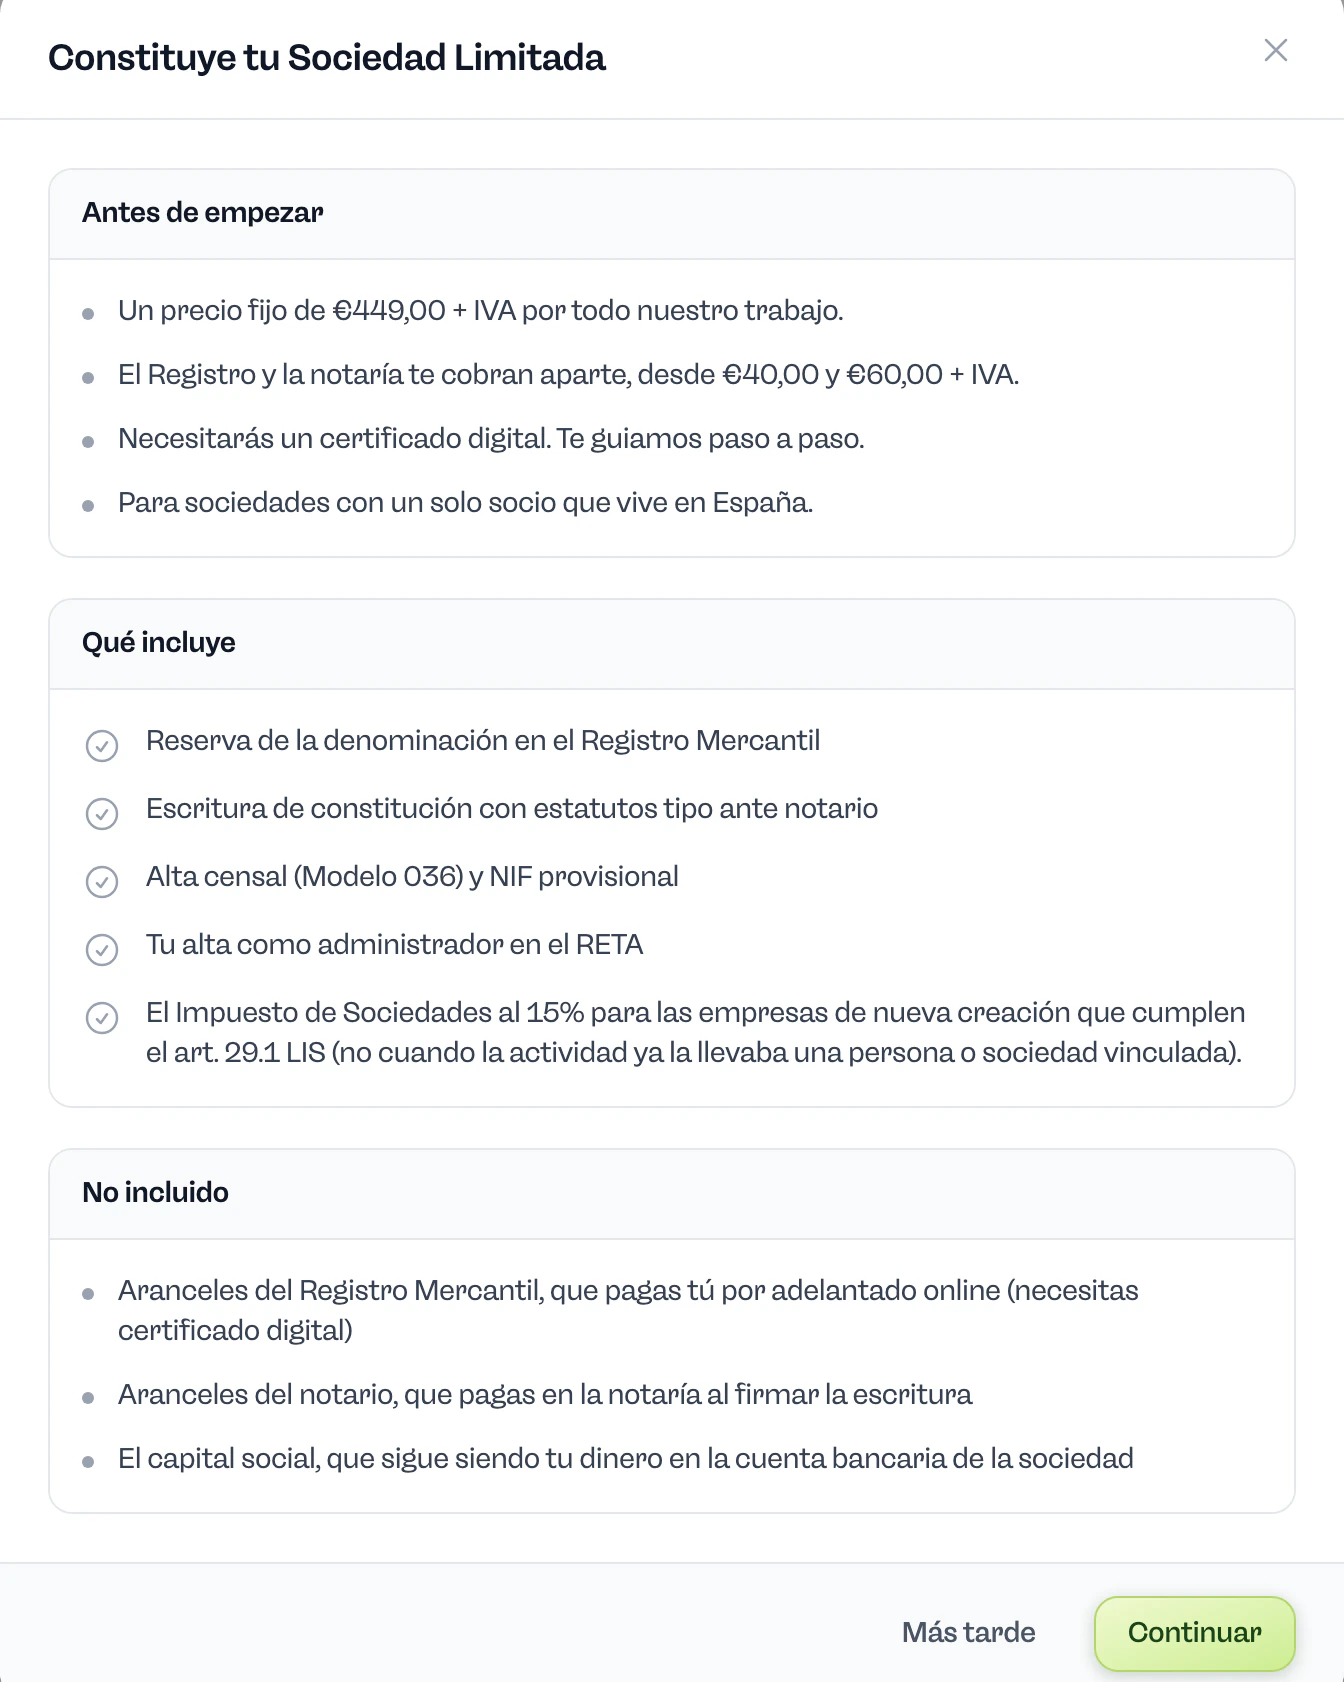
- Notaría y Registro Mercantil. Si la constituyes por vía telemática con estatutos tipo y un capital de hasta €3.100, los aranceles son fijos: €60 para el notario y €40 para el registrador (artículo 5.Dos.c del Real Decreto-ley 13/2010). Con estatutos propios o más capital se aplican los aranceles generales.
- Certificación negativa de denominación del Registro Mercantil Central, que acredita que el nombre que eliges no lo tiene otra sociedad.
- Sin impuesto por constituirla. La constitución de sociedades está exenta de la modalidad de operaciones societarias (artículo 45.I.B.11 del texto refundido de la Ley del Impuesto sobre Transmisiones Patrimoniales).
Los pasos
- Reservas la denominación en el Registro Mercantil Central. Por la vía telemática puedes proponer hasta cinco nombres (artículo 15.3.b de la Ley 14/2013).
- Aportas el capital. En la vía telemática puedes sustituir el justificante bancario por una declaración de que los socios responden de que esa aportación es real (artículo 15.4.a de la Ley 14/2013).
- Firmas la escritura de constitución ante notario (artículo 20 de la Ley de Sociedades de Capital).
- Hacienda asigna un NIF provisional a la sociedad.
- El Registro Mercantil inscribe la sociedad. Con la inscripción la SL existe como persona jurídica (artículo 33) y recibe su NIF definitivo.
- Das de alta la sociedad en Hacienda con el modelo 036 y al administrador en el RETA.
Cuánto cuesta mantenerla: libros y obligaciones del año
Aquí está la diferencia que más se nota en el día a día. Como autónomo en estimación directa llevas libros registro de ingresos, gastos y bienes de inversión (artículo 68 del Reglamento del IRPF). Una SL lleva contabilidad completa y tiene un calendario propio:
- Contabilidad ordenada con un libro Diario y un libro de Inventarios y Cuentas anuales (artículos 25 y 28 del Código de Comercio), siguiendo el Plan General de Contabilidad.
- Legalizar los libros por vía telemática en el Registro Mercantil en los cuatro meses siguientes al cierre del ejercicio (artículo 18 de la Ley 14/2013).
- Formular las cuentas anuales en los tres meses siguientes al cierre (artículo 253 de la Ley de Sociedades de Capital).
- Aprobarlas en junta en los seis primeros meses del ejercicio (artículo 164).
- Depositarlas en el Registro Mercantil en el mes siguiente a su aprobación (artículo 279).
- Impuesto sobre Sociedades, modelo 200, en los 25 días naturales siguientes a los seis meses posteriores al cierre (artículo 124.1 de la Ley 27/2014). Si tu ejercicio coincide con el año natural, del 01/07 al 25/07.
- Pagos fraccionados, modelo 202, en los primeros 20 días naturales de abril, octubre y diciembre (artículo 40.1 de la Ley 27/2014).
- IVA y retenciones, igual que un autónomo: modelos 303 y 390 para el IVA; 111 y 190 si pagas sueldos o facturas con retención.
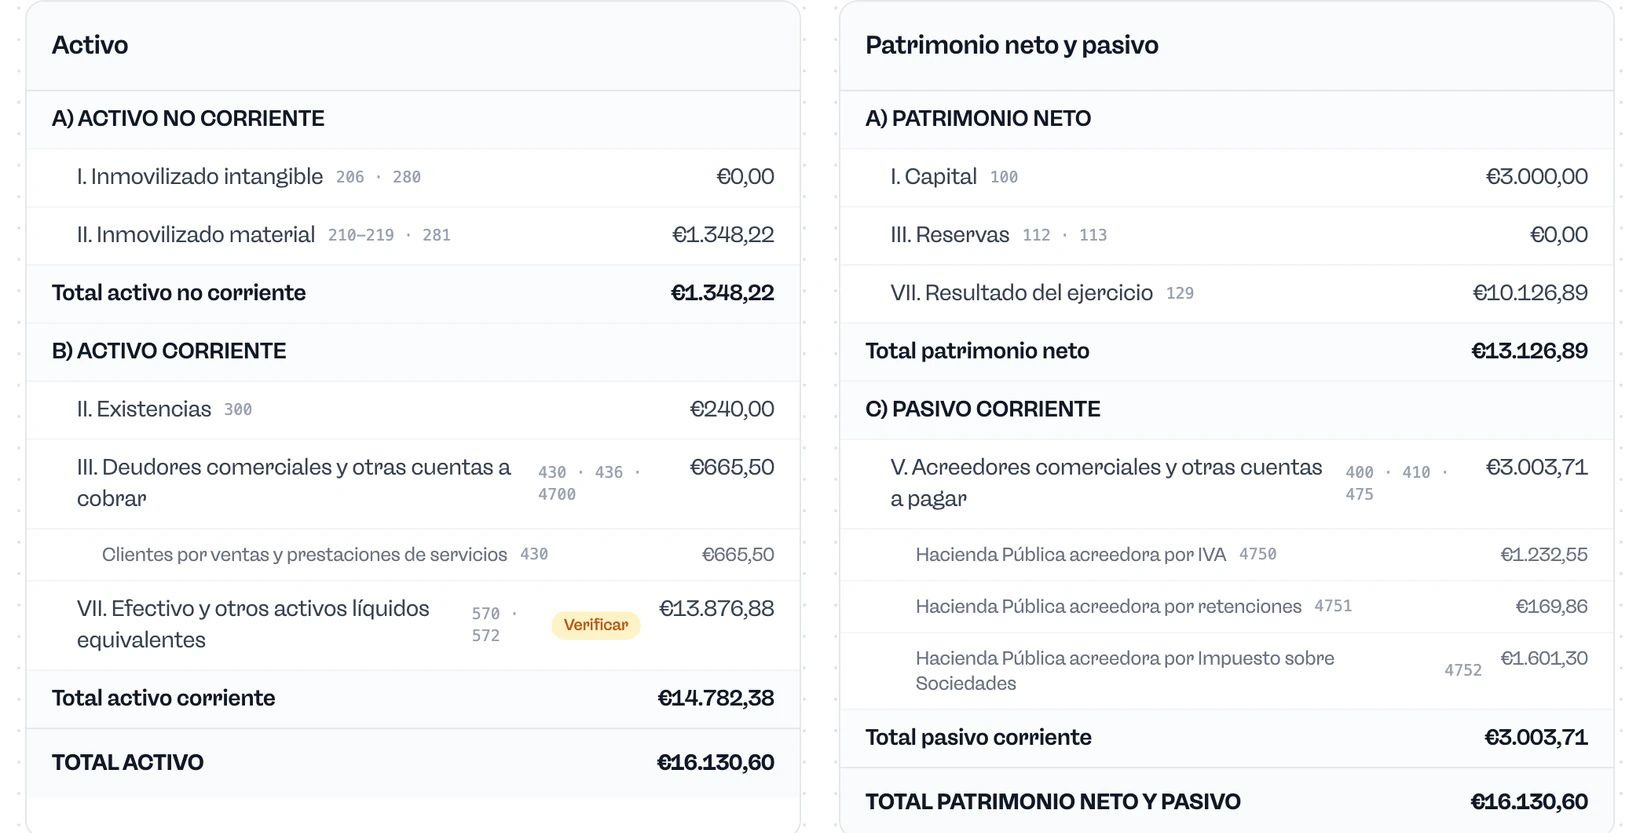
Qué son la cuenta de resultados y el balance de tu sociedad, con un ejemplo, lo explicamos en cuenta de resultados y balance para tu SL.
Cuándo tiene sentido una SL
No hay una regla única, pero estas son las señales que más pesan:
- Ganas bastante más de lo que necesitas para vivir y quieres reinvertir o ahorrar dentro del negocio. Es donde la diferencia entre tu tipo marginal de IRPF y el Impuesto sobre Sociedades se nota de verdad.
- Tu actividad tiene riesgo de deudas grandes: contratos importantes, empleados, stock o préstamos.
- Vas a tener socios o quieres que alguien invierta. Con una SL el capital se divide en participaciones, cosa que como autónomo no existe.
- Tus clientes te lo piden. Algunas empresas prefieren contratar con sociedades.
Y estas, las que dicen que todavía no:
- Necesitas casi todo lo que ganas para vivir, así que lo sacarías de la sociedad cada año.
- Tu beneficio es moderado y la cuota mínima de autónomo societario más el coste de llevar la contabilidad se comerían el ahorro.
- Estás empezando y aún no sabes si el negocio funcionará.
Pasar de autónomo a SL
No es una transformación: es crear una sociedad nueva y trasladarle tu actividad. Constituyes la SL con los pasos de arriba, la sociedad se da de alta en Hacienda con su propio 036, tú das de baja tu actividad como persona física en tu propio 036 y en la Seguridad Social pasas a figurar como administrador de la sociedad mediante una variación de datos (artículo 46.3 del Real Decreto 84/1996). Planifica la fecha: lo más limpio es hacer el cambio al empezar un trimestre, para que tus modelos de autónomo y los de la sociedad no se mezclen.
Si decides crear tu SL
En Facturaz nuestro equipo constituye tu SL por €449 + IVA: reservamos la denominación, preparamos la escritura con estatutos tipo, pedimos la cita con el notario, presentamos el modelo 036 y te damos de alta como administrador en el RETA. La notaría (€60 + IVA) y el Registro Mercantil (€40 + IVA) los pagas tú, con un capital de hasta €3.100. Lo tienes en constituir una SL con Facturaz. Una vez inscrita, la app lleva la contabilidad de la sociedad y te deja las cuentas anuales listas para descargar: con Empresa Go (€44 + IVA al mes) presentas tú los modelos con todo calculado y con Empresa Plus (€84 + IVA al mes) nuestro equipo presenta el Impuesto sobre Sociedades, legaliza los libros y deposita las cuentas. Mira los dos planes en precios para SL.