Una vez al año, tu SL tiene que contar en unos documentos oficiales qué tiene, qué debe y cuánto ha ganado o perdido. Son las cuentas anuales. Se preparan con la contabilidad del ejercicio, las aprueban los socios y se depositan en el Registro Mercantil, donde cualquiera puede consultarlas. Es una de las obligaciones que más diferencian una sociedad de un autónomo.
Si aún estás decidiendo si te conviene una sociedad, empieza por autónomo o SL: cuándo te conviene crear una sociedad. Aquí tienes qué documentos forman las cuentas, los tres plazos que marca la Ley de Sociedades de Capital (LSC), qué pasa si no las depositas y cómo encajan con la legalización de los libros y el modelo 200.
Qué documentos forman las cuentas anuales
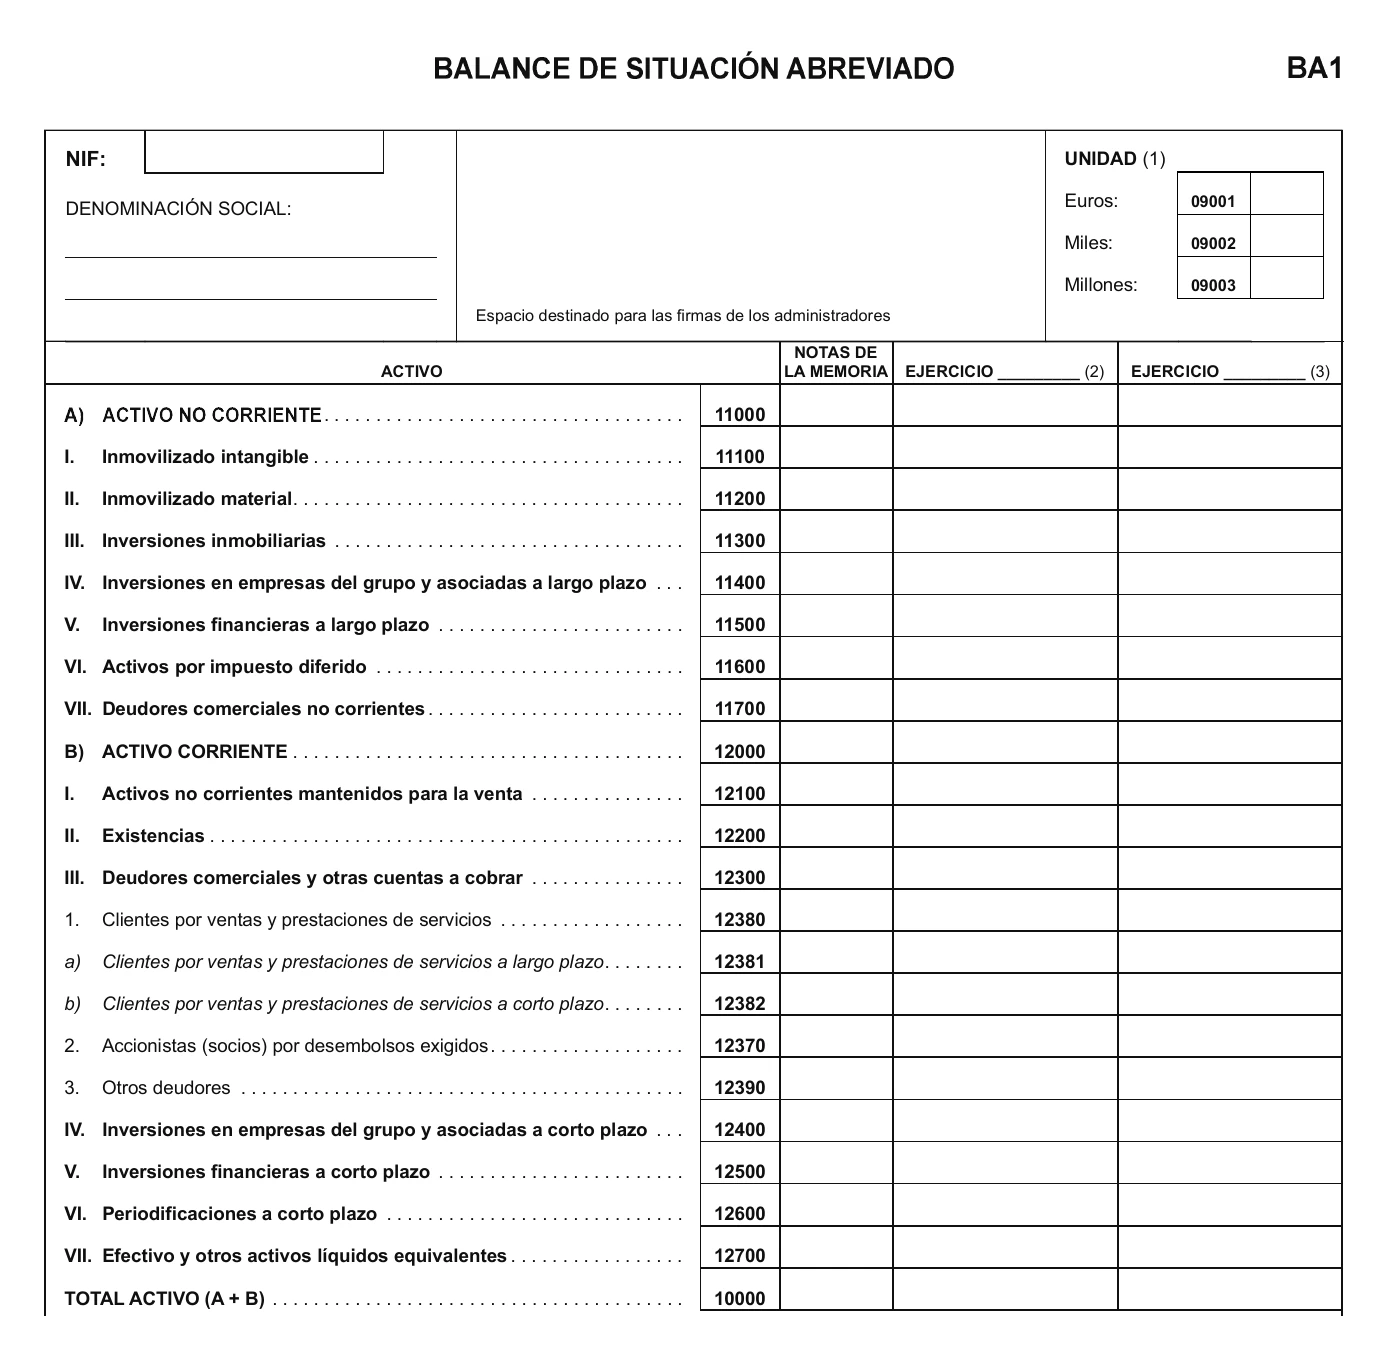
Las cuentas anuales comprenden cinco documentos que forman una unidad (artículo 254 LSC):
- El balance: lo que la sociedad tiene y lo que debe al cierre del ejercicio.
- La cuenta de pérdidas y ganancias: los ingresos y gastos del año y el resultado.
- El estado de cambios en el patrimonio neto: cómo han variado los fondos propios.
- El estado de flujos de efectivo: de dónde ha entrado y a dónde ha ido el dinero.
- La memoria: las explicaciones que completan los números.
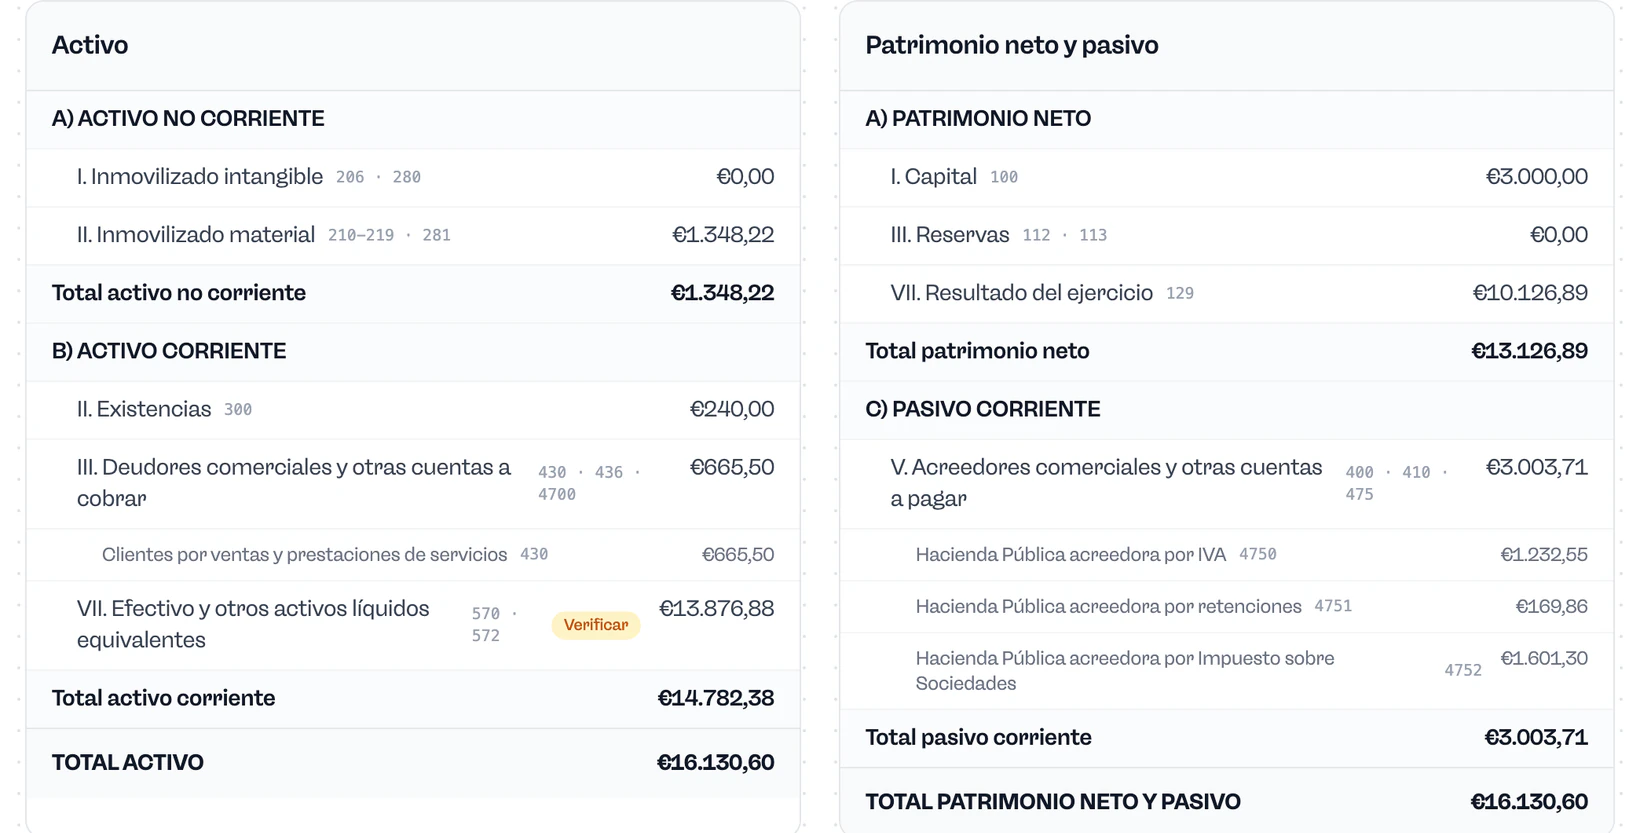
Tienen que mostrar la imagen fiel del patrimonio, la situación financiera y los resultados de la sociedad. Su estructura sigue los modelos aprobados por reglamento (artículo 254.2 y 254.3). Cómo leer los dos primeros lo contamos en la cuenta de resultados y el balance de tu SL.
Los modelos abreviados
Casi todas las SL pequeñas pueden presentar sus cuentas en modelo abreviado. Se mira si durante dos ejercicios seguidos, a la fecha de cierre de cada uno, la sociedad cumple al menos dos de estas tres condiciones:
| Qué puedes hacer | Activo total | Cifra anual de negocios | Trabajadores de media | Artículo LSC |
|---|---|---|---|---|
| Balance y estado de cambios en el patrimonio neto abreviados | Hasta €4.000.000 | Hasta €8.000.000 | Hasta 50 | 257 |
| Cuenta de pérdidas y ganancias abreviada | Hasta €11.400.000 | Hasta €22.800.000 | Hasta 250 | 258 |
| No auditar las cuentas | Hasta €2.850.000 | Hasta €5.700.000 | Hasta 50 | 263 |
En el primer ejercicio basta con cumplir dos de las tres condiciones al cierre de ese ejercicio (artículos 257.2, 258.2 y 263.3). Si puedes formular el balance abreviado, el estado de cambios en el patrimonio neto y el estado de flujos de efectivo dejan de ser obligatorios (artículo 257.3), la memoria también puede ser abreviada (artículo 261) y no tienes que elaborar el informe de gestión (artículo 262.3). En la práctica, una SL pequeña presenta balance, cuenta de pérdidas y ganancias y memoria, los tres abreviados.
Los tres plazos: formular, aprobar y depositar
- Formular. Los administradores preparan las cuentas y la propuesta de aplicación del resultado en un plazo máximo de tres meses desde el cierre del ejercicio. Las firman todos los administradores. Si falta alguna firma, se indica en el documento con la causa (artículo 253).
- Aprobar. La junta general ordinaria se reúne en los seis primeros meses del ejercicio para aprobar las cuentas del anterior, la gestión y la aplicación del resultado (artículos 164.1 y 272.1). Desde que se convoca, cualquier socio puede pedir los documentos de forma inmediata y gratuita (artículo 272.2). Si eres socio único, ejerces tú las competencias de la junta y tu decisión consta en un acta firmada (artículo 15).
- Depositar. En el mes siguiente a la aprobación, los administradores presentan en el Registro Mercantil del domicilio social la certificación de los acuerdos de la junta con un ejemplar de las cuentas, más el informe de gestión y el del auditor cuando sean obligatorios (artículo 279). El registrador califica los documentos en los 15 días siguientes y, si no ve defectos, los da por depositados (artículo 280).
Si los estatutos no dicen otra cosa, el ejercicio social termina el 31 de diciembre (artículo 26). Para el ejercicio 2026 el calendario queda así:
| Obligación | Fecha límite | Norma |
|---|---|---|
| Formular las cuentas | 31/03/2027 | Artículo 253 LSC |
| Legalizar los libros | 30/04/2027 | Artículo 18 de la Ley 14/2013 |
| Aprobar las cuentas en junta | 30/06/2027 | Artículo 164 LSC |
| Presentar el modelo 200 | 25/07/2027 | Artículo 124 de la Ley 27/2014 |
| Depositar las cuentas | Un mes después de aprobarlas: si la junta es el 30/06/2027, el 30/07/2027 | Artículo 279 LSC |
Una junta convocada o celebrada fuera de plazo sigue siendo válida (artículo 164.2). El mes para el depósito se cuenta siempre desde la aprobación.
Qué pasa si no las depositas
- Cierre del Registro. Mientras no deposites, el Registro Mercantil no inscribe ningún documento de la sociedad. Solo se salvan el cese o la dimisión de administradores, la revocación o renuncia de poderes, la disolución y el nombramiento de liquidadores y lo que ordene un juez o la Administración (artículo 282). No podrás, por ejemplo, inscribir un nuevo administrador o un cambio de domicilio.
- Multa. El Instituto de Contabilidad y Auditoría de Cuentas puede multar a la sociedad con entre €1.200 y €60.000. Si la facturación anual supera €6.000.000, el límite sube a €300.000 por cada año de retraso. La cuantía depende del tamaño de la sociedad y, si depositas antes de que empiece el expediente, la multa se impone en su grado mínimo y reducida a la mitad. La infracción prescribe a los tres años (artículo 283).
La legalización de los libros
Es una obligación distinta del depósito y con su propio plazo. Todos los libros obligatorios se legalizan por vía telemática en el Registro Mercantil, cumplimentados en formato electrónico, antes de que pasen cuatro meses desde el cierre del ejercicio (artículo 18 de la Ley 14/2013). En una SL son, como mínimo:
- El libro Diario y el de Inventarios y Cuentas anuales (artículos 25 y 28 del Código de Comercio).
- El libro de actas de las juntas y demás órganos colegiados (artículo 26 del Código de Comercio).
- El libro registro de socios (artículo 104 LSC).
- Si tienes una sociedad unipersonal, el libro registro de los contratos entre el socio único y la sociedad (artículo 16 LSC).
Cómo se relacionan con el modelo 200
El Impuesto sobre Sociedades parte de tu contabilidad. La base imponible se calcula corrigiendo el resultado contable con las reglas de la ley del impuesto (artículo 10.3 de la Ley 27/2014). Por eso la cuenta de pérdidas y ganancias que apruebas en junta y el modelo 200 tienen que contar la misma historia. El modelo 200 se presenta en los 25 días naturales siguientes a los seis meses posteriores al cierre (artículo 124.1), es decir, hasta el 25 de julio si cierras el 31 de diciembre. Lo explicamos en el modelo 200 del Impuesto sobre Sociedades y, para los pagos a cuenta durante el año, en el modelo 202.
Con Facturaz Empresa Plus (€84 + IVA al mes) nuestro equipo presenta todos los modelos de tu SL, incluidos el 200 y el 202, legaliza los libros y deposita las cuentas anuales (los costes externos de esos dos trámites se facturan aparte) (los costes externos de esos dos trámites se facturan aparte). Con Empresa Go (€44 + IVA al mes) lo tienes todo preparado y lo presentas tú. Tienes 14 días gratis en los planes para sociedades.