Si vendes una tarjeta regalo de €50 para usar en tu salón, el IVA de esos €50 se devenga el día que la vendes, no cuando la persona que la recibe viene a usarla. Ese día haces la factura. Cuando la tarjeta paga una manicura o un tratamiento, la factura del servicio descuenta lo que ya facturaste, así que el IVA no se declara dos veces.
Aquí tienes por qué, con su factura y un ejemplo. También qué cambia si la tarjeta la vende otro negocio. Si quieres que tus clientas reserven en tu propia página, mira Reservas para uñas, pestañas, cejas y peluquería.
Para Hacienda, tu tarjeta es un pago anticipado
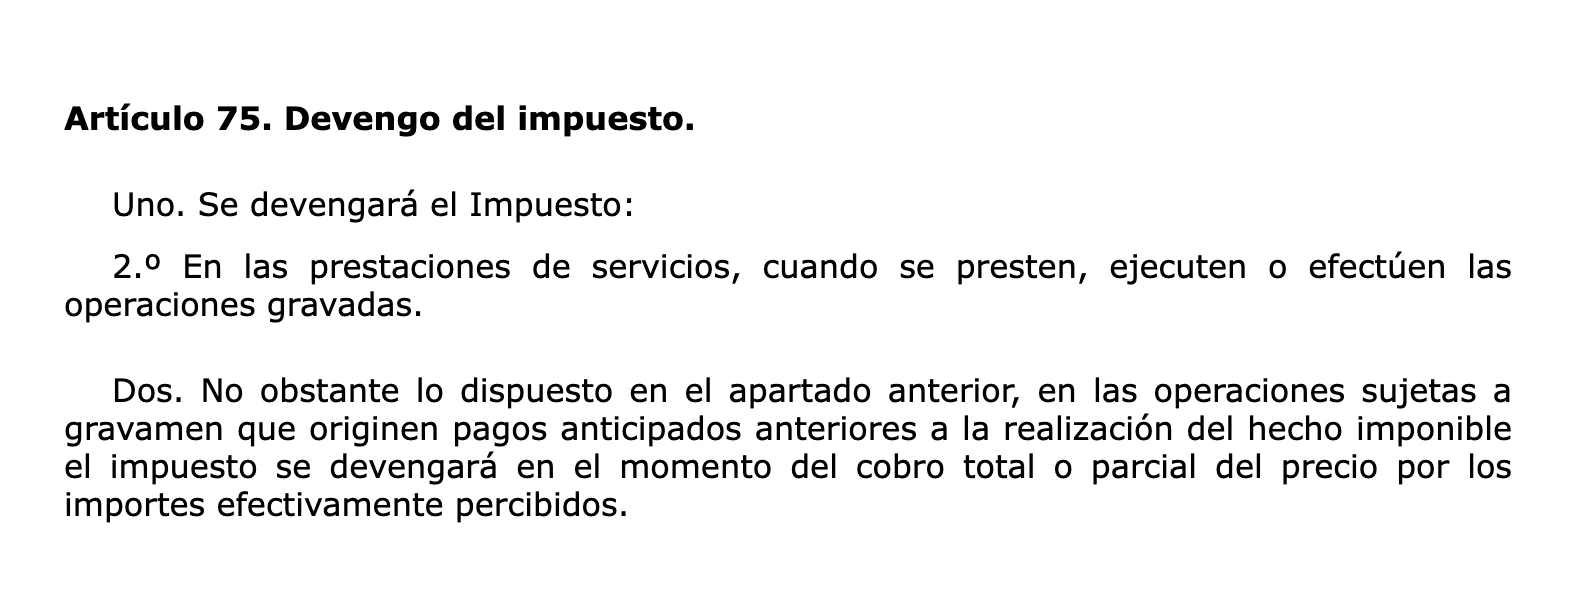
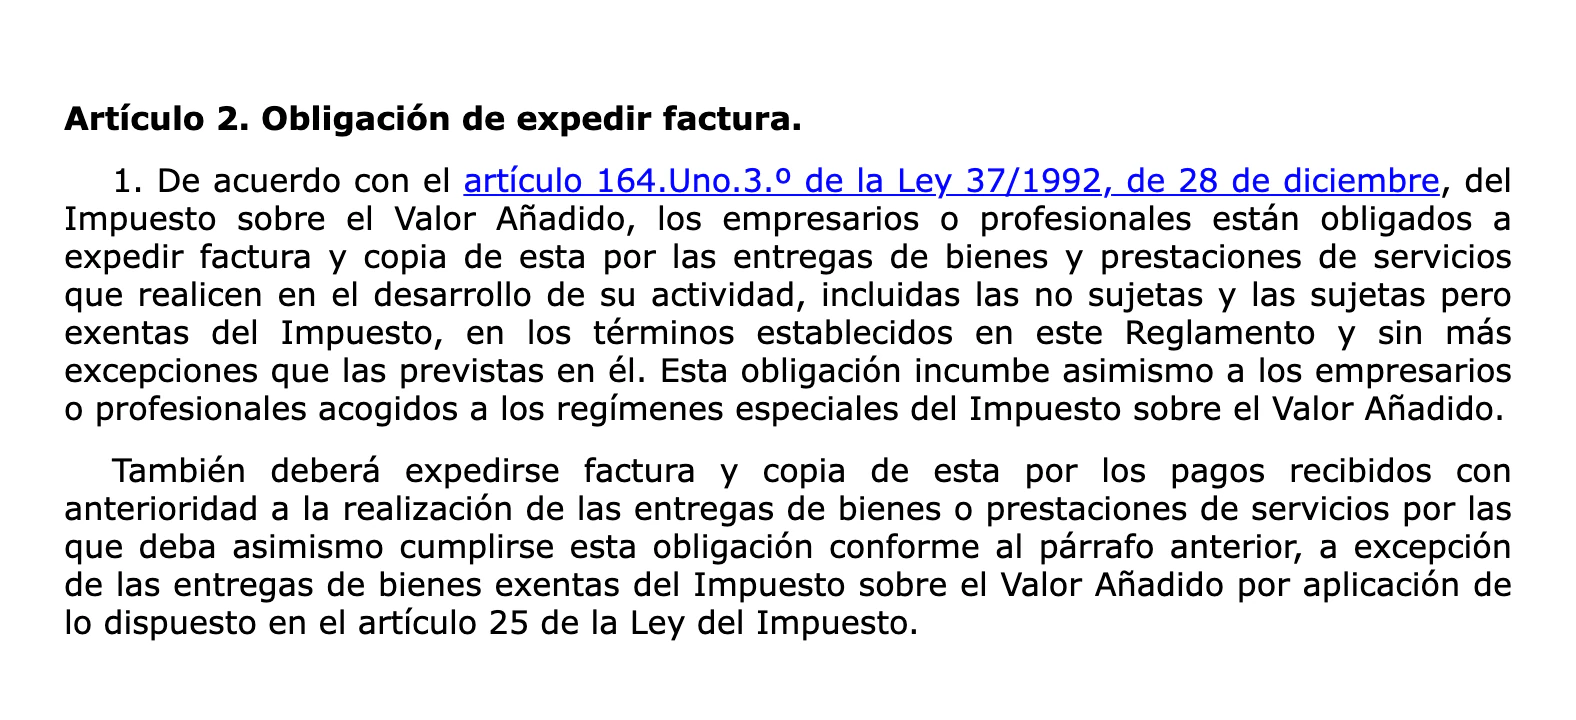
Cuando te pagan antes de prestar el servicio, el IVA se devenga en el momento del cobro, por lo cobrado (artículo 75.Dos de la Ley 37/1992). Una tarjeta regalo para tus propios servicios es justo eso.
La Dirección General de Tributos lo dijo en la consulta V0560-20, de 9 de marzo de 2020, sobre el bono regalo que un balneario vendía para sus propios masajes. Ese bono es el justificante de un pago anticipado. Por eso no se le aplican las reglas especiales de los bonos de su Resolución de 28 de diciembre de 2018. Su IVA va cuando se cobra. El tipo es el de tus servicios: el 21 %, como explicamos en el IVA de la peluquería, las uñas y la estética.
La factura, el día de la venta
La factura también es obligatoria por los pagos recibidos antes de prestar el servicio (artículo 2.1 del Real Decreto 1619/2012). Para una peluquería o un instituto de belleza puede ser simplificada hasta €3.000 (artículo 4.2.h).
| Tarjeta regalo | Base | IVA al 21 % |
|---|---|---|
| €50 | €41,32 | €8,68 |
| €100 | €82,64 | €17,36 |
Cuando se canjea: la factura descuenta la tarjeta
El día que la tarjeta se usa, haces la factura del servicio y descuentas lo que ya facturaste con la tarjeta, igual que con una señal. Si la tarjeta de €50 paga una manicura de €25, no queda nada por cobrar ni IVA nuevo que declarar. A la tarjeta le quedan €25. Si la clienta gasta más de lo que cubre la tarjeta, la diferencia lleva su IVA el día que la cobras.
Es la misma mecánica que explicamos en cómo cobrar una señal al reservar.
Si la tarjeta la vende otro negocio
Las reglas de los bonos de la Resolución de 2018 sí entran en juego cuando la tarjeta la vende un tercero, por ejemplo una web de experiencias o una caja regalo con varios centros. La resolución distingue dos tipos:
- Bono univalente. Al emitirse ya se sabe dónde se presta el servicio y qué IVA lleva. Tributa cuando se vende.
- Bono polivalente. Al emitirse no se puede saber qué IVA llevará. Su venta no tributa y el IVA va cuando se canjea, con el servicio concreto (apartado Tercero).
Si trabajas con una de esas webs, cada canje te llega con sus propias condiciones. Factura según lo que diga tu acuerdo con ella.
Si la tarjeta caduca sin usar
El IVA de tu propia tarjeta se devengó el día de la venta. No hay ninguna regla que lo devuelva porque la tarjeta no se llegue a usar, así que lo declarado se queda como está.
La ley no fija una validez mínima para una tarjeta regalo. Lo que sí exige es que quien la compra conozca antes el precio y las condiciones (artículo 60 del Real Decreto Legislativo 1/2007). Pon en la tarjeta o en tu página para qué vale y hasta cuándo.
Reservas trae códigos de descuento y tarjetas regalo, junto a tu página de reservas y tu agenda.