Un corte, un tinte, una manicura semipermanente, unas extensiones de pestañas, un diseño de cejas o una limpieza facial llevan un 21 % de IVA. Es el tipo general y lo pagan todos los servicios de peluquería y estética, los hagas en un salón o en casa de tu clienta. Los productos que vendes, como un champú o un aceite de cutículas, también van al 21 %.
Aquí tienes de dónde sale, cuánto es en tus precios y qué factura te vale. Si quieres que tus clientas reserven en tu propia página y paguen una señal, mira Reservas para uñas, pestañas, cejas y peluquería.
Por qué es el 21 %
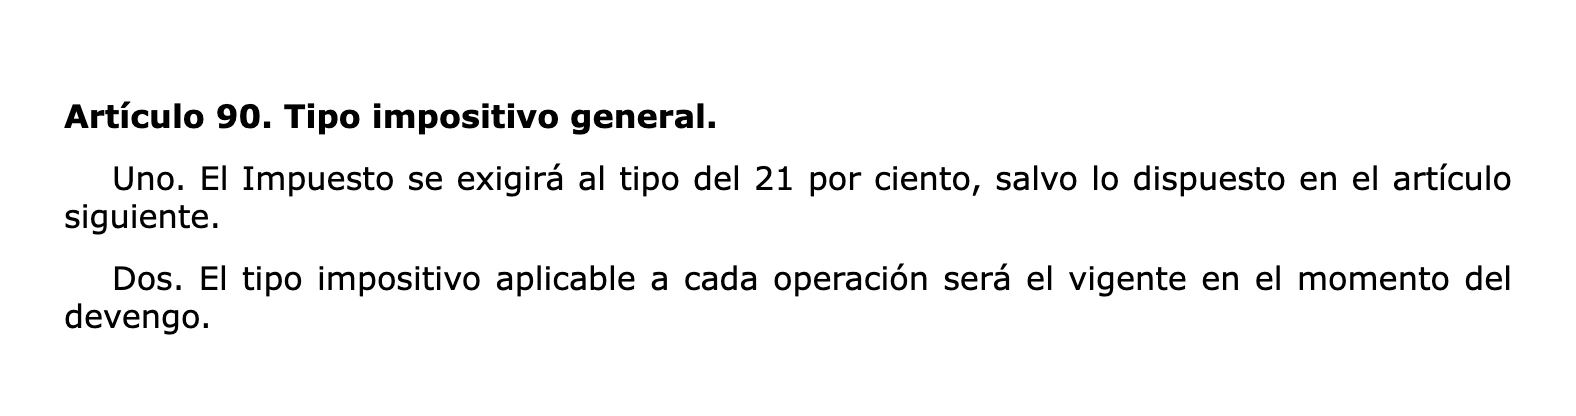
La Ley del IVA cobra el 21 % a todo lo que no tiene un tipo reducido (artículo 90.Uno de la Ley 37/1992). La peluquería y la estética no están en la lista de tipos reducidos del artículo 91.
La peluquería tuvo un tipo reducido hasta 2012. La Dirección General de Tributos lo explicó en su Resolución de 2 de agosto de 2012: desde el 1 de septiembre de 2012, los servicios de peluquería del epígrafe 972.1 tributan al tipo general. Nombra el lavar, marcar, peinar, cortar, colorear, las permanentes y la manicura. La misma resolución recuerda que los servicios de estética y belleza, como la pedicura, la depilación, el maquillaje y los tratamientos corporales, ya estaban al tipo general.
Cuánto es en tus precios
A tu clienta le das el precio total con el IVA incluido (artículo 60.2.c del Real Decreto Legislativo 1/2007). Dentro de ese precio, una parte es IVA:
| Servicio | Precio con IVA | Base | IVA al 21 % |
|---|---|---|---|
| Manicura semipermanente | €25 | €20,66 | €4,34 |
| Corte y peinado | €35 | €28,93 | €6,07 |
| Extensiones de pestañas | €60 | €49,59 | €10,41 |
Un tratamiento estético no es asistencia sanitaria
La exención sanitaria cubre la asistencia de profesionales médicos o sanitarios relativa al diagnóstico, la prevención y el tratamiento de enfermedades (artículo 20.Uno.3.º de la Ley del IVA). Un tratamiento cuyo fin es estético, como una depilación láser o un tratamiento facial, no tiene ese fin, así que lleva el 21 %.
La factura: simplificada hasta €3.000
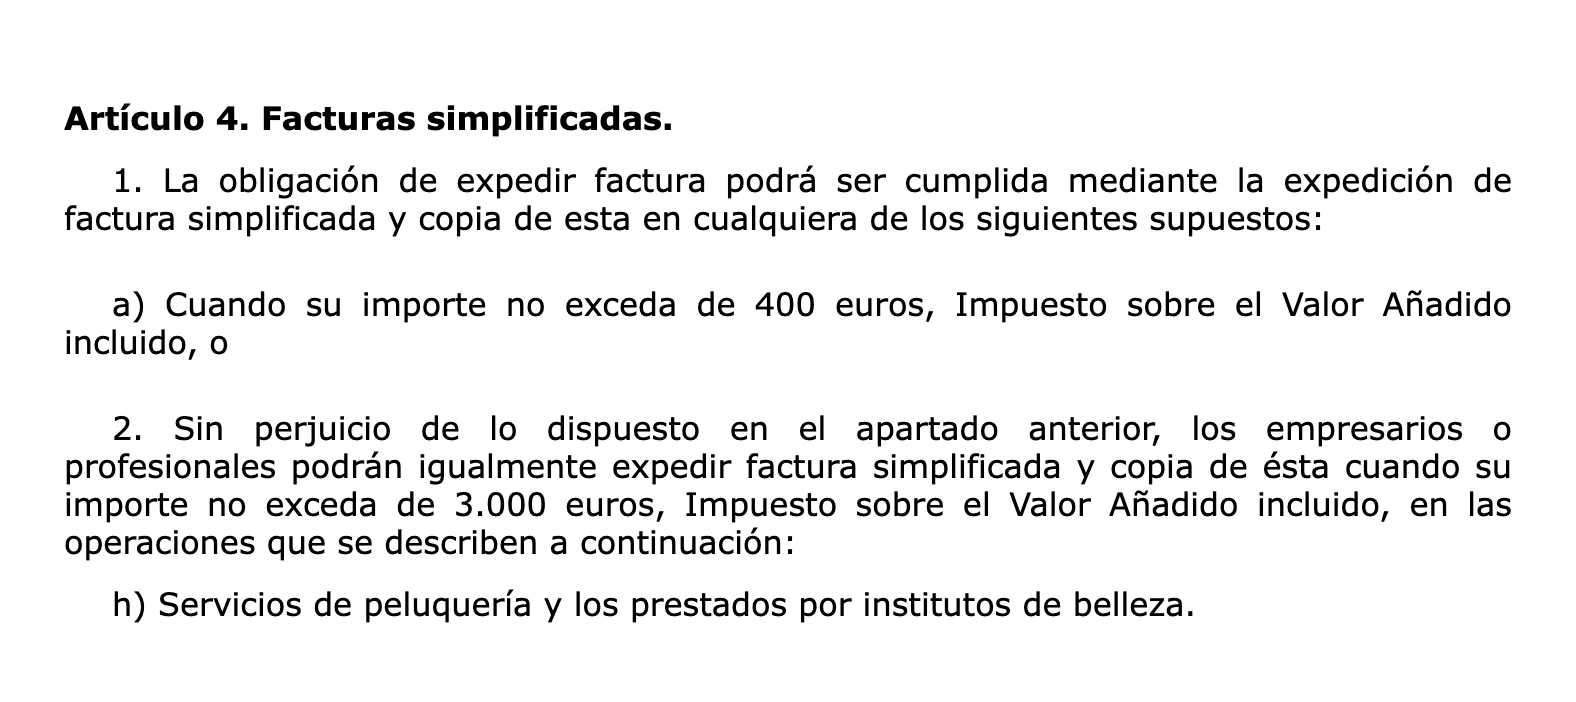
Fuera de módulos, cada servicio que cobras lleva factura (artículo 2.1 del Real Decreto 1619/2012). La regla general permite una factura simplificada hasta €400, pero para los servicios de peluquería y los de los institutos de belleza el límite sube a €3.000 con el IVA incluido (artículo 4.2.h). En la práctica, casi todos tus tickets pueden ser simplificados.
Si la clienta es una empresa, por ejemplo una productora que te contrata para maquillar, la factura es completa, con su nombre y su NIF.
Si estás en módulos
La peluquería (epígrafe 972.1) y los salones de belleza y gabinetes de estética (epígrafe 972.2) están entre las actividades que pueden tributar por módulos en 2026 (Orden HAC/1425/2025). En ese caso sigues cobrando el 21 % de IVA, pero el IVA que ingresas se calcula con los módulos del régimen simplificado. Del resultado restas el IVA de tus compras corrientes para el negocio, en la declaración del último trimestre (artículo 123.Uno.A de la Ley del IVA). Tampoco tienes que hacer factura a un cliente particular, solo a una empresa o un profesional, o a quien te la pida para ejercer un derecho fiscal (artículos 3.1.c y 2.2.a del Real Decreto 1619/2012).
No puedes estar en módulos si el año anterior tus ingresos pasaron de €150.000, tus facturas a empresas de €75.000 o tus compras de €150.000 (artículo 31 de la Ley del IRPF y artículo 122 de la Ley del IVA). Lo explicamos en la guía del modelo 131.
Señales, bonos y tarjetas regalo
Una señal o un bono pagado por adelantado lleva su IVA el día que lo cobras. Lo explicamos en cómo cobrar una señal al reservar. Para las tarjetas regalo, mira tarjetas regalo en tu salón.
Con Reservas tus clientas pagan en tu salón, una señal o todo al reservar. Al cobrar, la factura sale con la señal ya descontada y con su código QR.