Muchos estudios alquilan la sala por horas en los huecos de su horario: a una profesora de yoga que da su propia clase, a un fisioterapeuta, a alguien que hace un taller el sábado. Ese alquiler lleva un 21 % de IVA. La pregunta es si además lleva retención de IRPF. Eso depende de lo que alquilas: solo la sala, o la sala con servicios.
Aquí tienes los dos casos, con sus artículos y un ejemplo. Si quieres ver en la agenda de tu estudio quién da clase cada hora, mira Reservas para estudios de pilates y yoga.
El IVA: el 21 %
La Ley del IVA solo deja exento el alquiler de edificios destinados exclusivamente a vivienda (artículo 20.Uno.23.º b de la Ley 37/1992). Una sala para dar clases no es una vivienda, así que su alquiler va al tipo general del 21 % (artículo 90).
¿Hay retención? Depende de lo que alquilas
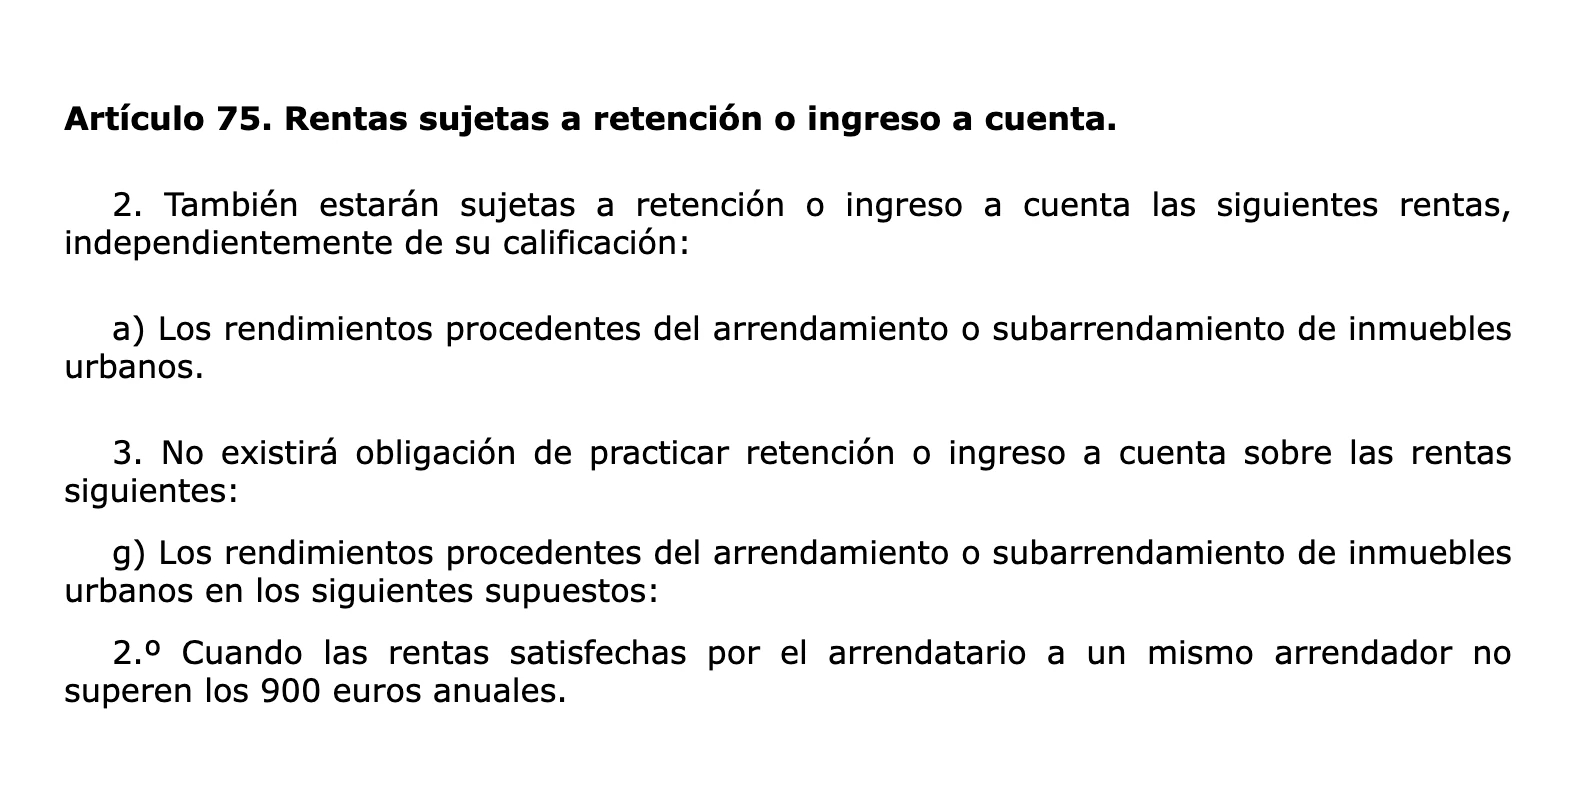
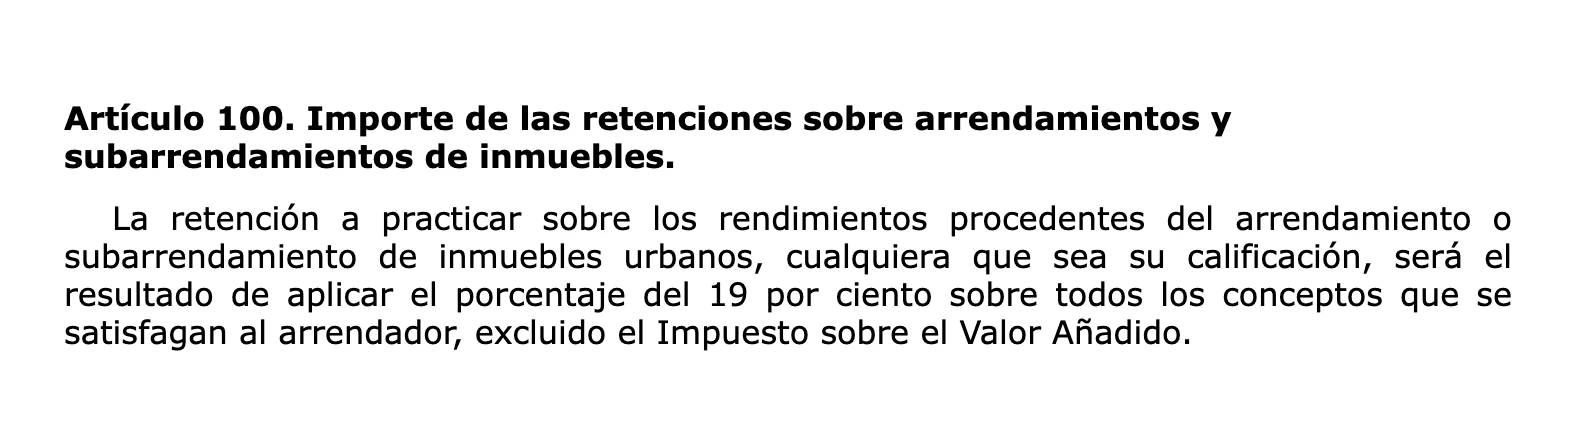
El alquiler de inmuebles urbanos está sujeto a retención de IRPF, sea cual sea su calificación (artículo 75.2.a del Reglamento del IRPF). La retención es del 19 % de todo lo que se paga al arrendador, sin contar el IVA (artículo 100). La practica el inquilino cuando es una empresa o un autónomo que alquila para su actividad (artículo 76.1).
Pero si con la sala das servicios, la Dirección General de Tributos lo trata de otra forma. En la consulta V1461-20, sobre un despacho en un coworking con limpieza, secretaría y suministros, dice que es un contrato mixto de arrendamiento y de servicios, que va más allá del simple alquiler y no lleva retención. En la consulta V0618-21 llegó a lo mismo con un fisioterapeuta que cedía su local unos días y unas horas a la semana, con su infraestructura y su personal.
En los dos casos había personal: secretaría o recepción. No está claro que la limpieza o los suministros solos basten para que deje de ser un alquiler, así que trátalo como alquiler, con su retención del 19 %.
| Lo que alquilas | IVA | Retención de IRPF |
|---|---|---|
| Solo la sala, a un profesor autónomo | 21 % | 19 % (artículos 75.2.a y 100) |
| La sala con personal, como recepción o secretaría, además de limpieza o suministros | 21 % | No, es un contrato mixto (consultas V1461-20 y V0618-21) |
| La sala con limpieza o suministros, sin personal | 21 % | Trátalo como alquiler: 19 % |
| Solo la sala, por no más de €900 al año al mismo inquilino | 21 % | No (artículo 75.3.g.2.º) |
Pon por escrito qué incluye el alquiler. Si das esterillas, reformers, limpieza o alguien en recepción, que conste en el acuerdo.
Un ejemplo con números
Lucía alquila tu sala 8 horas al mes, a €20 la hora, para sus clases de hipopresivos. Solo la sala:
| Concepto | Importe |
|---|---|
| 8 horas de sala en noviembre, a €20 | €160,00 |
| IVA al 21 % | €33,60 |
| Retención de IRPF al 19 % | -€30,40 |
| Lo que te paga Lucía | €163,20 |
Tú declaras los €33,60 de IVA en tu modelo 303. Lucía ingresa los €30,40 en Hacienda en tu nombre. Tú los restas en tus pagos a cuenta y en tu Renta. Si la sala fuera con servicios, no habría retención y Lucía te pagaría €193,60.
El modelo 115 y el 180, para quien retiene
Quien practica la retención la declara e ingresa cada trimestre con el modelo 115, en los primeros 20 días de abril, julio, octubre y enero (artículo 108.1 del Reglamento del IRPF). El año lo resume en el modelo 180 (artículo 108.2). Si eres tú quien alquila una sala para dar tus clases, te toca a ti. Tienes los pasos en las guías del modelo 115 y del modelo 180.
Si en vez de alquilarles la sala pagas a profesores para que den clases en tu estudio, las reglas son otras: lo explicamos en pagar a profesores autónomos en tu estudio.
Con Reservas cada persona tiene su columna en la agenda, por día o por semana, así ves quién usa la sala y a qué hora.