Si en tu estudio dan clases profesores autónomos, cada uno te pasa una factura con su IVA y tú le retienes una parte de IRPF. Esa retención no es tuya: la ingresas en Hacienda en su nombre cada trimestre, con el modelo 111. En enero resumes el año en el modelo 190 y le das a cada profesor un certificado de lo que le retuviste.
Aquí tienes cada obligación con su artículo y un ejemplo con números. Si quieres que tus alumnos reserven con el profesor que prefieren, cada uno con su columna en la agenda, mira Reservas para estudios de pilates y yoga.
Lo que te factura el profesor
Un profesor que da clases en tu estudio, que no es suyo, ejerce una actividad profesional (artículo 95.2.b.3.º del Reglamento del IRPF). Su factura a tu estudio es completa, con tu NIF (artículo 6 del Real Decreto 1619/2012), lleva un 21 % de IVA y la retención de IRPF. Te la tiene que expedir antes del día 16 del mes siguiente a las clases (artículo 11.1).
Cómo la hace el profesor lo explicamos desde su lado en dar clases para un estudio, un gimnasio o un hotel.
La retención: 15 % o 7 %
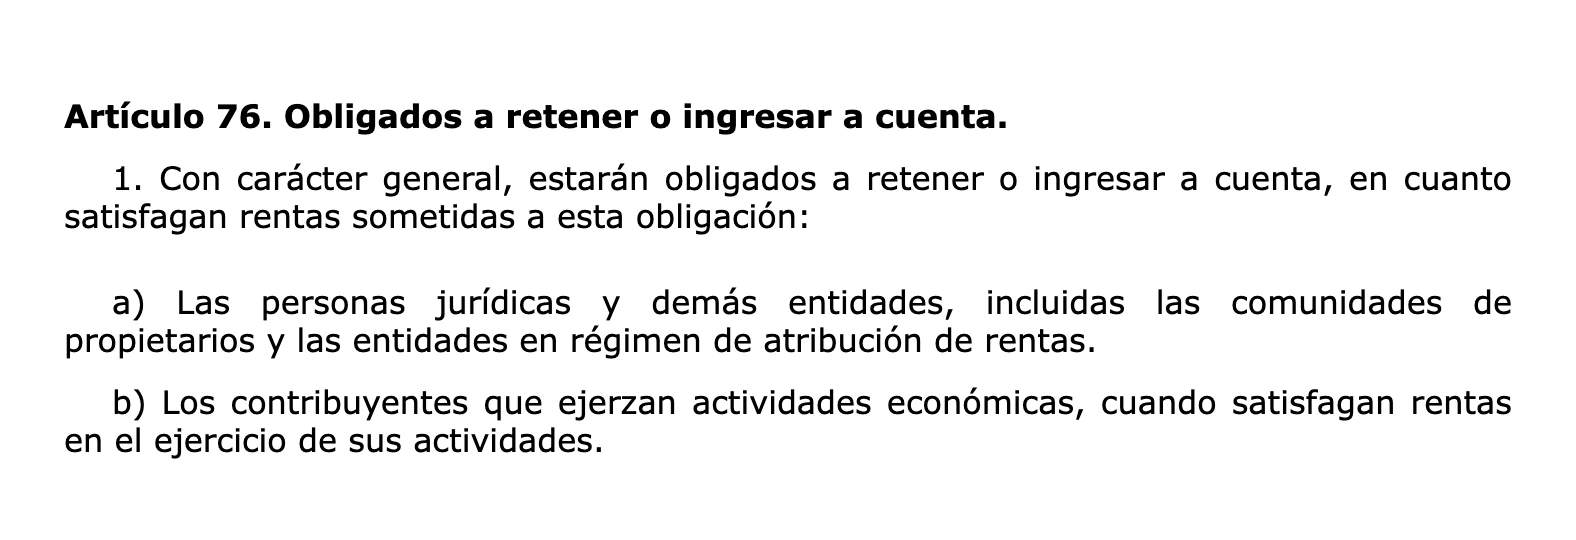
Como empresa o autónomo que paga dentro de su actividad, estás obligado a retener (artículo 76.1 del Reglamento del IRPF). El tipo es el 15 % de la base, sin el IVA (artículo 95.1). Es el 7 % si el profesor está en su año de inicio o en los dos siguientes y el año anterior no tuvo actividad profesional. Para aplicar el 7 %, el profesor te lo tiene que comunicar por escrito. Guarda esa comunicación.
Un ejemplo con números
Marta da 12 clases de reformer al mes en tu estudio, a €35 cada una. Lleva cinco años como autónoma:
| Concepto | Importe |
|---|---|
| 12 clases en octubre, a €35 | €420,00 |
| IVA al 21 % | €88,20 |
| Retención de IRPF al 15 % | -€63,00 |
| Lo que le pagas a Marta | €445,20 |
Los €63,00 los ingresas tú en Hacienda con el modelo 111 del cuarto trimestre. Los €88,20 de IVA los restas en tu modelo 303, porque usas esas clases para dar clases que llevan IVA (artículos 92 y 94 de la Ley del IVA).
Modelo 111 cada trimestre, 190 en enero
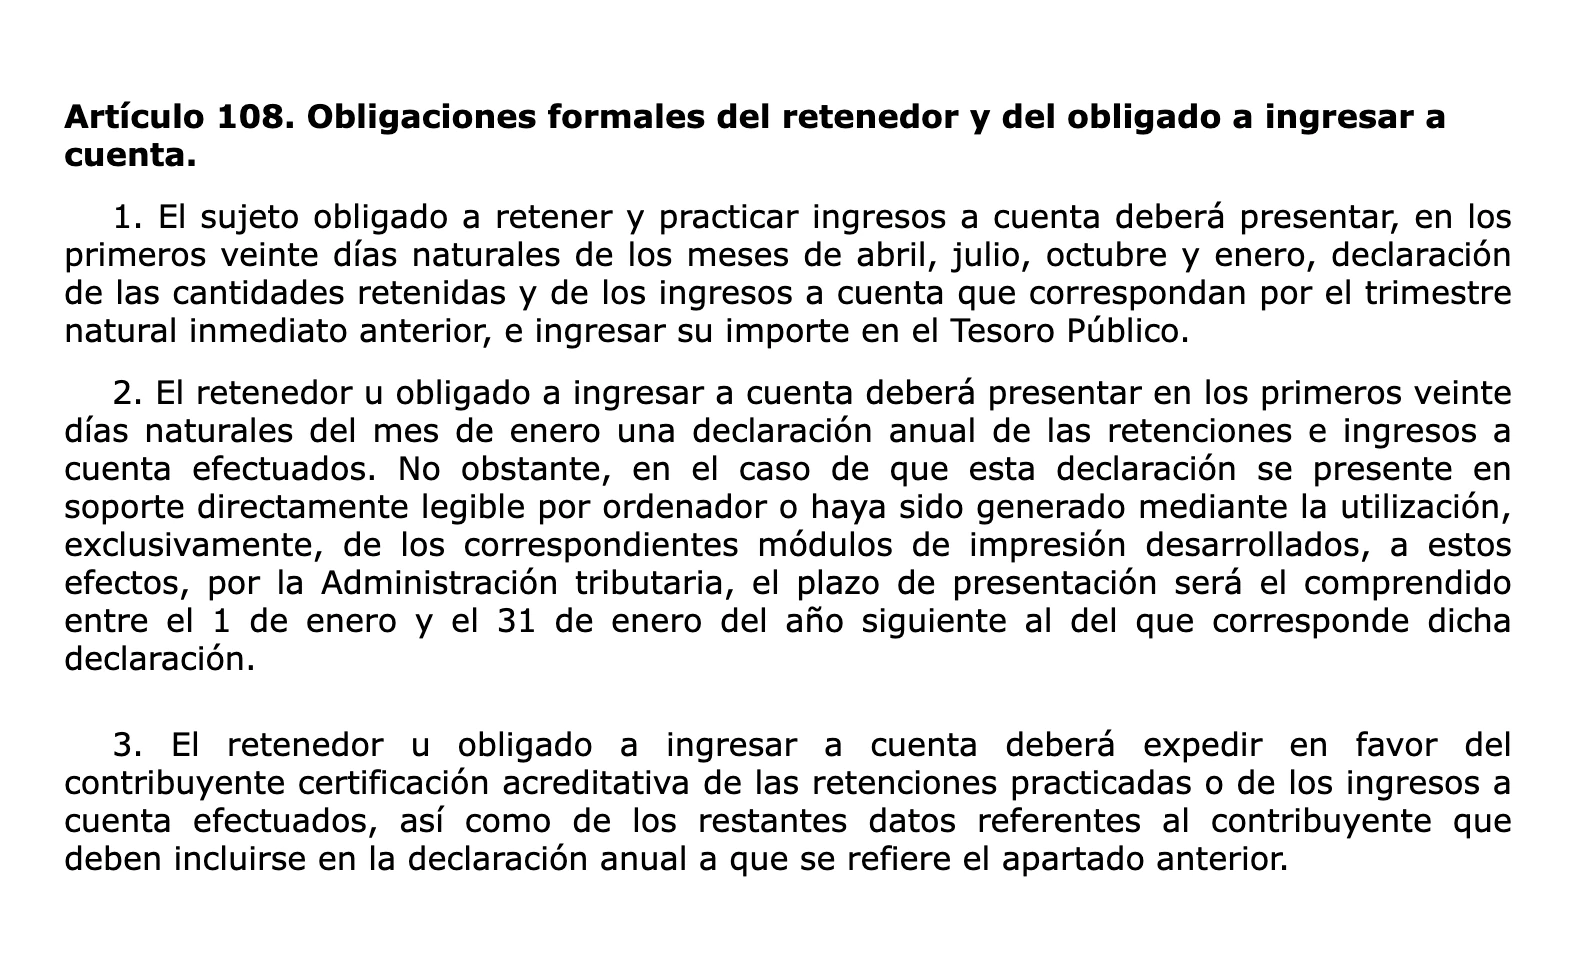
- Modelo 111. En los primeros 20 días naturales de abril, julio, octubre y enero declaras e ingresas lo retenido en el trimestre anterior (artículo 108.1). Tienes los pasos en la guía del modelo 111.
- Modelo 190. En enero presentas el resumen del año, con cada profesor, lo que le pagaste y lo que le retuviste (artículo 108.2). Presentado por internet, el plazo es del 1 al 31 de enero. Lo explica la guía del modelo 190.
- El certificado. Cada profesor tiene que tener un certificado de sus retenciones antes de que empiece el plazo de la Renta (artículo 108.3).
Si en un trimestre no pagaste nada sujeto a retención, no presentas el 111 de ese trimestre (artículo 108.1).
Autónomo o contrato de trabajo
La factura no decide si un profesor es autónomo. La ley laboral se aplica a quien trabaja por cuenta ajena y dentro del ámbito de organización y dirección de otra persona (artículo 1.1 del Estatuto de los Trabajadores). Si un profesor trabaja solo para ti, con el horario, la sala y el material que tú decides, puede ser una relación laboral aunque te pase factura. Si tienes dudas con un caso concreto, consúltalo antes de empezar.
Con Reservas cada profesor tiene su columna y su horario en la agenda. Tu equipo puede ver la agenda sin ver nunca tus facturas ni tus ajustes.