Si un alumno no gasta todas las clases de su bono antes de que caduque, el IVA que declaraste el día que te lo pagó se queda como está. No hay nada que corregir en tu modelo 303. Lo que sí importa es que la caducidad estuviera clara antes de comprar. También qué haces si el alumno te pide alargarla o recuperar su dinero.
Aquí tienes cada caso con su artículo. Si quieres vender bonos que se descuentan solos con cada clase, con tus profes y tus horarios en una agenda, mira Reservas para estudios de pilates y yoga.
El IVA del bono ya está declarado
Un bono de sesiones que vende el propio estudio es un pago anticipado. La Dirección General de Tributos lo dijo en la consulta V2523-19: a esos bonos no se les aplican las reglas especiales de los bonos y su IVA se devenga al cobrarlos (artículo 75.Dos de la Ley 37/1992).
Si el bono caduca con clases sin usar, no hay ninguna regla que devuelva ese IVA. Un bono de 10 clases de €120 llevó €20,83 de IVA el día de la venta. Esos €20,83 se quedan declarados aunque el alumno solo venga a seis clases.
La caducidad tiene que estar clara antes de comprar
La ley no fija una validez mínima para un bono de clases. Lo que sí exige es que el alumno conozca antes de comprar, de forma clara y comprensible, las condiciones del contrato (artículo 60.1 del Real Decreto Legislativo 1/2007), redactadas de forma sencilla (artículo 80.1). Pon en tu página y en la factura:
- Cuántas clases incluye el bono y para qué clases vale.
- Hasta cuándo se puede usar, con una fecha o un plazo desde la compra.
- Qué pasa con las clases que no se usan.
Una caducidad que no sea abusiva
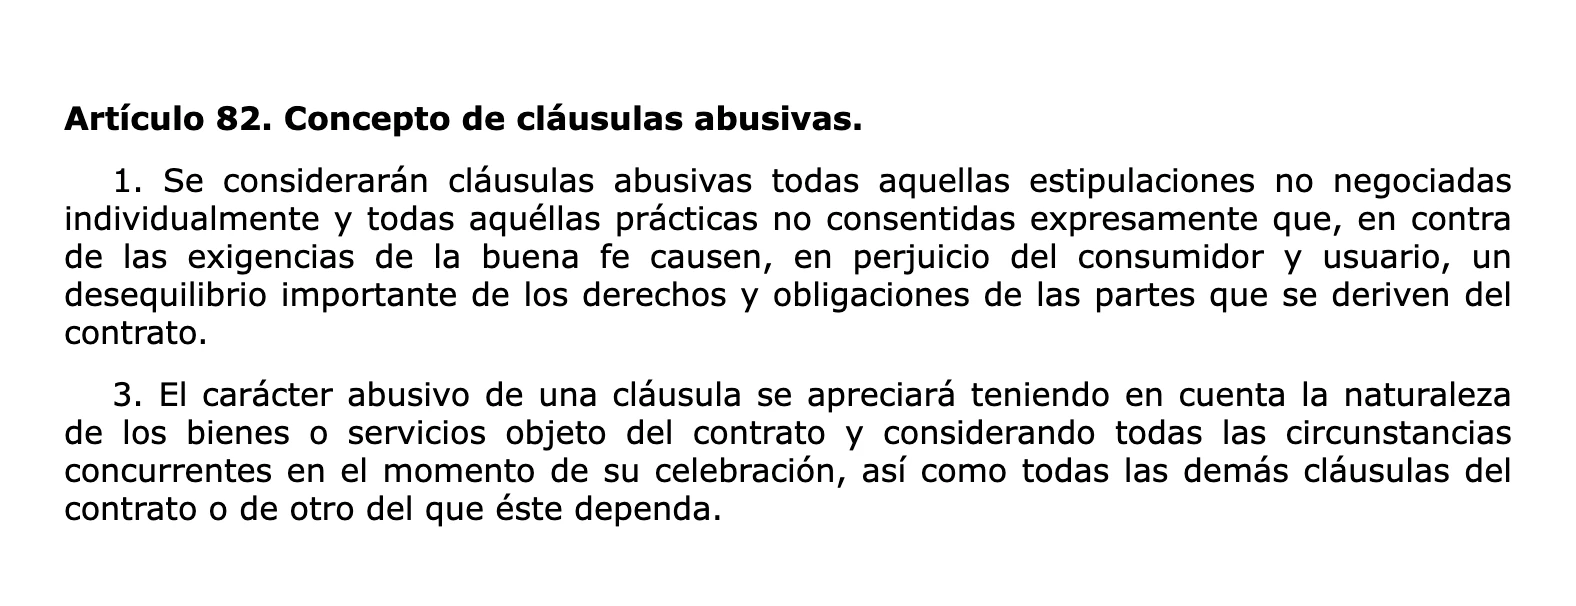
Una cláusula es abusiva cuando, en contra de la buena fe, causa un desequilibrio importante entre los derechos del alumno y los tuyos (artículo 82.1). Se valora según el servicio y todas las circunstancias (artículo 82.3). Un bono de 10 clases semanales que caduca a los dos meses es fácil de defender. Uno de 20 clases que caduca en un mes deja al alumno sin tiempo real para usarlas. Una cláusula abusiva es nula y se tiene por no puesta (artículo 83).
Además, la ley tiene por abusiva toda cláusula que cobre servicios no usados de forma efectiva (artículo 87.5). Si eso alcanza a un bono caducado no está resuelto, así que una caducidad corta es un riesgo.
Una regla práctica: dale al bono tiempo de sobra para gastar todas las clases al ritmo normal de tu horario y un poco más.
Alargar el bono o devolver el dinero
- Alargarlo. Si un alumno se lesiona o se va de viaje y le das más tiempo, no cambia nada en el IVA. Sigue siendo el mismo bono ya facturado.
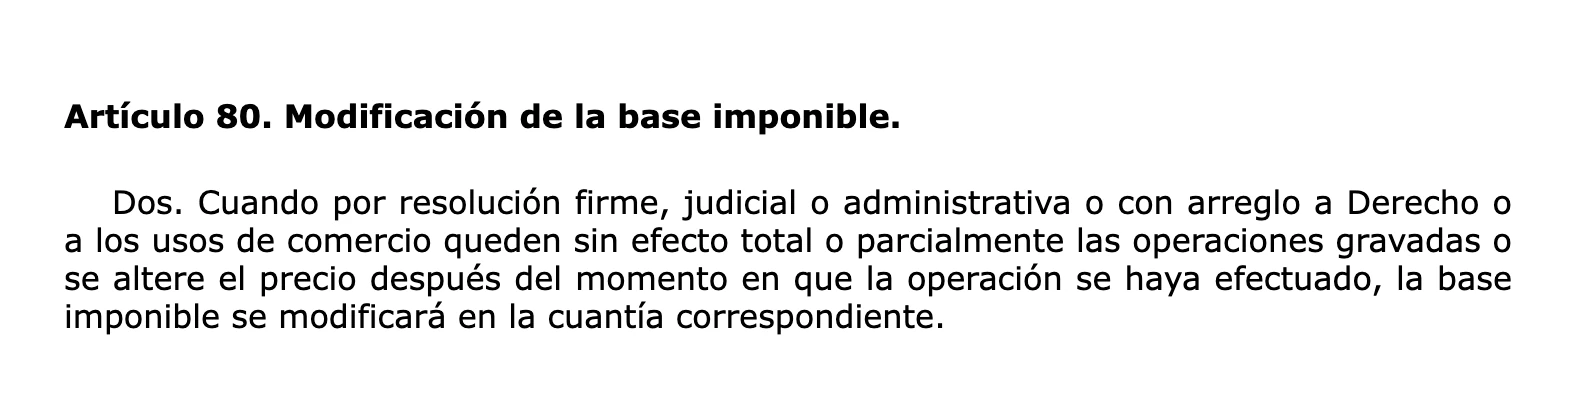
- Devolver el dinero. Si le devuelves la parte de las clases que no ha usado, la base del IVA se reduce por lo que devuelves (artículo 80.Dos de la Ley del IVA). Haces una factura rectificativa por ese importe (artículo 15 del Real Decreto 1619/2012) y restas su IVA en tu siguiente modelo 303.
Para las cuotas mensuales las reglas son otras: un alumno puede darse de baja sin perder lo pagado por adelantado (artículo 62.3). Lo explicamos en la cuota mensual de un estudio. Cómo se vende y factura un bono está en bonos de clases de yoga y pilates.
Con Reservas vendes bonos y cuotas en tu página o en tu mostrador. Cada visita gasta una sesión y tus alumnos ven cuántas les quedan.