Si das clases de yoga o de pilates, seguramente vendes de tres formas: la clase suelta, el bono de varias clases y la cuota mensual. Las tres llevan el 21 % de IVA. Lo que cambia es cuándo se devenga ese IVA y cuántas facturas haces: una por clase, una por bono o una por mes.
Aquí tienes cada caso con su artículo y un ejemplo. Si quieres vender tus bonos en tu propia página y que cada clase descuente una del bono, mira Reservas para profesores de pilates y yoga.
Clase suelta, bono o cuota: cuándo va el IVA
| Cómo vendes | Cuándo se devenga el IVA | Facturas |
|---|---|---|
| Clase suelta, pagada al llegar | El día de la clase (artículo 75.Uno.2.º) | Una por clase |
| Bono de 10 clases, pagado por adelantado | El día que te lo pagan, por todo el bono (artículo 75.Dos) | Una por bono |
| Cuota mensual | Cada mes, cuando vence la cuota de ese mes (artículo 75.Uno.7.º) | Una por mes |
El tipo es el mismo en los tres casos. Por qué es el 21 % y no hay exención lo explicamos en el IVA de las clases de yoga y pilates.
El bono: una factura el día del cobro
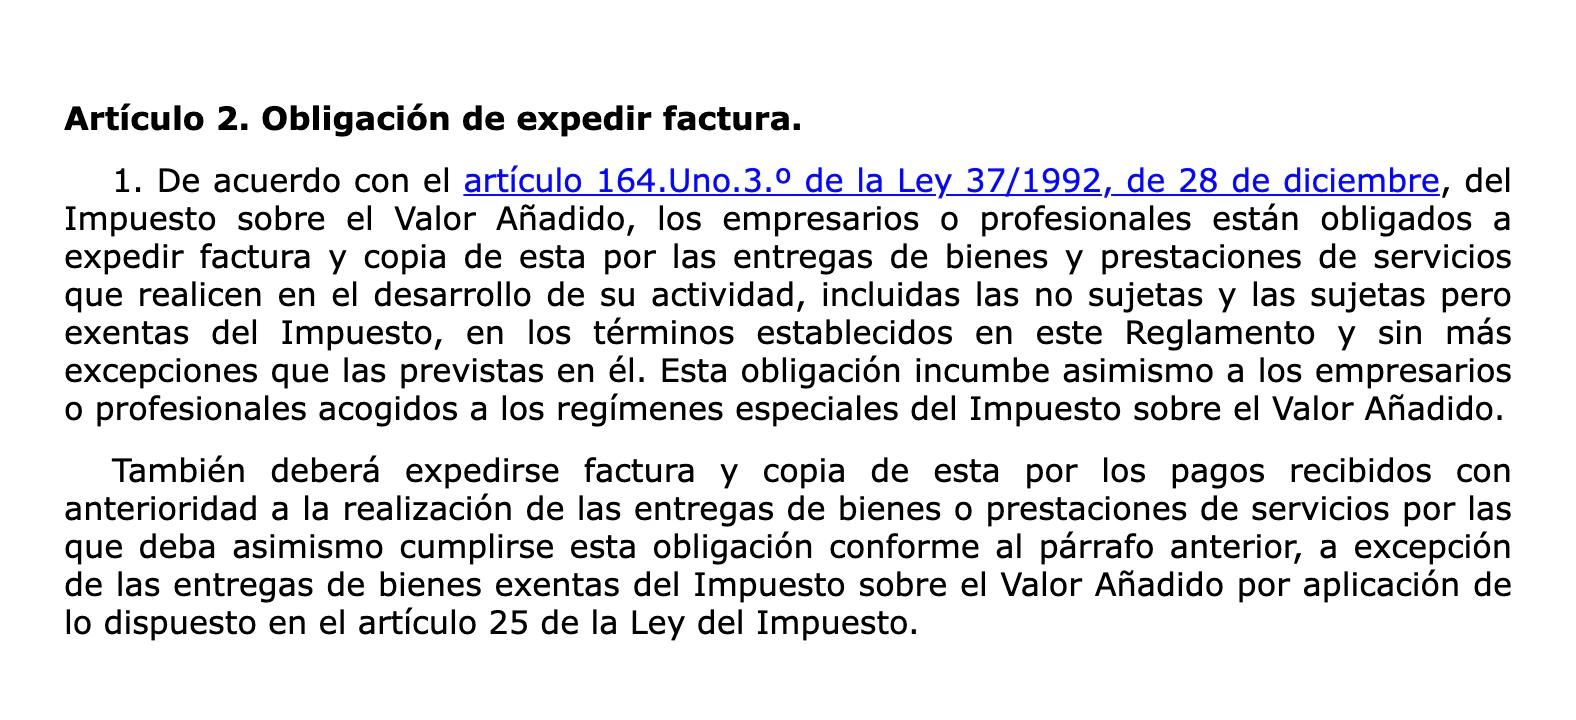
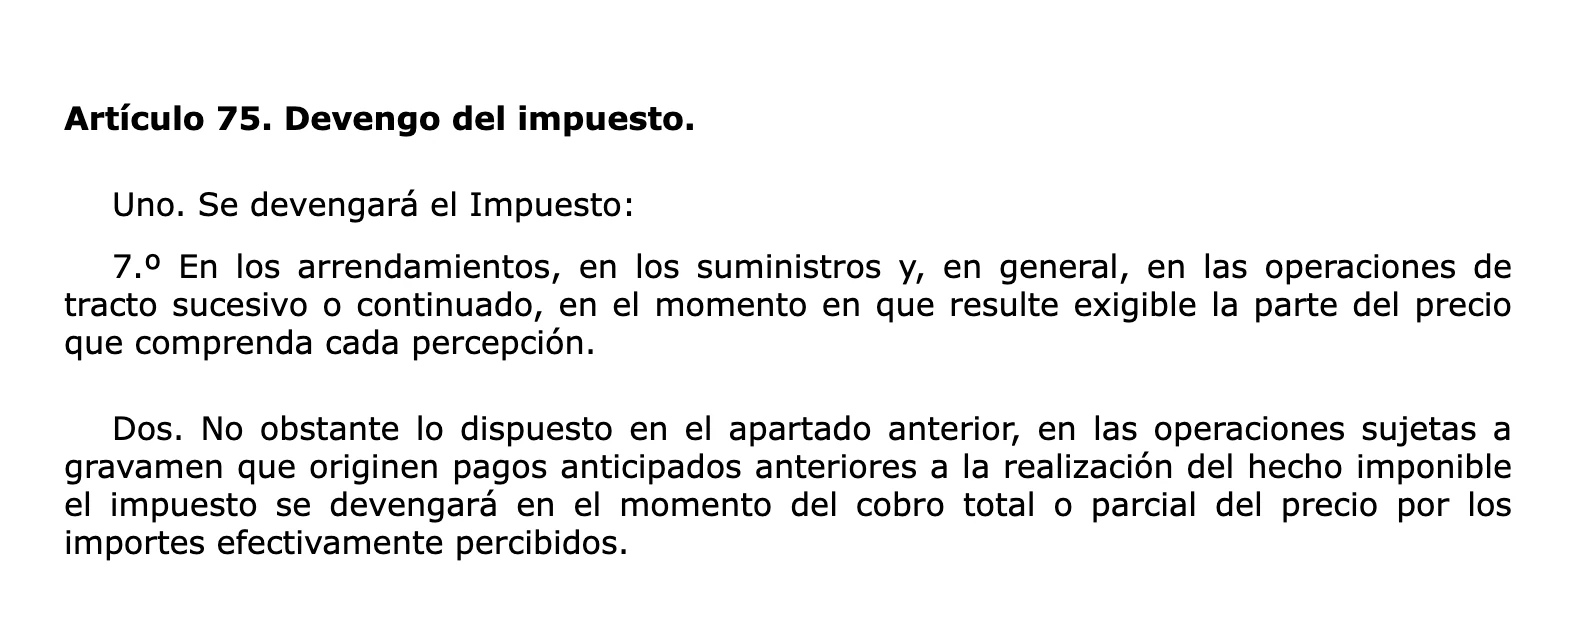
Cuando te pagan antes de dar el servicio, el IVA se devenga en el momento del cobro, por lo que cobras (artículo 75.Dos de la Ley 37/1992). La Dirección General de Tributos lo confirma para los bonos que vende el propio negocio. En la consulta V2523-19, de 18 de septiembre de 2019, sobre bonos de sesiones de depilación láser, dice que a esos bonos no se les aplican las reglas especiales de los bonos de su Resolución de 28 de diciembre de 2018: son un pago anticipado del servicio y su IVA va con el cobro.
Un ejemplo: Carmen paga un bono de 10 clases de €120 el 25 de marzo y lo gasta entre abril y junio. Ese día haces una factura por el bono, con €99,17 de base y €20,83 de IVA. Ese IVA va en tu modelo 303 del primer trimestre. Hasta €400 basta una factura simplificada (artículo 4.1.a del Real Decreto 1619/2012).
Las clases que Carmen va haciendo no llevan factura: ya están en la del bono. Lo que sí tienes que saber es cuántas le quedan, para que nadie venga gratis ni pague dos veces.
La cuota mensual: una factura cada mes
Una cuota que da derecho a clases durante un mes es una operación de tracto sucesivo: el IVA se devenga cuando es exigible la parte del precio de cada periodo (artículo 75.Uno.7.º). Cada mes que cobras, haces su factura. Si el alumno paga varios meses por adelantado, el IVA de todos ellos va el día del cobro (artículo 75.Dos).
Una cuota de €60 al mes son €49,59 de base y €10,41 de IVA en cada factura mensual.
Las clases que no se usan
Si el bono caduca con clases sin usar, el IVA que declaraste el día del cobro estaba bien y no hay nada que corregir. Si decides devolver el dinero de esas clases, la base del IVA baja por lo que devuelves (artículo 80.Dos de la Ley del IVA) y haces una factura rectificativa (artículo 15 del Real Decreto 1619/2012).
Antes de comprar, tu alumno tiene que conocer el precio total con el IVA incluido (artículo 60.2.c del Real Decreto Legislativo 1/2007). Pon en tu página cuánto dura el bono y qué pasa con las clases que no se usan. Y si alguien reserva plaza y no viene, mira tu política de cancelación y los no-shows.
Bonos y cuotas con Reservas
Con Reservas vendes bonos y cuotas en tu página de reservas o en persona. Cada clase descuenta una sesión del bono y tus alumnos ven cuántas les quedan. Las cuotas se renuevan en la tarjeta del alumno. Cada venta y cada renovación sale con su factura. Si una clase se llena, tus alumnos se apuntan a la lista de espera.