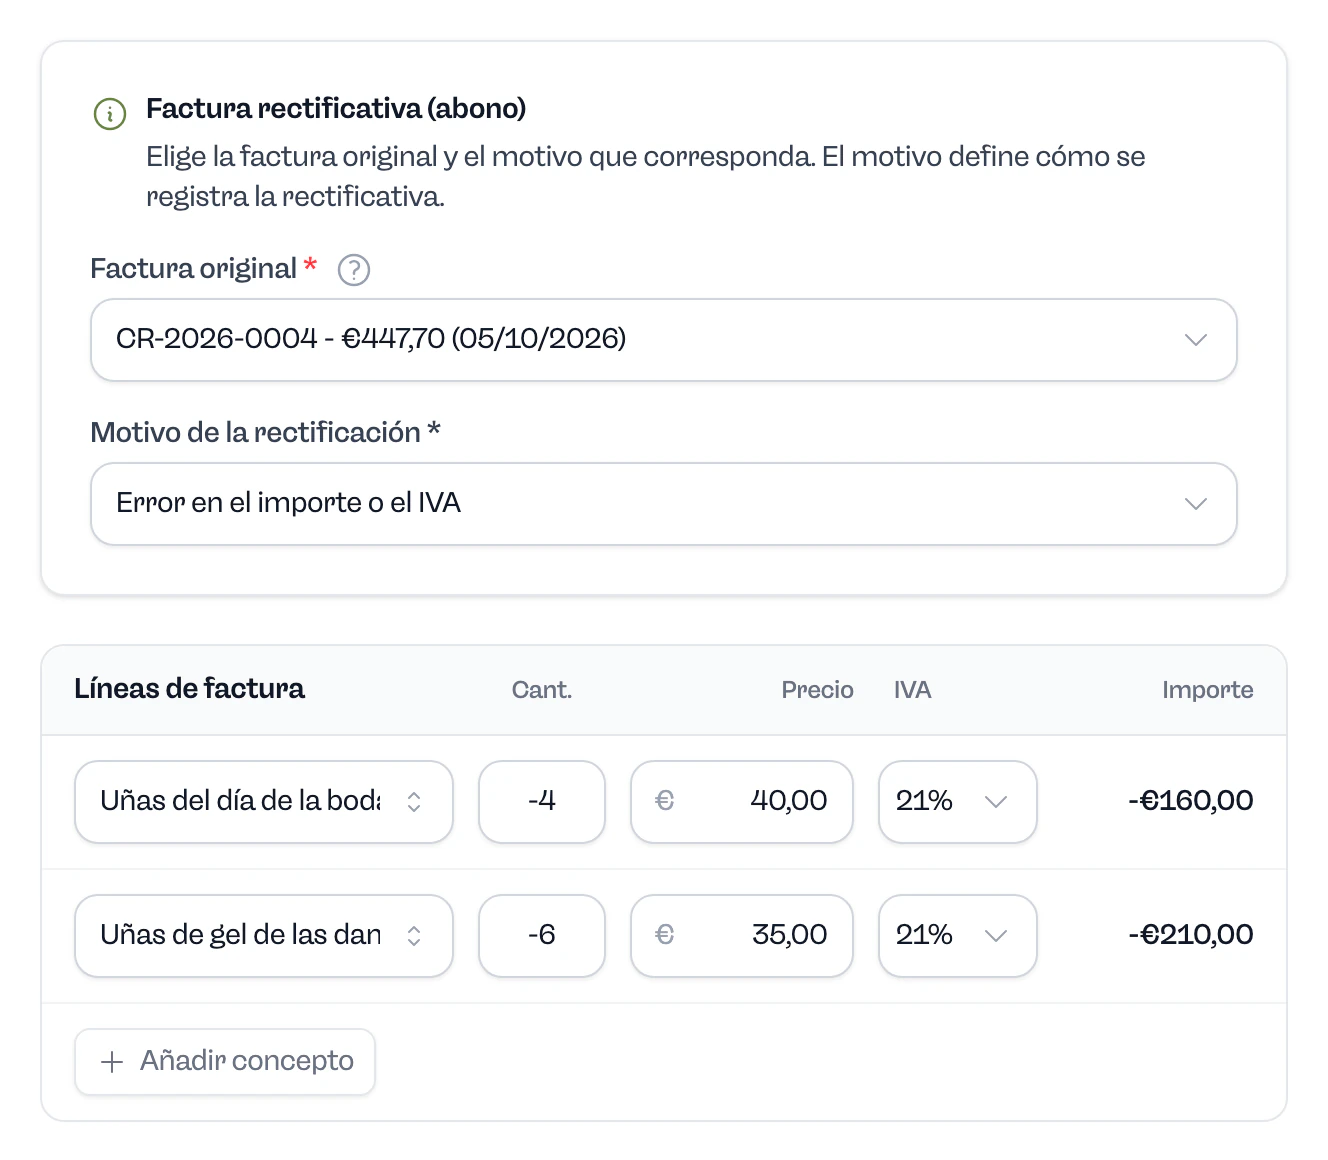
Una factura emitida no se borra ni se edita. Si tenía un error o si después cambia el importe, emites otra factura que la corrige: la factura rectificativa. Es una de las reglas básicas de cómo facturar como autónomo, la guía que reúne todo lo que tiene que llevar una factura.
Aquí tienes cuándo es obligatoria, qué datos lleva, las dos formas de hacerla, el plazo y cómo cuenta en tu declaración de IVA. Las reglas salen del artículo 15 del Reglamento de facturación (Real Decreto 1619/2012) y de los artículos 80 y 89 de la Ley 37/1992 del IVA.
Cuándo tienes que hacer una factura rectificativa
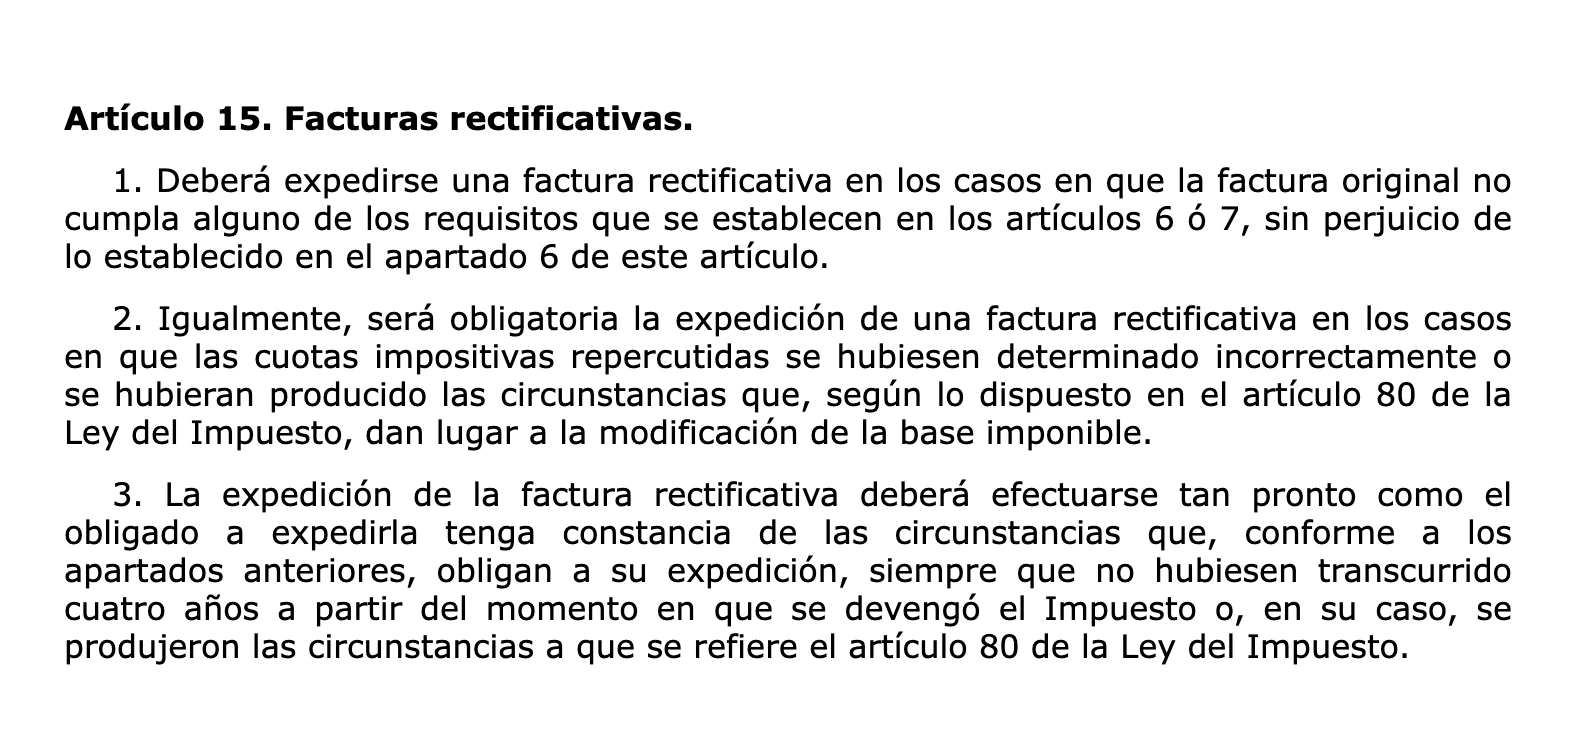
El artículo 15 del Reglamento de facturación la exige en tres situaciones:
- A la factura le falta un dato o lo tiene mal. Por ejemplo, el NIF o el domicilio de tu cliente, la descripción o la fecha. Cualquier requisito de los artículos 6 o 7 del Reglamento cuenta (artículo 15.1).
- El IVA estaba mal calculado. Aplicaste un tipo equivocado, cobraste IVA en una operación exenta o te olvidaste de cobrarlo (artículo 15.2).
- La base imponible cambia después de la venta por alguna de las causas del artículo 80 de la Ley del IVA (artículo 15.2).
Solo estas causas convierten una factura en rectificativa (artículo 15.6). Por eso, cuando un cliente te pide una factura completa a cambio de una factura simplificada que era correcta, la nueva no es rectificativa: es un canje.
Los cambios de la base del artículo 80
Hay que rectificar porque cambia la base imponible en estos casos:
- Te devuelven envases y embalajes reutilizables (artículo 80.Uno.1.º).
- Concedes un descuento o una bonificación después de la venta, por ejemplo un rappel por volumen al final del año (artículo 80.Uno.2.º).
- La operación queda sin efecto del todo o en parte, o cambia el precio después de hacerla: un cliente te devuelve un producto o cancela parte de un encargo ya facturado (artículo 80.Dos).
- Tu cliente entra en concurso de acreedores sin haberte pagado (artículo 80.Tres).
- Tu cliente no te paga y el crédito se considera incobrable (artículo 80.Cuatro).
Si un cliente no te paga
Cuando emites una factura, ingresas su IVA en Hacienda aunque no la hayas cobrado. Si el cliente no paga, puedes recuperar ese IVA con una rectificativa, pero solo si se cumplen todas estas condiciones (artículo 80.Cuatro de la Ley del IVA):
- Ha pasado un año desde el devengo del IVA sin cobrar. Si tu volumen de operaciones del año anterior no pasó de €6.010.121,04, el plazo puede ser de seis meses.
- La factura está anotada en tus libros registro del IVA.
- Tu cliente es una empresa o un profesional o, si es un particular, la base de la factura pasa de €50.
- Has reclamado el cobro por vía judicial, con un requerimiento notarial o por otro medio que deje constancia fehaciente de la reclamación.
Desde que se cumple ese plazo tienes seis meses para emitir la rectificativa. Después tienes un mes para comunicarlo a la Agencia Tributaria con el formulario de su sede electrónica, junto con la copia de la rectificativa y la prueba de la reclamación (artículo 24.2 del Reglamento del IVA). No se puede hacer si el cliente no está establecido en España, Canarias, Ceuta o Melilla, salvo en un procedimiento de insolvencia de otro país de la UE, ni con créditos con garantía real, afianzados o asegurados, ni entre partes vinculadas (artículo 80.Cinco).
El plazo: en cuanto lo sepas y dentro de cuatro años
Tienes que emitir la rectificativa tan pronto como conozcas el motivo, siempre que no hayan pasado cuatro años desde el devengo del IVA de la factura original o desde que ocurrió la causa del artículo 80 (artículo 15.3 del Reglamento de facturación y artículo 89.Uno de la Ley del IVA).
Hay un límite que conviene conocer. Si la corrección sube el IVA por un error tuyo y tu cliente es un particular, no puedes repercutirle la diferencia. Solo puedes hacerlo cuando la causa es una del artículo 80 o una subida de los tipos de IVA aprobada por ley (artículo 89.Tres.1.º).
Qué tiene que llevar una factura rectificativa
Una rectificativa es una factura más, así que lleva los mismos datos que una factura completa del artículo 6, o los de una simplificada del artículo 7 si corriges una simplificada (artículo 15.5). Además:
- Una serie propia. Las rectificativas van en una serie específica, separada de tus facturas normales (artículo 6.1.a). Un formato habitual es una letra delante, como R-2026-0001.
- Los datos de la factura que corriges: su número, su serie y su fecha (artículo 15.4). Con una sola rectificativa puedes corregir varias facturas si las identificas todas. Si la causa es un descuento por volumen de operaciones, basta con indicar el periodo al que se refiere.
- La corrección que haces. La descripción, la base y la cuota de IVA expresan la rectificación (artículo 15.5).
El artículo 15 no exige escribir el motivo, pero decirlo en una línea, como «devolución de dos unidades» o «NIF del cliente corregido», ayuda a tu cliente a anotarla.
Por diferencias o por sustitución
El artículo 15.5 te deja elegir entre dos formas de poner los importes:
- Por diferencias: pones solo el importe de la corrección, con su signo, positivo o negativo.
- Por sustitución: pones cómo quedan las cifras después de corregir e indicas también el importe de la corrección.
Un ejemplo. Carmen, diseñadora, facturó €1.000 + IVA a una agencia. Después acuerdan un descuento de €200 sobre ese trabajo. Así queda la rectificativa de cada forma:
| Concepto | Por diferencias | Por sustitución |
|---|---|---|
| Base imponible | −€200,00 | €800,00 (rectificación: −€200,00) |
| IVA 21 % | −€42,00 | €168,00 (rectificación: −€42,00) |
| Total | −€242,00 | €968,00 (rectificación: −€242,00) |
El efecto fiscal es el mismo: el IVA que declaras baja €42.
Devoluciones con un pedido nuevo
Si un cliente te devuelve mercancía o envases y le vuelves a vender, no hace falta una rectificativa aparte: puedes restar lo devuelto en la factura del nuevo pedido, siempre que todas las operaciones lleven el mismo tipo de IVA (artículo 15.2, segundo párrafo).
Por qué una factura no se borra ni se edita
La numeración de cada serie tiene que ser correlativa (artículo 6.1.a). Si borras una factura, dejas un hueco. Si la editas, el documento que tiene tu cliente ya no coincide con el tuyo. Por eso la ley corrige siempre con una factura nueva que identifica la anterior (artículo 15.4). Si toda la operación se anula, la rectificativa recoge el importe completo en negativo.
Con Veri*Factu esto queda además en el programa con el que facturas: cada factura genera un registro que no se puede alterar sin que el sistema lo detecte. Cualquier corrección se hace con un registro nuevo posterior (artículo 8.2.a del Reglamento aprobado por el Real Decreto 1007/2023). Según el texto vigente en el BOE, el programa tiene que estar adaptado antes del 01/01/2027 si tributas en el Impuesto sobre Sociedades y antes del 01/07/2027 en el resto de casos, incluidos los autónomos (disposición final cuarta del Real Decreto 1007/2023, modificada por el Real Decreto-ley 15/2025). Hacienda ha anunciado un aplazamiento a 2028, pero no está publicado en el BOE: lo cuenta Veri*Factu se aplaza a octubre de 2028. El resto de requisitos están en qué es Veri*Factu y cómo cumplir.
Cómo afecta a tu modelo 303
El artículo 89.Cinco de la Ley del IVA distingue según la rectificativa baje o suba el IVA:
- Si baja el IVA (un descuento, una devolución, un impagado o un error a tu favor), puedes restarlo en el modelo 303 del periodo en que haces la rectificación o en los siguientes, hasta un año después. En ese caso tienes que devolver a tu cliente el IVA que le cobraste de más. La otra vía es pedir a Hacienda la rectificación de la autoliquidación original (artículo 120.3 de la Ley General Tributaria).
- Si sube el IVA por un error y Hacienda no te lo ha requerido antes, presentas una autoliquidación rectificativa del periodo de la factura original, con el recargo y los intereses que procedan. Lo que supone está en recargos por presentar tarde. Si la subida se debe a una causa del artículo 80 o a un error fundado de derecho, puedes incluirla en el 303 del periodo en que rectificas.
Tu cliente, si es una empresa o un profesional, también ajusta su IVA. Cuando la rectificativa baja el IVA por una causa del artículo 80, como un descuento o una devolución, resta esa cuota en la declaración del periodo en que la recibe (artículo 114.Dos.2.º de la Ley del IVA).
Cómo lo hace Facturaz
En Facturaz una factura emitida nunca se anula, se borra ni se edita. Cada corrección es una rectificativa que copia las líneas de la original en negativo y hace referencia a ella. Facturaz es conforme con Veri*Factu. Autónomo Go cuesta €24 + IVA al mes y Autónomo Plus €44 + IVA al mes, con 14 días gratis: lo tienes en precios.