Una factura es el documento que prueba una venta: quién vende, a quién, qué, por cuánto y con qué impuestos. Para ti es el justificante de tus ingresos. Para tu cliente, si es una empresa, es lo que le permite deducirse el gasto y el IVA. Por eso la ley fija qué tiene que llevar, cuándo se emite y cómo se corrige.
Esta guía reúne todas esas reglas en un solo sitio, con el artículo del que sale cada una. La norma principal es el Reglamento de facturación, aprobado por el Real Decreto 1619/2012. Si vas a emitir tu primera factura ahora mismo, tienes el paso a paso en cómo hacer tu primera factura como autónomo.
Cuándo tienes que hacer una factura
Como autónomo tienes que emitir factura (y guardar una copia) por cada venta o servicio que hagas dentro de tu actividad. También por los anticipos que cobres antes de hacer el trabajo (artículo 2.1 del Reglamento de facturación).
Hay casos en los que es obligatoria siempre: cuando tu cliente es una empresa o un profesional, cuando es una administración pública o cuando el cliente te la pide para ejercer un derecho fiscal (artículo 2.2). Solo en unos pocos supuestos no hace falta, por ejemplo en algunas operaciones exentas de IVA hechas a particulares o en las ventas de un comercio en recargo de equivalencia (artículo 3).
Plazo para emitirla
La regla general es emitir la factura en el momento de la operación. Si tu cliente es una empresa o un profesional, tienes hasta antes del día 16 del mes siguiente a aquel en que se devengó el IVA (artículo 11.1). Por ejemplo, por un trabajo terminado el 20/03/2026 para una empresa, la factura tenía que estar emitida como tarde el 15/04/2026.
Ese plazo es para emitirla, no para cobrarla. El plazo de pago entre empresas es otro: si no habéis pactado nada, 30 días naturales desde que entregas el trabajo. Aunque lo pactéis, nunca más de 60 días (artículo 4 de la Ley 3/2004 de lucha contra la morosidad).
Qué tiene que llevar una factura
El artículo 6.1 del Reglamento de facturación enumera los datos de una factura completa. Estos son los que necesita casi cualquier autónomo:
- Número y, si usas varias, serie. La numeración dentro de cada serie tiene que ser correlativa, sin saltos.
- Fecha de expedición.
- Tu nombre y apellidos o razón social y los de tu cliente.
- Tu NIF y el de tu cliente. En una factura completa por una operación hecha en España, el NIF del cliente es obligatorio aunque sea un particular (artículo 6.1.d).
- Tu domicilio y el de tu cliente.
- Descripción de lo que vendes, con el precio unitario sin impuestos y cualquier descuento.
- El tipo de IVA aplicado y la cuota de IVA, por separado.
- La fecha de la operación, si es distinta de la fecha de la factura.
- Si la operación está exenta, la mención de la exención y el artículo que la ampara.
- Si es tu cliente quien declara el IVA, la mención «inversión del sujeto pasivo».
Si la factura lleva varios tipos de IVA, o mezcla operaciones exentas con otras que no lo están, hay que separar la base de cada una (artículo 6.2). La retención de IRPF no está en esta lista porque la regula la ley del IRPF, pero si toca conviene que aparezca, porque tu cliente necesita saber cuánto retener.
La numeración y las series
Puedes usar series separadas cuando tengas un motivo, por ejemplo distintos establecimientos o tipos de operación. Las facturas rectificativas tienen que ir siempre en una serie propia (artículo 6.1.a). Un formato habitual es el año más un número, como 2026-0001, pero la ley no impone ninguno: lo que exige es que dentro de cada serie no haya huecos ni saltos.
Factura completa o factura simplificada
La factura simplificada es lo que muchos llaman ticket. Puedes emitirla cuando el importe no pasa de €400, IVA incluido, o cuando es una rectificativa. El límite sube a €3.000 en ciertas actividades, como el comercio minorista, la hostelería, la peluquería o el transporte de personas (artículo 4). No vale para entregas de bienes a otro país de la UE.
Lleva menos datos que la completa: número, fecha, tu NIF y nombre, qué vendes, el tipo de IVA y el total (artículo 7.1). Si tu cliente es una empresa y te lo pide, tienes que añadir su NIF, su domicilio y la cuota de IVA por separado, porque sin eso no puede deducirse el IVA (artículo 7.2).
El IVA de tus facturas
Lo normal es aplicar el 21 %, el tipo general (artículo 90 de la Ley 37/1992 del IVA). Ciertos bienes y servicios llevan el 10 % o el 4 % (artículo 91). Algunas actividades están exentas, como la asistencia sanitaria de médicos y profesionales sanitarios o ciertos servicios de enseñanza (artículo 20): en ese caso la factura no lleva IVA y tiene que decir por qué.
Si tu cliente es una empresa establecida en otro país, por regla general los servicios se entienden prestados donde está tu cliente (artículo 69.Uno.1.º de la Ley del IVA). Tu factura no lleva IVA español. Si el cliente es de la UE, la factura dice «inversión del sujeto pasivo» y además necesitas estar en el registro de operadores intracomunitarios. Lo que eso supone en tus declaraciones lo explica la guía de impuestos del autónomo. Para elegir el tipo correcto en cada caso, lee cómo elegir el IVA y el IRPF de tus facturas.
La retención de IRPF en la factura
Si eres profesional y facturas a una empresa o a otro autónomo, tu cliente te retiene el 15 % de la base y lo ingresa en Hacienda a tu nombre (artículo 101.5 de la Ley 35/2006 del IRPF y artículo 95.1 de su Reglamento). El año en que empiezas y los dos siguientes la retención es del 7 %, si no tuviste actividad profesional el año anterior al inicio; tienes que comunicárselo a tu cliente por escrito.
No hay retención cuando facturas a particulares, porque solo retienen las empresas y los autónomos que pagan dentro de su actividad (artículo 99.2 de la Ley del IRPF). Tampoco, en general, en las actividades empresariales como el comercio: la retención del 15 % es para las actividades profesionales (artículo 95 del Reglamento del IRPF).
El total de la factura es la base más el IVA menos la retención:
| Concepto | Importe |
|---|---|
| Base imponible | €1.000,00 |
| IVA 21 % | €210,00 |
| Retención IRPF 15 % | −€150,00 |
| Total a cobrar | €1.060,00 |
Tu cliente te paga €1.060. Los €210 de IVA los entregas tú a Hacienda en tu declaración trimestral. Los €150 los ingresa tu cliente y te cuentan como pago adelantado de tu IRPF.
Corregir una factura: la factura rectificativa
Una factura emitida no se borra ni se edita. Si tiene un error, si cambia el importe por un descuento o una devolución, o si el IVA estaba mal calculado, emites una factura rectificativa (artículo 15.1 y 15.2). Tiene que identificar la factura que corrige y lo que cambia, ir en su propia serie y emitirse en cuanto te des cuenta, siempre dentro de los cuatro años desde que se devengó el IVA (artículos 15.3 y 15.4).
Puedes poner en la rectificativa solo la diferencia, positiva o negativa, o cómo quedan las cifras después de corregir indicando también la diferencia (artículo 15.5). Una misma rectificativa puede corregir varias facturas si las identificas todas.
Presupuestos y facturas proforma
Un presupuesto o una factura proforma sirven para que tu cliente sepa lo que va a pagar, pero no son facturas: el Reglamento de facturación no los regula y tu cliente no puede deducirse el IVA con ellos, porque para eso necesita la factura (artículo 97 de la Ley del IVA). Cuando haces el trabajo o cobras, emites la factura de verdad.
Esto importa si cobras con plataformas que generan sus propios documentos. Si usas Stripe, lee cómo configurar Stripe como proforma para evitar facturas duplicadas. Para pasar un presupuesto aceptado a factura sin volver a escribirlo, mira los presupuestos en Facturaz.
Cuánto tiempo guardar tus facturas
Tienes que conservar las facturas que emites y las que recibes durante el plazo de prescripción de la Ley General Tributaria (artículo 19 del Reglamento de facturación). Ese plazo es de cuatro años y empieza a contar el día siguiente al fin del plazo para presentar la declaración en la que cuentan esas facturas (artículos 66 y 67 de la Ley 58/2003).
Veri*Factu: los requisitos del programa con el que facturas
Veri*Factu es el nombre corriente del Reglamento aprobado por el Real Decreto 1007/2023. No cambia lo que lleva una factura, sino el programa con el que la haces. Se aplica a los autónomos que facturan con un sistema informático, aunque solo lo usen para parte de su actividad (artículo 3.1 del Reglamento). No afecta a quien lleva sus libros por el Suministro Inmediato de Información (artículo 3.3).
Lo que exige, en palabras sencillas:
- Cada factura genera un registro de facturación con una huella digital, encadenado al registro anterior para que no se pueda alterar sin que se note (artículos 8 y 12 del Reglamento).
- La factura lleva un código QR con parte de sus datos (artículo 6.5 del Reglamento de facturación).
- El programa puede enviar cada registro a la Agencia Tributaria en el momento o guardarlo firmado. Enviarlo es voluntario (artículo 15). Si el programa envía todos los registros, la factura lleva además la frase «Factura verificable en la sede electrónica de la AEAT» o «VERI*FACTU» (artículo 6.5.b del Reglamento de facturación).
Las fechas que obligan hoy, 05/11/2026, son las del Real Decreto 1007/2023 tras su modificación por el Real Decreto-ley 15/2025, de 2 de diciembre: los contribuyentes del Impuesto sobre Sociedades tienen que tener el programa adaptado antes del 01/01/2027. El resto, incluidos los autónomos, antes del 01/07/2027 (disposición final cuarta).
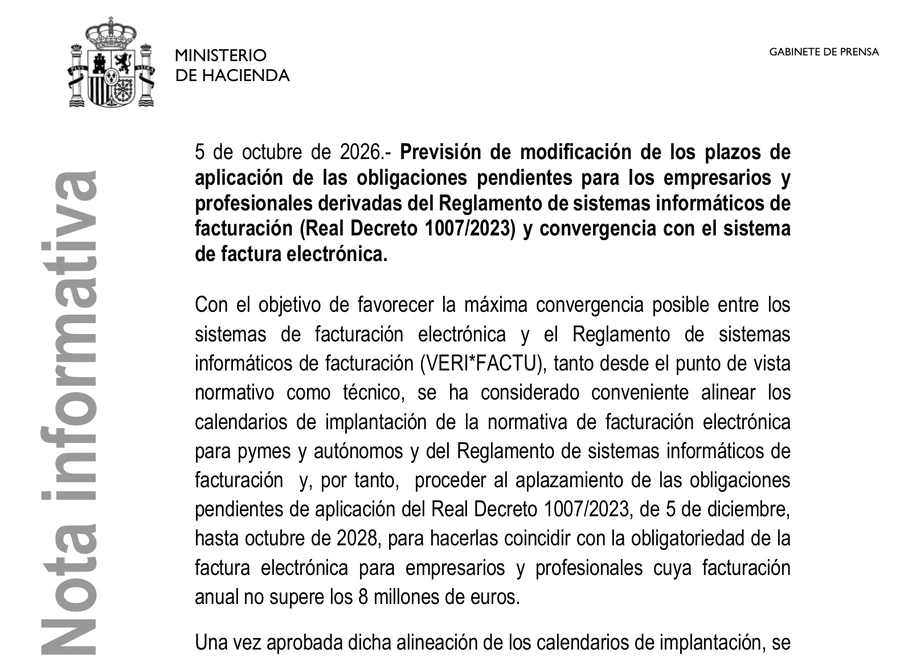
El 05/10/2026 Hacienda anunció que quiere aplazar estas obligaciones a octubre de 2028. A día de hoy ese aplazamiento no se ha publicado en el BOE, así que las fechas de 2027 siguen siendo las legales. Te lo contamos en Veri*Factu se aplaza a octubre de 2028: qué cambia.
La Ley General Tributaria sanciona con €50.000 por ejercicio tener un programa que no esté certificado como exige el reglamento o que se haya alterado (artículo 201 bis). Más detalle en qué es Veri*Factu y cómo cumplir y en qué significa facturar conforme a Veri*Factu. Cómo lo cumple Facturaz está en su página de Veri*Factu.
La factura electrónica entre empresas
Es una obligación distinta de Veri*Factu. El Real Decreto 238/2026 regula la factura electrónica obligatoria entre empresarios y profesionales: las facturas a otras empresas se enviarán en formato electrónico por la solución pública de la Agencia Tributaria o por plataformas privadas. Las facturas a particulares quedan fuera.
Las fechas cuentan desde la entrada en vigor de la Orden HAC/1028/2026, el 06/10/2026: doce meses después para quien tuvo un volumen de operaciones de más de €8 millones el año anterior y veinticuatro meses después para el resto de empresarios y profesionales, es decir, octubre de 2028 para casi todos los autónomos (disposición final cuarta del Real Decreto 238/2026).
Si vendes por internet
Cada pago que cobras por internet necesita su factura, igual que cualquier otra venta. Si vendes con Stripe, una forma de evitar duplicados es que cada cobro genere su factura en tu programa de facturación y que Stripe solo emita documentos informativos. Lo explican cómo facturar automáticamente tus ventas de Stripe y la guía de Stripe como proforma enlazada arriba.
Cómo te ayuda Facturaz
Le dices a Facturaz tu actividad y tu régimen de IVA una vez. A partir de ahí aplica el IVA, el IRPF o la exención que tocan, imprime el artículo de la ley cuando no hay IVA y numera cada factura en su serie. Las rectificativas se hacen a partir de la original y las simplificadas sirven para ventas de hasta €400. Cada factura lleva su registro de facturación y su código QR. El envío a la Agencia Tributaria viene desactivado hasta que tú lo actives: Facturaz es conforme con Veri*Factu. Autónomo Go cuesta €24 + IVA al mes y Autónomo Plus €44 + IVA al mes, con 14 días gratis. Lo tienes en facturación en Facturaz.