Muchos clientes piden una «proforma» antes de pagar: un documento con el aspecto de una factura que les dice qué van a comprar, a qué precio y con qué impuestos. Es útil, pero no es una factura y no la sustituye. Este artículo forma parte de cómo facturar como autónomo, la guía con las reglas de la facturación.
Ninguna ley define la factura proforma. El Reglamento de facturación (Real Decreto 1619/2012) regula las facturas y no la menciona. Lo que sí regula la ley es lo que pasa alrededor: cuándo tienes que facturar, qué ocurre si cobras por adelantado y qué documento necesita tu cliente para deducirse el IVA. Eso es lo que vas a encontrar aquí.
Qué es una factura proforma
Es un documento comercial que anticipa la factura de una venta concreta. Suele llevar los mismos datos que tendrá la factura: tus datos y los del cliente, los conceptos, los precios, el IVA y el total. La diferencia está en el título y en el efecto: pone «factura proforma» y no tiene ninguna consecuencia fiscal.
Sirve para que el cliente sepa exactamente qué va a pagar, para que lo apruebe internamente o para que haga una transferencia antes de recibir el trabajo o la mercancía.
Lo que una proforma no hace
- No cumple tu obligación de facturar. Tienes que emitir factura por cada venta y por cada cobro anticipado (artículo 2.1 del Reglamento de facturación). La factura se emite al hacer la operación o, si el cliente es una empresa o un profesional, antes del día 16 del mes siguiente (artículo 11.1).
- No genera IVA a declarar. El IVA se devenga cuando entregas el bien o prestas el servicio (artículo 75.Uno de la Ley 37/1992 del IVA) o cuando cobras un anticipo (artículo 75.Dos), no cuando envías una proforma. Por eso no va a tus libros registro ni al modelo 303.
- No sirve para deducir el IVA. Tu cliente solo puede deducirse el IVA con la factura original (artículo 97.Uno de la Ley del IVA). Con una proforma, no.
Proforma, presupuesto y factura
La ley no define ni el presupuesto ni la proforma, así que la diferencia entre los dos es de uso. Esta tabla resume cómo se usan normalmente:
| Documento | Para qué se usa | Efecto fiscal |
|---|---|---|
| Presupuesto | Ofrecer un trabajo y su precio antes de que el cliente decida. Si lo acepta, fija lo pactado. | Ninguno |
| Factura proforma | Anticipar la factura de una venta ya hablada, pedir un pago o hacer un trámite. | Ninguno |
| Factura | Documentar la venta o el cobro anticipado. | Va a tus libros y a tus declaraciones. Tu cliente deduce el IVA con ella. |
Si te pagan por adelantado
Aquí está el error más común. Cuando un cliente paga una parte antes de que hagas el trabajo, ese anticipo ya devenga IVA en el momento del cobro, por el importe cobrado (artículo 75.Dos de la Ley del IVA). Y por ese cobro tienes que emitir una factura (artículo 2.1 del Reglamento de facturación), que indica la fecha en que recibiste el pago si es distinta de la de la factura (artículo 6.1.i).
Un ejemplo. Marta, diseñadora web, acuerda una web por €2.000 + IVA con una empresa. Le envía una proforma por el total y el cliente le paga el 50 % por adelantado en septiembre. El trabajo se entrega en noviembre:
| Documento | Base | IVA 21 % | Efecto |
|---|---|---|---|
| Proforma (agosto) | €2.000,00 | €420,00 | Ninguno: solo informa |
| Factura del anticipo (septiembre) | €1.000,00 | €210,00 | IVA en el 303 del tercer trimestre |
| Factura final (noviembre) | €1.000,00 | €210,00 | IVA en el 303 del cuarto trimestre |
Si eres profesional y tu cliente es una empresa, la factura del anticipo lleva también la retención de IRPF: la obligación de retener nace cuando se paga (artículo 78.1 del Reglamento del IRPF). El porcentaje que toca lo explica la retención de IRPF en tus facturas.
Hay una excepción: los anticipos de entregas de bienes a empresas de otro país de la UE, exentas por el artículo 25 de la Ley del IVA, no devengan IVA al cobrarse ni necesitan factura de anticipo (artículos 75.Dos de la Ley y 2.1 del Reglamento de facturación).
Para qué se usa una proforma
- Pedir un pago antes de empezar. La proforma le dice al cliente cuánto tiene que transferir. En cuanto cobras, emites la factura de ese cobro.
- Envíos de mercancía fuera de la UE. El transportista o la aduana pueden pedir un documento con el valor de la mercancía antes de que exista la factura, o cuando el envío no es una venta, como unas muestras. Si sí es una venta, la exportación necesita su factura. Lo verás en cómo facturar a un cliente extranjero.
- Ayudas y financiación. Algunas convocatorias o entidades piden presupuestos o proformas de la inversión que vas a hacer. Para justificar el gasto después, lo normal es que pidan la factura.
- Plataformas de cobro. Si una plataforma como Stripe genera sus propios documentos y tu programa emite la factura, marcar los de la plataforma como proforma evita duplicados. Está explicado en cómo configurar Stripe como proforma.
Errores que conviene evitar
- Numerar la proforma en tu serie de facturas. La numeración de las facturas tiene que ser correlativa dentro de cada serie (artículo 6.1.a del Reglamento de facturación). Si las proformas comparten serie con las facturas, aparecen números que no corresponden a ninguna factura. Usa otra numeración y pon «proforma» bien visible.
- Cambiar el título de la proforma y darla por factura. La factura es un documento nuevo, con su número de la serie y su fecha de expedición.
- Olvidar la factura del anticipo. Si cobras antes de hacer el trabajo, el IVA de lo cobrado va en el 303 de ese trimestre, aunque la factura final llegue después.
- Dar una proforma a quien necesita una factura. Una empresa no puede deducirse el IVA con ella. Si ya hiciste el trabajo, lo que toca es la factura. Si la factura que emitiste tiene un error, se corrige con una factura rectificativa.
Cómo lo hace Facturaz
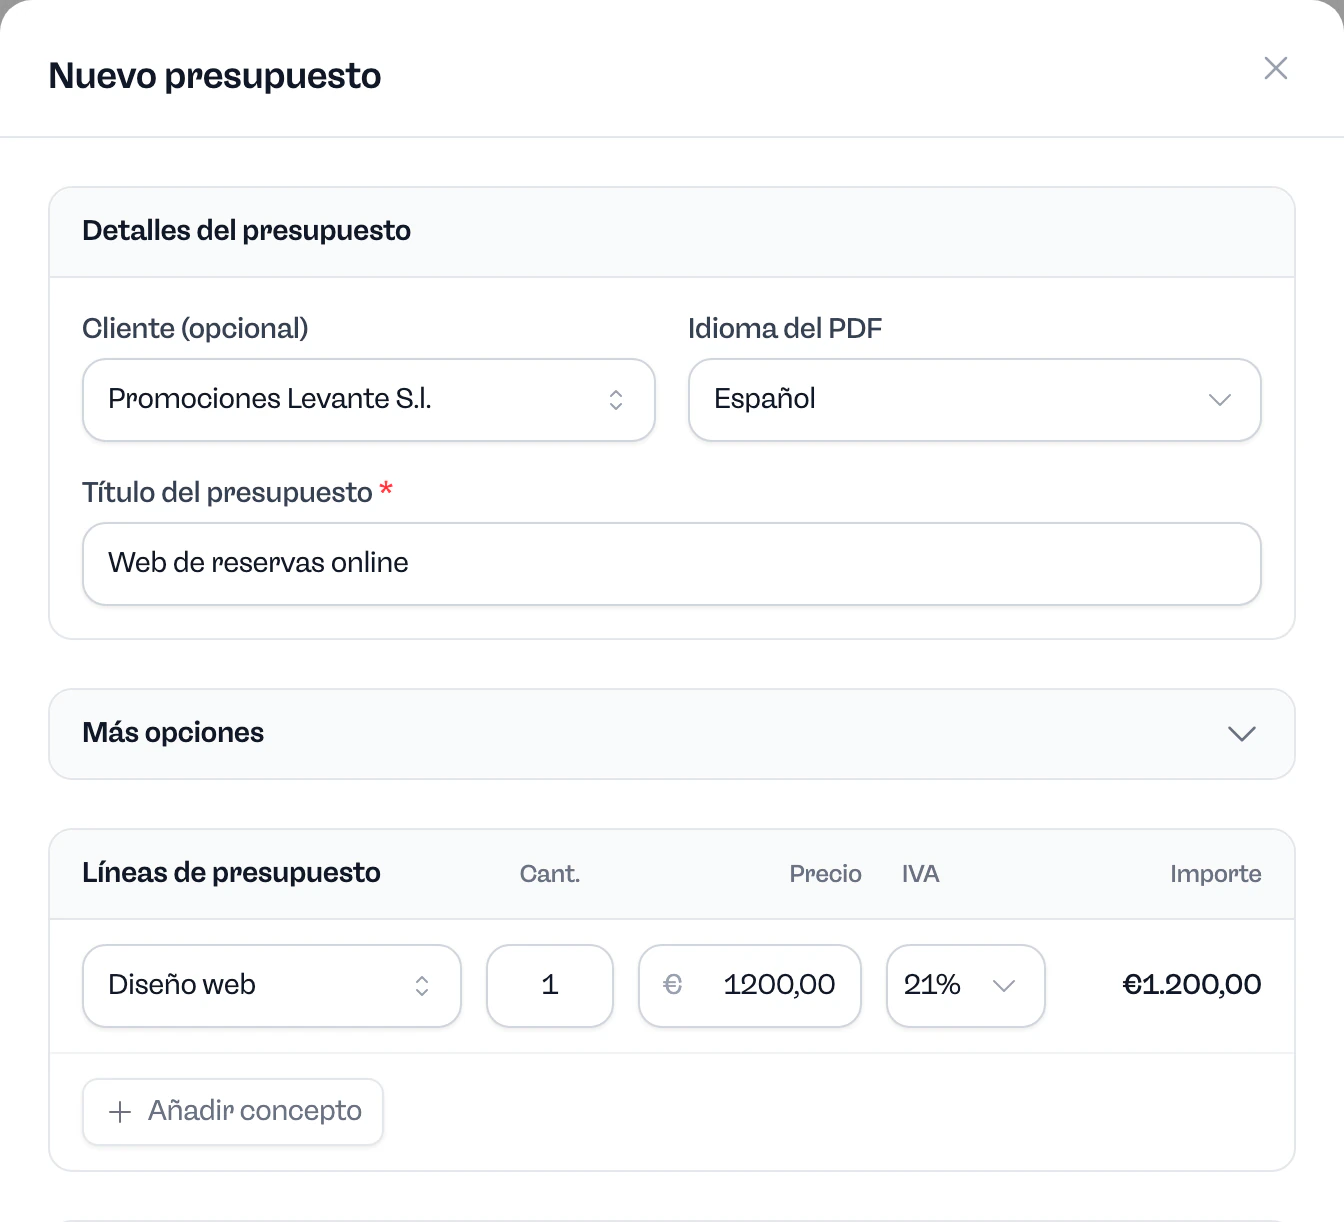
Facturaz no tiene un documento proforma. Para ofertas tienes los presupuestos, una app que activas en Ajustes y que tu cliente firma online. Cuando haces el trabajo o cobras, emites la factura. Si hay que corregirla, se hace con una rectificativa que hace referencia a la original. Facturaz es conforme con Veri*Factu. Autónomo Go cuesta €24 + IVA al mes y Autónomo Plus €44 + IVA al mes, con 14 días gratis: mira los precios.