Cuando facturas a alguien de otro país, lo que importa no es el país, sino quién es tu cliente (una empresa o un particular) y qué vendes (servicios o bienes). Con eso sabes si la factura lleva IVA español y qué mención necesita. Es la parte internacional de cómo facturar como autónomo, la guía con todas las reglas de la factura.
Las reglas salen de la Ley 37/1992 del IVA (artículos 21, 25, 68 a 70 y 73), del Reglamento de facturación (Real Decreto 1619/2012) y del Reglamento del IVA para el modelo 349. Este es el resumen:
| Cliente | Servicios | Bienes |
|---|---|---|
| Empresa de otro país de la UE | Sin IVA español: inversión del sujeto pasivo | Entrega intracomunitaria exenta |
| Particular de otro país de la UE | IVA español, con la excepción de los servicios electrónicos por encima de €10.000 | IVA español hasta €10.000 de ventas a distancia al año |
| Empresa de fuera de la UE | No sujeto al IVA español | Exportación exenta |
| Particular de fuera de la UE | IVA español, salvo los servicios del artículo 69.Dos | Exportación exenta |
Clientes empresa en otro país de la UE
Servicios: inversión del sujeto pasivo
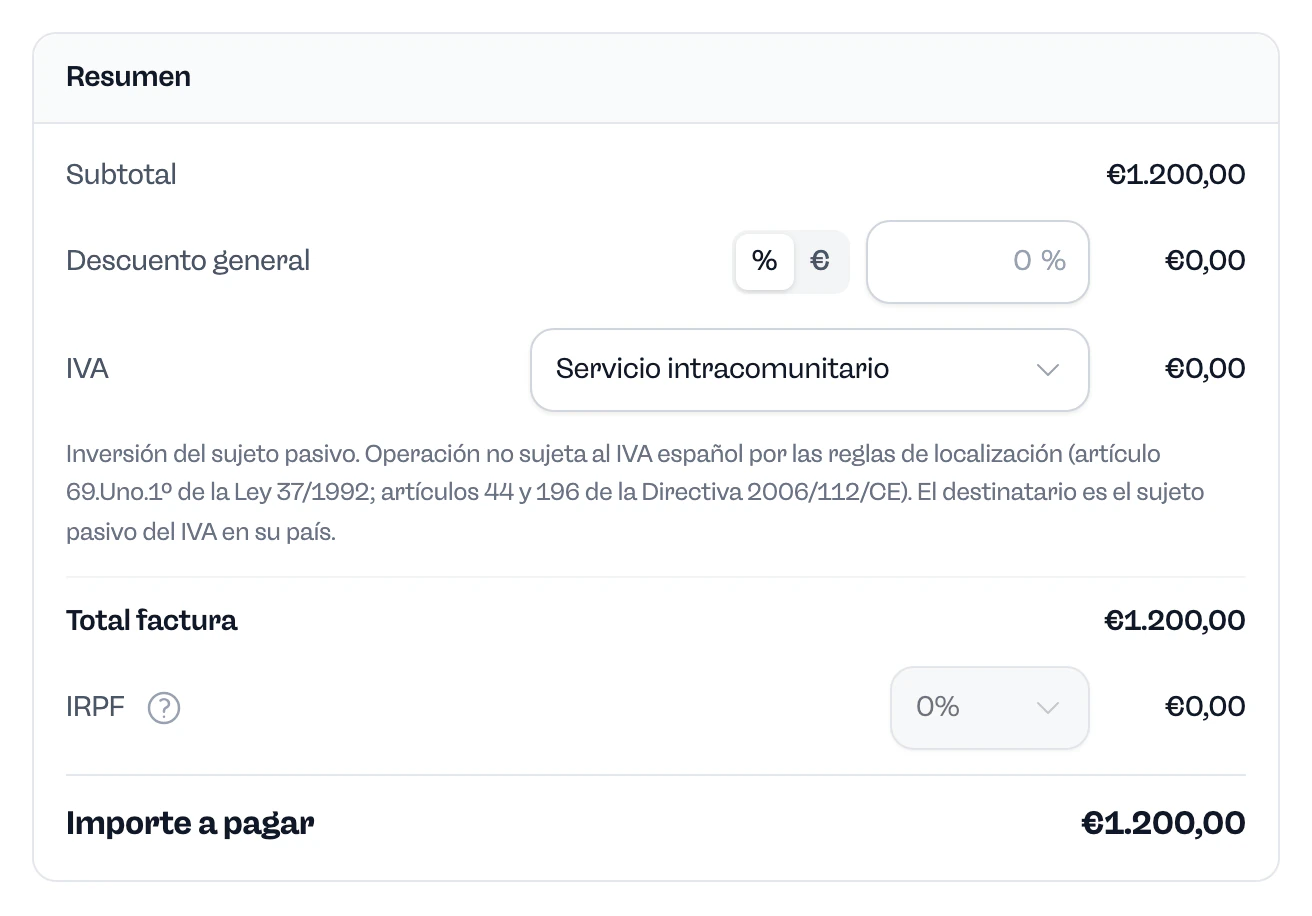
Un servicio a una empresa se entiende prestado donde esa empresa está establecida (artículo 69.Uno.1.º de la Ley del IVA). Si tu cliente es una empresa de Francia, el servicio no se hace en España: tu factura no lleva IVA español y es tu cliente quien declara el IVA en su país.
La factura tiene que llevar el número de IVA de tu cliente (artículo 6.1.d del Reglamento de facturación) y la mención «inversión del sujeto pasivo» (artículo 6.1.m). Un ejemplo: Pablo, programador en Valencia, factura €3.000 a una agencia de Lisboa. Su factura es de €3.000, sin IVA y sin retención.
Bienes: entrega intracomunitaria exenta
Si vendes mercancía a una empresa de otro país de la UE y la envías allí, la venta está exenta de IVA cuando tu cliente tiene un número de IVA de otro Estado miembro y te lo ha comunicado (artículo 25.Uno de la Ley del IVA). La exención depende además de que incluyas la venta en el modelo 349.
La factura lleva el número de IVA del cliente (artículo 6.1.d) y la mención de la exención con su artículo, por ejemplo «entrega intracomunitaria exenta, artículo 25 de la Ley 37/1992» (artículo 6.1.j). Tienes que emitirla antes del día 16 del mes siguiente a aquel en que empieza el transporte (artículo 11.2). Nunca puede ser una factura simplificada (artículo 4.4.a).
El ROI y la comprobación en VIES
Para estas operaciones necesitas tu NIF con el prefijo ES, que se asigna al darte de alta en el Registro de Operadores Intracomunitarios con la declaración censal. El registro es para quien vende bienes a otros países de la UE o presta servicios con inversión del sujeto pasivo en otro Estado miembro (artículos 3.3 y 25 del Real Decreto 1065/2007). Si Hacienda no resuelve en tres meses, puedes entender denegada la solicitud (artículo 25.1). Los pasos están en cómo registrarse en el ROI.
Antes de facturar sin IVA, comprueba que el número de tu cliente es válido en VIES, el censo europeo de números de IVA, o pide a la Agencia Tributaria que te lo confirme (artículo 25.5 del Real Decreto 1065/2007). Lo amplía la guía de operaciones intracomunitarias.
El modelo 349
Las entregas intracomunitarias exentas y los servicios a empresas de otros países de la UE con inversión del sujeto pasivo se declaran en el modelo 349 (artículo 79 del Reglamento del IVA). Se presenta por trimestres, en los veinte primeros días del mes siguiente, salvo que esas operaciones pasen de €50.000 en el trimestre o en alguno de los cuatro anteriores: entonces es mensual. El último periodo del año se presenta en los treinta primeros días de enero (artículo 81). Tienes el detalle en la guía del modelo 349.
Clientes particulares en otro país de la UE
Si tu cliente es un particular, la regla general es la contraria: un servicio que prestas desde España se entiende hecho en España y lleva IVA español, como si el cliente viviera aquí (artículo 69.Uno.2.º).
Hay dos excepciones con un límite común de €10.000 al año, sin IVA, sumando todos los países de la UE (artículo 73):
- Los servicios prestados por vía electrónica, de telecomunicaciones y de radiodifusión y televisión, como vender una plantilla descargable o una suscripción a un programa (artículo 70.Uno.8.º).
- Las ventas a distancia de bienes, cuando envías la mercancía a un particular de otro país de la UE (artículo 68.Tres.b).
Mientras esas ventas no pasen de €10.000 ni en el año anterior ni en el actual, aplicas IVA español. Al superarlas, aplicas el IVA del país del cliente, que puedes declarar desde España con la ventanilla única, el régimen de la Unión (artículo 163 unvicies y siguientes). También puedes elegir el IVA del país del cliente por debajo del límite, como mínimo durante dos años (artículo 73.Dos).
Clientes fuera de la UE
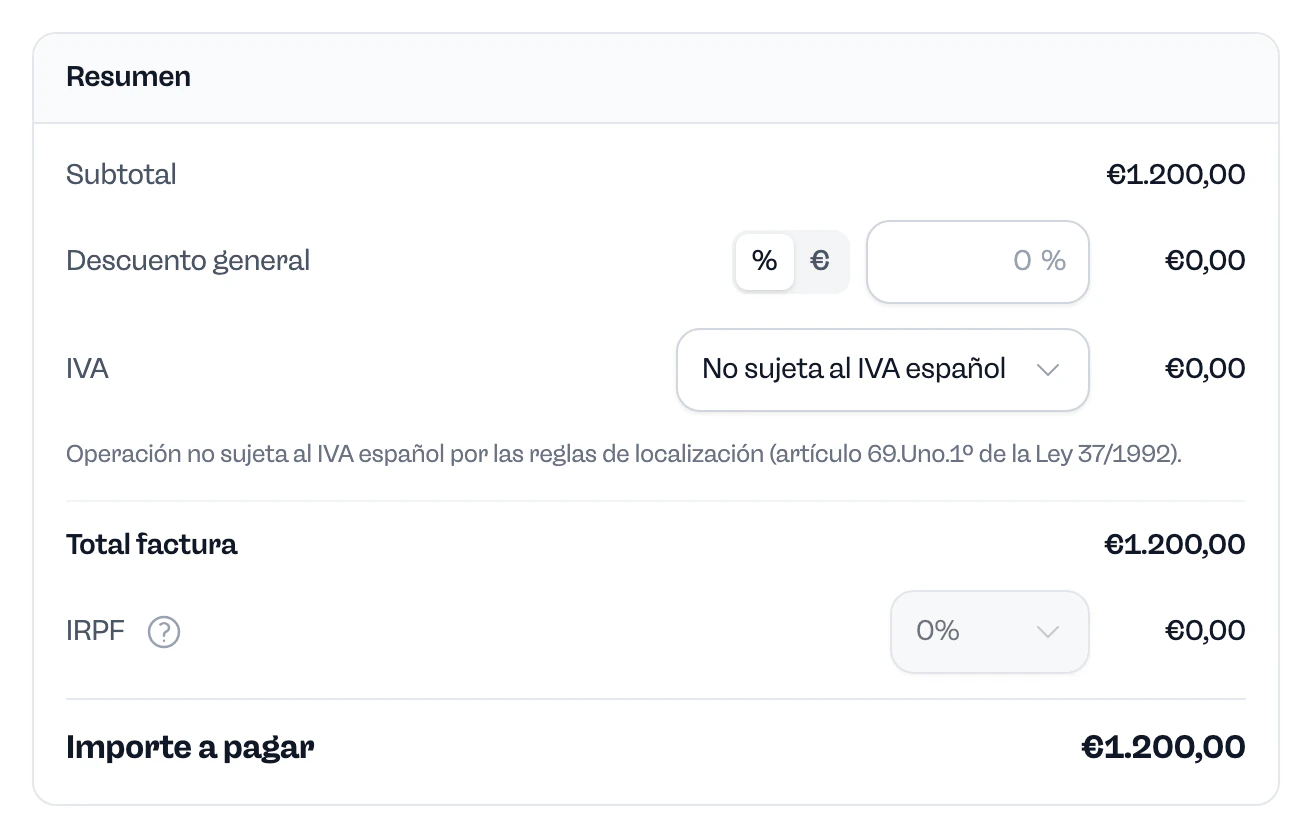
Un servicio a una empresa establecida fuera de la UE no se hace en España, así que no está sujeto al IVA español (artículo 69.Uno.1.º). Es el caso de una empresa de Estados Unidos, Suiza o Reino Unido. La ley no exige una mención concreta, pero conviene indicar en la factura que la operación no está sujeta y el artículo.
Si el cliente es un particular de fuera de la UE, la regla general sigue siendo el IVA español (artículo 69.Uno.2.º). Solo quedan fuera los servicios de la lista del artículo 69.Dos, entre ellos:
- La cesión de derechos de autor, patentes, licencias y marcas.
- La publicidad.
- El asesoramiento, la consultoría, la ingeniería, la abogacía y los servicios contables o fiscales.
- El tratamiento de datos y el suministro de información.
- La traducción y la corrección de textos.
Cuando vendes bienes y los envías fuera de la UE, la venta es una exportación exenta (artículo 21 de la Ley del IVA). La exención exige que la mercancía salga de verdad de la UE. Guarda las facturas, los contratos o pedidos, los documentos de transporte y los que acreditan la salida (artículo 9 del Reglamento del IVA). La factura lleva la mención de la exención con su artículo (artículo 6.1.j del Reglamento de facturación).
Cuando sí llevas IVA español aunque el cliente sea extranjero
Algunos servicios se gravan en España aunque tu cliente sea una empresa extranjera (artículo 70.Uno):
- Los relacionados con inmuebles situados en España: alquiler, obras, servicios de arquitectos e ingenieros sobre esas obras, gestión inmobiliaria y alojamiento hotelero.
- El transporte de pasajeros, por el trayecto que discurre en España.
- El acceso a ferias, congresos y otros eventos que se celebran en España, cuando el cliente es una empresa.
- La restauración y el catering prestados en España.
- El alquiler a corto plazo de un medio de transporte que se entrega en España.
Por ejemplo, si eres arquitecta y una empresa alemana te encarga el proyecto de una casa en Málaga, tu factura lleva IVA español.
Facturas en otra moneda o en otro idioma
Puedes poner los importes de la factura en cualquier moneda, siempre que el IVA, si lo hay, figure en euros (artículo 12.1 del Reglamento de facturación). Para convertirlo se usa el tipo de cambio vendedor fijado por el Banco de España en la fecha de devengo (artículo 79.Once de la Ley del IVA). En tus declaraciones, como el 303 o el 349, los importes van siempre en euros.
El idioma también es libre, aunque Hacienda puede pedirte una traducción en una comprobación (artículo 12.2).
Sin retención de IRPF
Solo retienen IRPF quienes pagan desde España: las empresas, los autónomos que te pagan dentro de su actividad y los no residentes que operan en España con establecimiento permanente (artículo 99.2 de la Ley del IRPF y artículo 76.1 de su Reglamento). Un cliente extranjero sin presencia en España no te retiene, así que tu factura no lleva retención de IRPF.
Ese ingreso tributa igualmente en tu IRPF. Si eres profesional y en el año anterior menos del 70 % de tus ingresos tuvo retención, tienes que presentar el modelo 130 cada trimestre (artículo 109.2 del Reglamento del IRPF). Si el país de tu cliente aplica su propia retención, lo que puedes hacer depende del convenio para evitar la doble imposición.
Cómo lo hace Facturaz
En Facturaz cada factura tiene un tratamiento de IVA, que se rellena a partir del cliente: con IVA, exenta con su artículo, inversión del sujeto pasivo en España, servicio a la UE, entrega de bienes a la UE, exportación de bienes o no sujeta por ser un cliente de fuera de la UE. El PDF imprime la mención legal. Comprueba el número de IVA del cliente en VIES y tu alta en el ROI. También prepara el 349. Si facturas en otra moneda, la factura muestra los importes en euros. Autónomo Go cuesta €24 + IVA al mes y Autónomo Plus €44 + IVA al mes, con 14 días gratis: mira los precios.