Si das clases de yoga o de pilates por tu cuenta y de forma habitual, eres autónomo: haces una actividad económica de forma habitual, personal y directa, por cuenta propia (artículo 1.1 de la Ley 20/2007). Da igual que las des en una sala alquilada, en un parque, en un hotel o por videollamada.
Lo que sí cambia según dónde y para quién das tus clases es el epígrafe, la retención y los modelos. Aquí lo tienes paso a paso. Si quieres que tus alumnos reserven su plaza en tu propia página, mira Reservas para profesores de pilates y yoga.
Las dos altas
Antes de tu primera clase te das de alta en Hacienda con el modelo 036 (artículo 9 del Real Decreto 1065/2007) y en la Seguridad Social como autónomo. Si es tu primera alta, o llevas dos años sin estar de alta, puedes pedir la cuota reducida de los doce primeros meses en la misma solicitud (artículo 38 ter de la Ley 20/2007). Si ya tuviste la cuota reducida en tu alta anterior, necesitas tres años sin estar de alta (artículo 38 ter.4). Las guías del modelo 036 y de la tarifa plana tienen los detalles.
Tu epígrafe: profesional o empresarial
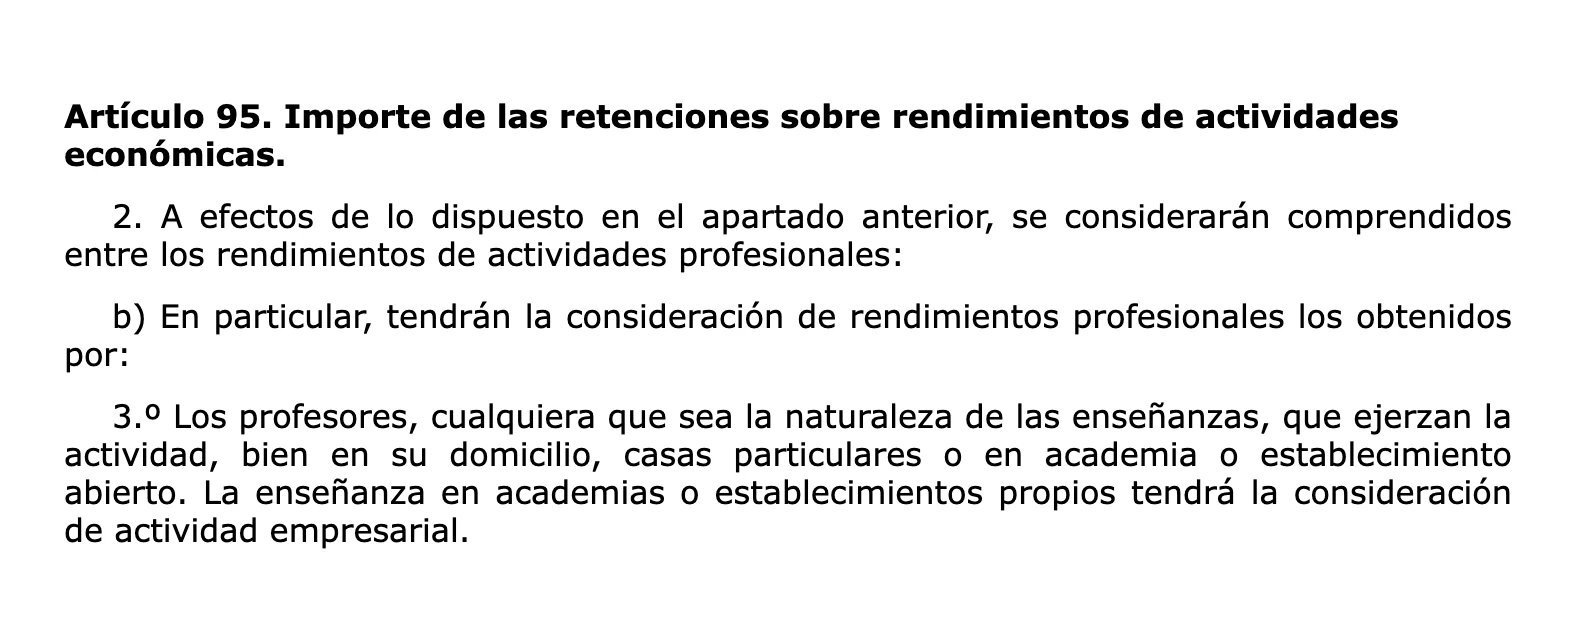
El Reglamento del IRPF separa dos situaciones (artículo 95.2.b.3.º):
- Das clases en tu casa, en casa de tus alumnos o en un local que no es tuyo, como un estudio, un gimnasio o una sala que alquilas por horas. Es una actividad profesional. Tu epígrafe suele ser el grupo 826 de la sección segunda, personal docente de enseñanzas diversas.
- Abres tu propio estudio. La enseñanza en academias o establecimientos propios es una actividad empresarial, con un epígrafe de la sección primera.
La diferencia importa por la retención: solo las actividades profesionales llevan retención de IRPF cuando facturas a una empresa. Tienes más ayuda para elegir en cómo elegir tu epígrafe del IAE.
Tus alumnos y los estudios: dos tipos de factura
Casi todos los profesores combinan las dos cosas. Las clases llevan el 21 % de IVA en los dos casos, como explicamos en el IVA de las clases de yoga y pilates. Lo que cambia es la factura:
| Tus propios alumnos | Un estudio, gimnasio u hotel | |
|---|---|---|
| Factura | Simplificada hasta €400 | Completa, con su NIF |
| Retención de IRPF | No | 15 %, o 7 % al empezar |
| Cuándo | Al cobrar | Antes del día 16 del mes siguiente |
La factura a un estudio la explicamos con un ejemplo en dar clases para un estudio, un gimnasio o un hotel. Y si vendes bonos a tus alumnos, mira bonos de clases de yoga y pilates.
Los modelos de cada trimestre
Cada trimestre presentas el modelo 303 con el IVA de tus clases menos el de tus compras de trabajo: la esterilla, los accesorios, la sala que alquilas, tus formaciones. Las guías del modelo 303 y de los gastos deducibles te ayudan con las dos partes.
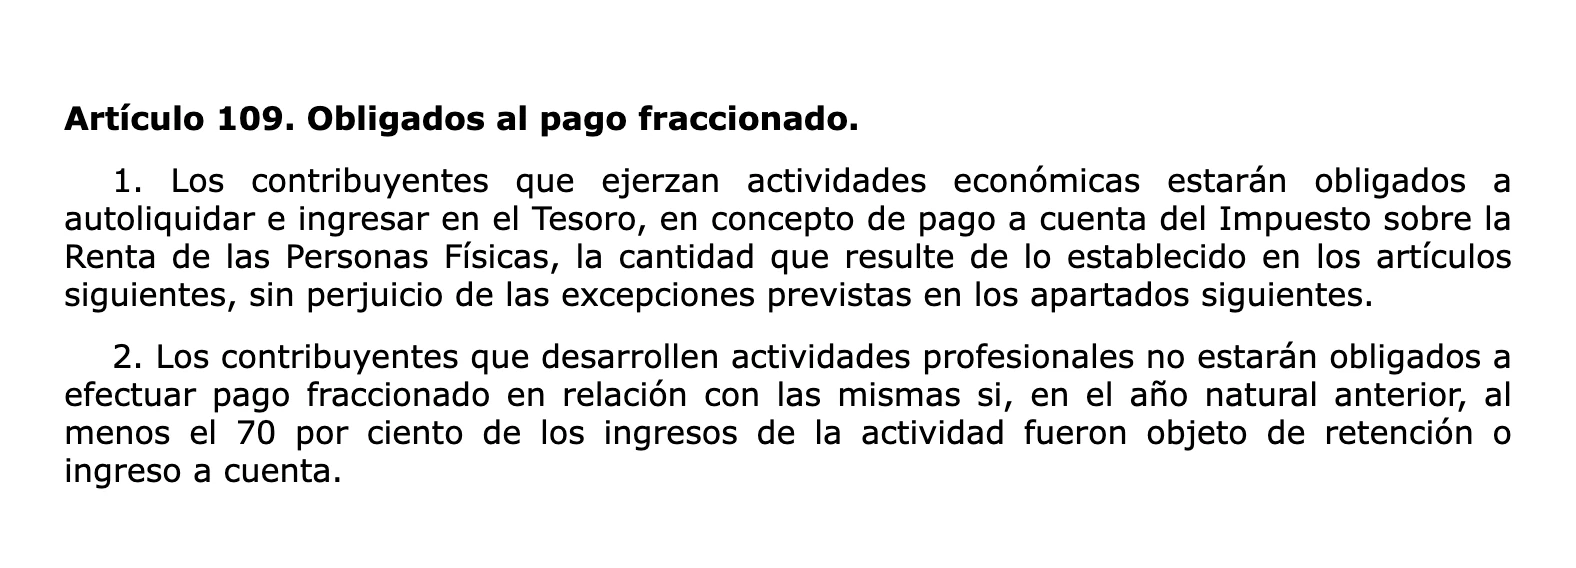
El modelo 130 depende de la mezcla. Si en el año anterior al menos el 70 % de tus ingresos llevaron retención, no lo presentas (artículo 109.2 del Reglamento del IRPF). Si das casi todas tus clases para estudios, puede ser tu caso. Si la mayoría de tus ingresos son de tus alumnos, lo presentas cada trimestre.
Si te paga un estudio con contrato
Si además tienes un contrato de trabajo con un estudio o un gimnasio, puedes trabajar por cuenta propia y por cuenta ajena a la vez. Se llama pluriactividad y te lo contamos en pluriactividad. Si prefieres que hagamos nosotros tus altas, nuestro equipo hace el alta de autónomo en Hacienda y en la Seguridad Social.