Un gasto deducible es un coste de tu actividad que puedes restar de tus ingresos antes de calcular el IRPF. Si además lleva IVA, ese IVA puede restarse del que debes cada trimestre. Son dos preguntas distintas con reglas distintas. Un mismo gasto puede valer para una y no para la otra.
Esta guía forma parte de Impuestos del autónomo: qué pagas, cuándo y cómo, con todos los impuestos del autónomo en una sola guía.
Esta guía explica qué hace que un gasto cuente, qué gastos son los habituales, cuáles tienen límites y cuáles no se pueden deducir nunca, con el artículo de la ley del que sale cada regla. Si prefieres verlo con casos concretos, tienes las deducciones fiscales más comunes con ejemplos.
Qué es un gasto deducible y cuánto te ahorra
En el IRPF pagas por tu beneficio, que la ley llama rendimiento neto: tus ingresos menos los gastos de tu actividad. Se calcula con las reglas del Impuesto sobre Sociedades más las especiales del IRPF (artículo 28.1 de la Ley 35/2006 del IRPF). Si ingresas €30.000 en el año y tienes €6.000 de gastos deducibles, tributas por €24.000.
Un gasto deducible no te devuelve todo lo que cuesta. Te ahorra el impuesto que habrías pagado por ese importe. Si tu tramo marginal de IRPF es del 30 %, un gasto de €100 te ahorra unos €30 de IRPF. Comprar algo que no necesitas para pagar menos impuestos siempre te deja con menos dinero.
Los cuatro requisitos de un gasto deducible
Para que un gasto cuente tiene que cumplir cuatro condiciones a la vez.
- Estar ligado a tu actividad. Tiene que servir para obtener tus ingresos. Los bienes que usas a la vez para el negocio y para tu vida privada no se consideran afectos, salvo que el uso privado sea accesorio y notoriamente irrelevante (artículo 29 de la Ley del IRPF y artículo 22 de su Reglamento, Real Decreto 439/2007). Para el IVA la regla es más estricta: el bien o servicio tiene que estar afecto directa y exclusivamente a la actividad (artículo 95 de la Ley 37/1992 del IVA).
- Estar justificado. Los gastos se justifican, de forma prioritaria, con la factura que te entrega quien te vende (artículo 106.4 de la Ley General Tributaria). Pide siempre la factura a tu nombre y con tu NIF.
- Estar anotado. Si eres profesional en estimación directa, llevas libros registro de ingresos, de gastos, de bienes de inversión y de provisiones de fondos y suplidos (artículo 68.5 del Reglamento del IRPF). Un bien que no figura en tus registros se presume no afecto a la actividad (artículo 22.2 del Reglamento).
- Ir al año que le toca. Los gastos se imputan con las reglas del Impuesto sobre Sociedades (artículo 14.1.b de la Ley del IRPF): en general, al periodo en que se devengan, no al que pagas.
IRPF e IVA: dos preguntas distintas
Que un gasto reduzca tu IRPF no significa que puedas deducir su IVA, ni al revés. Esta tabla recoge los casos que más confunden:
| Gasto | IRPF | IVA |
|---|---|---|
| Material, programas y servicios para tu actividad | Sí | Sí, con factura a tu nombre |
| Cuota de autónomo | Sí | No lleva IVA |
| Tu comida en un día de trabajo fuera | Sí, con límites diarios | Solo si es deducible en el IRPF |
| Comidas y regalos a clientes | Sí, hasta el 1 % de tu cifra de negocios | No |
| Coche de uso mixto | No, salvo excepciones | Se presume el 50 % |
| Seguro de salud propio | Hasta €500 por persona | No lleva IVA |
| Multas y recargos | No | No lleva IVA |
Cada fila se explica en las secciones siguientes.
Los gastos habituales de un autónomo
La ley no da una lista cerrada. Cualquier gasto que cumpla los cuatro requisitos cuenta. Estos son los que aparecen en casi cualquier actividad:
- Alquiler de tu local u oficina y sus suministros.
- Material de oficina y consumibles.
- Programas, suscripciones y servicios en la nube que usas para trabajar.
- La línea de teléfono e internet de tu negocio.
- Publicidad, tu web y su alojamiento.
- Formación ligada a tu actividad.
- Asesoría y servicios profesionales que contratas.
- Seguros del negocio, como el de responsabilidad civil.
- Comisiones de la cuenta bancaria que usas para la actividad.
- Sueldos y Seguridad Social de tus trabajadores.
- Desplazamientos y alojamiento en viajes de trabajo.
- La amortización de lo que compras para varios años, que explicamos más abajo.
La cuota de autónomo también es gasto deducible en el IRPF: la Agencia Tributaria la incluye entre los gastos de Seguridad Social a cargo del titular de la actividad. Las aportaciones a una mutualidad de previsión social solo son gasto cuando la mutualidad sustituye al régimen de autónomos. Además tienen el límite de la cuota máxima por contingencias comunes de ese régimen (artículo 30.2.1.ª de la Ley del IRPF).
Si trabajas desde casa
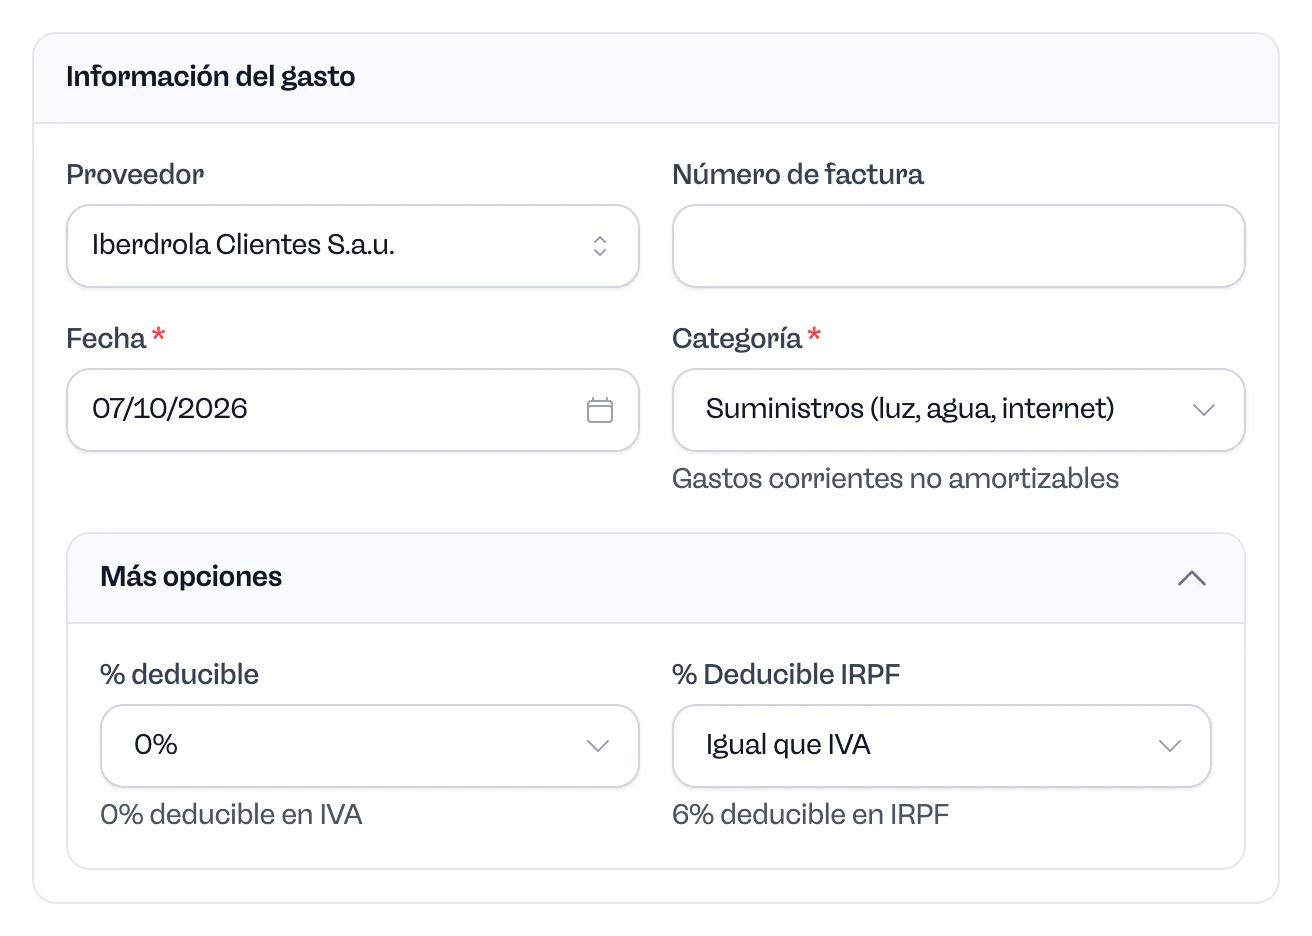
Si usas parte de tu vivienda habitual para trabajar, puedes deducir una parte de sus suministros, como el agua, el gas, la electricidad, el teléfono e internet. La ley fija la fórmula: el 30 % de la proporción entre los metros cuadrados que usas para trabajar y la superficie total de la casa, salvo que pruebes un porcentaje distinto (artículo 30.2.5.ª.b de la Ley del IRPF).
Un ejemplo. Tu piso tiene 90 m² y trabajas en una habitación de 18 m², el 20 % de la superficie. El 30 % de ese 20 % es un 6 %. De una factura de luz de €60, puedes deducir €3,60.
Comidas, viajes y atenciones a clientes
Tu propia comida cuando trabajas fuera es deducible si la pagas en un restaurante o establecimiento de hostelería, con tarjeta u otro medio electrónico y dentro de los límites que fija el reglamento para las dietas de los trabajadores (artículo 30.2.5.ª.c de la Ley del IRPF). Esos límites diarios son (artículo 9.A.3 del Reglamento del IRPF):
| Situación | En España | En el extranjero |
|---|---|---|
| Sin pernoctar fuera | €26,67 | €48,08 |
| Pernoctando fuera | €53,34 | €91,35 |
El IVA de esas comidas y el de hoteles y viajes solo se deduce si el gasto es deducible en el IRPF (artículo 96.Uno.6.º de la Ley del IVA).
Invitar a un cliente o hacerle un regalo es una atención a clientes. En el IRPF es deducible con un límite del 1 % de tu cifra de negocios del año (artículo 15.e de la Ley 27/2014 del Impuesto sobre Sociedades, que se aplica por remisión del artículo 28.1 de la Ley del IRPF). Su IVA no se deduce nunca (artículo 96.Uno.5.º de la Ley del IVA).
El coche
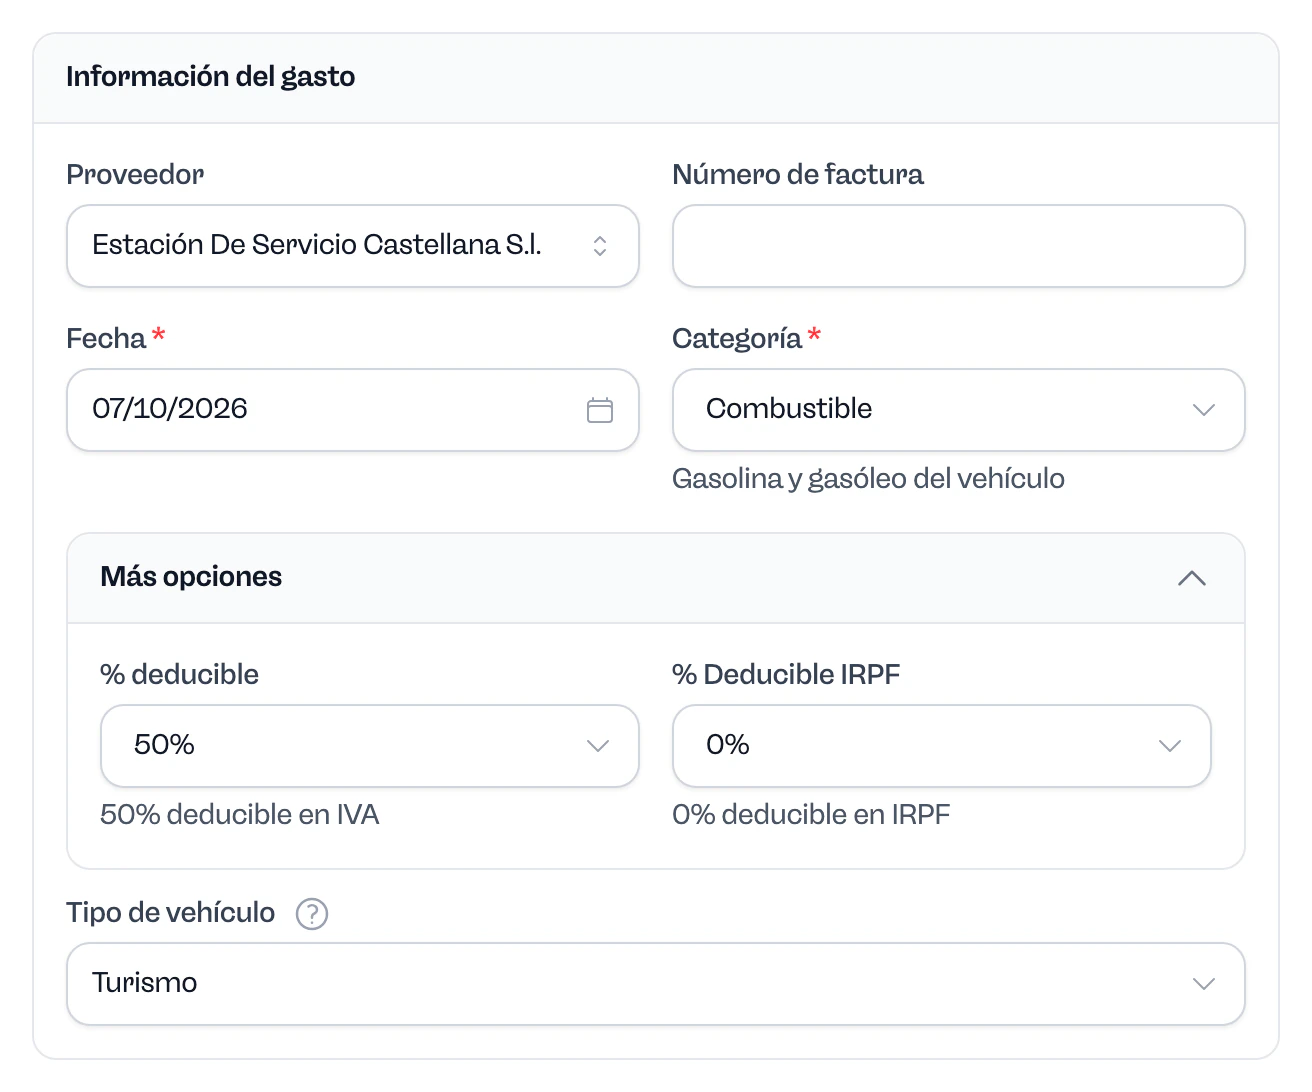
En el IRPF, un coche que usas también para tu vida privada no se considera afecto a la actividad, así que ni su compra ni sus gastos son deducibles (artículo 22.4 del Reglamento del IRPF). Las excepciones son los vehículos mixtos para transportar mercancías, los de transporte de viajeros, los de autoescuela, los de representantes o agentes comerciales en sus desplazamientos profesionales y los que se alquilan con habitualidad.
En el IVA la regla es otra: el IVA de un turismo se presume afecto al 50 %, salvo que se pruebe otro porcentaje. Se presume al 100 % en los mismos casos de transporte, autoescuela y agentes comerciales, más los de vigilancia y los que usa un fabricante para pruebas o promoción (artículo 95.Tres de la Ley del IVA). La misma proporción se aplica al IVA del combustible, las reparaciones, los peajes y el aparcamiento (artículo 95.Cuatro).
Seguros de salud
Las primas de un seguro de enfermedad son deducibles hasta €500 al año por persona: tú, tu cónyuge y tus hijos menores de 25 años que vivan contigo. El límite es de €1.500 por cada persona con discapacidad (artículo 30.2.5.ª.a de la Ley del IRPF).
Gastos de difícil justificación
Hay gastos pequeños que es difícil documentar. Si estás en estimación directa simplificada, la ley te deja restar un 5 % de tu rendimiento neto en concepto de provisiones y gastos de difícil justificación, sin justificante, con un máximo de €2.000 al año (artículo 30.2.ª del Reglamento del IRPF y artículo 30.2.4.ª de la Ley). Con un rendimiento neto de €24.000, restas €1.200. No puedes aplicarlo si te acoges a la reducción por actividades económicas del artículo 32.2 de la Ley del IRPF, porque las dos son incompatibles.
Lo que no puedes deducir
- Las multas y sanciones, los recargos del periodo ejecutivo y el recargo por presentar tarde (artículo 15.c de la Ley del Impuesto sobre Sociedades).
- Los donativos y regalos, salvo las atenciones a clientes dentro del límite del 1 % (artículo 15.e).
- Los gastos de tu vida privada, aunque los pagues desde la cuenta del negocio.
- Los bienes que usas a la vez para el negocio y para ti, salvo las excepciones que marca la ley (artículo 22 del Reglamento del IRPF).
En el IVA, además, nunca se deduce el de las joyas, los alimentos y bebidas, el tabaco, los espectáculos y las atenciones a clientes, salvo que sean tu mercancía o servicio de venta (artículo 96 de la Ley del IVA).
Gastos del año y amortizaciones: las compras grandes
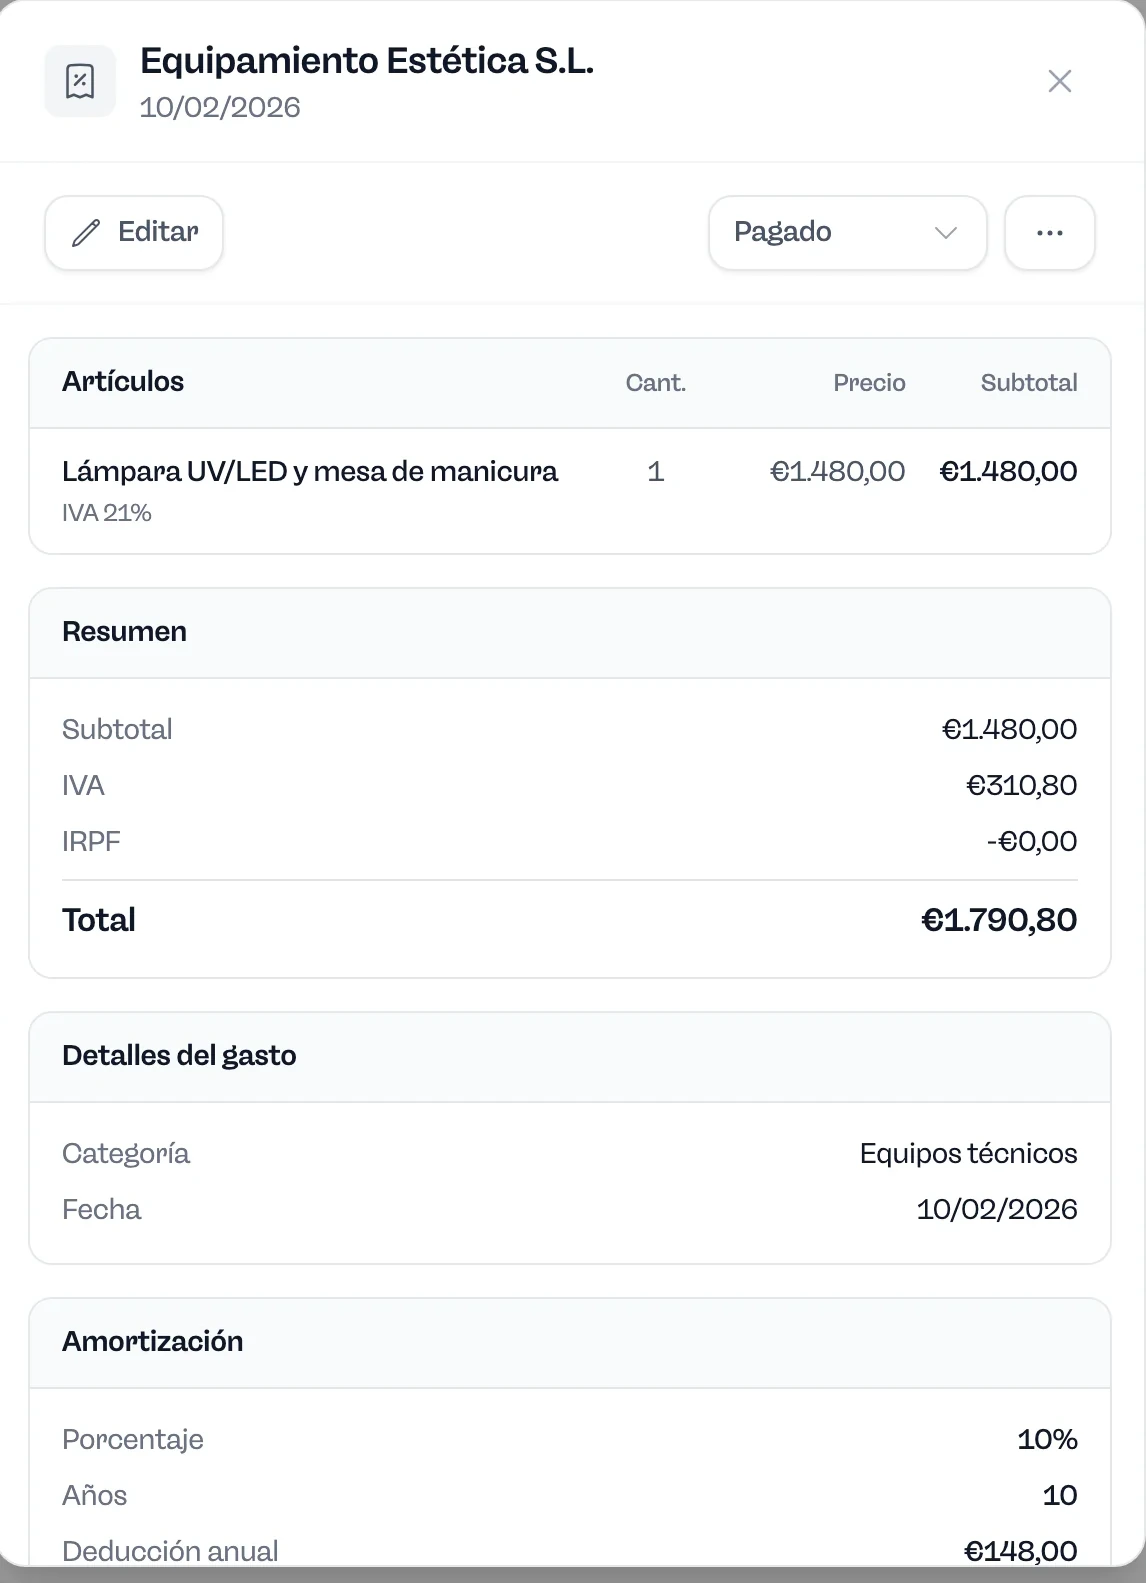
No todo lo que compras para el negocio se deduce entero el año de la compra. Lo que se gasta en el momento, como el material, la luz o una suscripción mensual, es gasto del año. Lo que vas a usar durante varios años, como un ordenador, una cámara, muebles o maquinaria, es un bien de inversión: su coste se reparte a lo largo de su vida útil mediante la amortización.
Por ejemplo, si compras un portátil por €1.200 y lo amortizas en cuatro años, deduces €300 al año (€1.200 ÷ 4). El primer año la cuota se reduce en proporción al tiempo que el bien ha estado en uso.
La ley fija para cada tipo de bien un porcentaje máximo por año y un número máximo de años. En estimación directa simplificada se usa la tabla de la Orden de 27 de marzo de 1998 (artículo 30.1.ª del Reglamento del IRPF). En la modalidad normal, la tabla del artículo 12.1.a de la Ley del Impuesto sobre Sociedades. Estos son los valores más habituales:
| Bien | Estimación directa simplificada | Estimación directa normal |
|---|---|---|
| Ordenadores y equipos informáticos | 26 %, 10 años | 25 %, 8 años |
| Programas informáticos | 26 %, 10 años | 33 %, 6 años |
| Mobiliario | 10 %, 20 años | 10 %, 20 años |
| Útiles y herramientas | 30 %, 8 años | 25 %, 8 años |
| Elementos de transporte externo | 16 %, 14 años | 16 %, 14 años |
El portátil del ejemplo, al 25 % anual, cabe en las dos tablas. Las compras pequeñas tienen una regla propia: los bienes nuevos que no pasan de €300 por unidad pueden deducirse enteros el año de la compra, hasta un total de €25.000 al año (artículo 12.3.e de la Ley del Impuesto sobre Sociedades). Cómo se lleva esto en la práctica lo cuenta bienes de inversión y amortización, automáticos.
Errores frecuentes
- Deducir entero un bien de inversión. Un ordenador de €1.200 no es gasto del año: se amortiza.
- Usar un periodo que la tabla no permite. Amortizar más deprisa que el coeficiente máximo no es deducible.
- Olvidar el primer año parcial. Si el bien empieza a funcionar a mitad de año, la cuota de ese año es proporcional.
- No guardar las facturas. Sin justificante, el gasto puede no aceptarse en una comprobación.
El IVA de tus gastos
El IVA que pagas en tus compras se resta en tu modelo 303 si se cumplen tres cosas: tienes la factura a tu nombre (artículo 97 de la Ley del IVA), el gasto está afecto directa y exclusivamente a tu actividad (artículo 95) y no está en la lista de exclusiones del artículo 96. Puedes deducirlo en el trimestre en que lo soportas o en los siguientes, con un límite de cuatro años (artículo 99.Tres).
Un ticket corriente no basta para el IVA. Si tu proveedor te da una factura simplificada, pídele que añada tu NIF, tu domicilio y la cuota de IVA por separado, como prevé el artículo 7.2 del Reglamento de facturación (Real Decreto 1619/2012). Si tu actividad está exenta de IVA, no recuperas el IVA de tus compras. Cómo encaja todo esto en tus declaraciones lo explica la guía de impuestos del autónomo.
Guarda los justificantes
Tienes que conservar tus facturas y justificantes durante el plazo de prescripción (artículo 68.1 del Reglamento del IRPF), que es de cuatro años contados desde el día siguiente al fin del plazo de la declaración en la que cuentan (artículos 66 y 67 de la Ley General Tributaria). Lo más fácil es guardarlos el mismo día que pagas. Una forma de no perder ninguno es reenviar los tickets desde tu correo.
Cómo te ayuda Facturaz
Haces una foto al ticket, reenvías el email del proveedor o arrastras el PDF. Facturaz lee el proveedor, la fecha, el importe y el IVA para que lo compruebes. El NIF de cada proveedor nuevo se comprueba en el censo de Hacienda. Los de la UE, en VIES. Las compras de más de €300 se reparten a lo largo de su vida útil con las tablas de Hacienda. Tus libros registro se descargan en Excel. Autónomo Go cuesta €24 + IVA al mes y Autónomo Plus €44 + IVA al mes, con 14 días gratis. Lo tienes en gastos en Facturaz.