Si trabajas desde casa, una parte de la luz, el agua, el gas, el teléfono e internet es gasto de tu actividad. La ley fija cuánta. No es la parte que a ti te parezca justa. Este artículo forma parte de cómo deducir gastos como autónomo, la guía con todos los gastos deducibles y sus requisitos.
Aquí tienes la fórmula del IRPF para los suministros, qué pasa con el alquiler, el IBI, la comunidad y la hipoteca, el criterio actual sobre el IVA de esas facturas y por qué tienen que ir a tu nombre. Cada regla lleva el artículo de la ley o la resolución de la que sale.
La regla del 30 % para luz, agua, gas, teléfono e internet
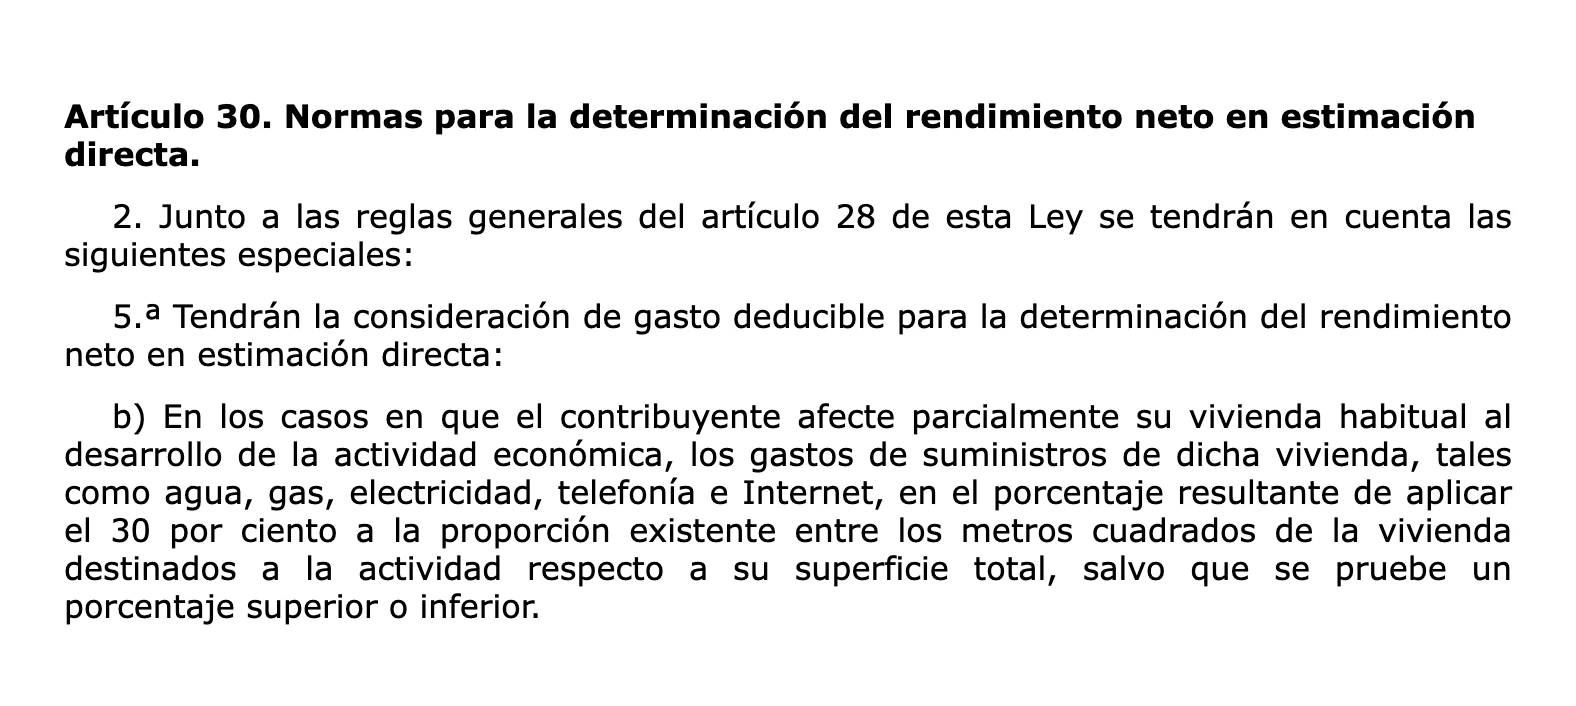
Cuando usas parte de tu vivienda habitual para tu actividad, los suministros de la casa son deducibles en el porcentaje que resulta de aplicar el 30 % a la proporción entre los metros cuadrados que dedicas a la actividad y la superficie total de la vivienda, salvo que pruebes un porcentaje superior o inferior (artículo 30.2.5.ª.b de la Ley 35/2006 del IRPF). La ley cita como ejemplos el agua, el gas, la electricidad, la telefonía e internet.
Un ejemplo. Lucía es traductora y trabaja en una habitación de 12 m² de un piso de 80 m². La habitación es el 15 % de la casa. El 30 % de ese 15 % es un 4,5 %, el porcentaje que aplica a cada factura de suministros:
| Suministro | Importe al año | Deducible (4,5 %) |
|---|---|---|
| Electricidad | €840 | €37,80 |
| Gas | €360 | €16,20 |
| Agua | €300 | €13,50 |
| Internet y teléfono fijo | €480 | €21,60 |
| Total | €1.980 | €89,10 |
La cifra es pequeña porque la ley da por hecho que la mayor parte del consumo de una casa es privado. Si puedes probar otro porcentaje, por ejemplo con un contador propio para el despacho, puedes aplicarlo. La prueba te corresponde a ti: quien hace valer un derecho tiene que probar los hechos en que se basa (artículo 105.1 de la Ley General Tributaria).
Qué parte de la casa cuenta como despacho
La regla del 30 % parte de que hayas afectado una parte de tu vivienda a la actividad. El Reglamento del IRPF solo admite afectar las partes de un bien que puedan tener un aprovechamiento separado e independiente del resto (artículo 22.3 del Real Decreto 439/2007). La Dirección General de Tributos lo aplica a la vivienda: si se cumple esa condición, puedes afectar la parte que usas para trabajar (consulta vinculante V0229-20, de 04/02/2020).
- Una habitación que usas solo para trabajar encaja en esa regla. Una mesa del salón que también usa tu familia es difícil de defender como parte separada.
- Tiene que ser tu vivienda habitual. Es la que nombra la regla del 30 %. Una segunda residencia no entra en ella.
- Declara dónde trabajas. El censo de Hacienda recoge los locales donde desarrollas tu actividad, con su dirección y referencia catastral (artículo 5.b.12.º del Real Decreto 1065/2007). Si trabajas en casa, ese lugar es tu vivienda. Lo comunicas en el modelo 036.
- Guarda cómo has medido. Un plano o la nota simple con la superficie total, junto con las medidas de la habitación, te sirven para explicar tu porcentaje en una comprobación.
El móvil no entra en la regla de la casa
La regla del 30 % se refiere a los suministros de la vivienda. Para una línea de móvil que usas a la vez para trabajar y para tu vida privada, la Dirección General de Tributos responde que no puedes deducir ningún gasto en el IRPF ni su IVA. Si la línea es solo para el trabajo, es deducible entera (consulta vinculante V2554-23, de 25/09/2023). Una línea solo profesional es la forma sencilla de resolverlo.
Si la casa es tuya: IBI, comunidad, hipoteca y amortización
Afectar una parte de tu vivienda también te deja deducir, en proporción a esa parte, los gastos de ser su propietario. La consulta V0229-20 cita la amortización (sin el valor del suelo), el IBI, los intereses, la tasa de basuras, la comunidad de propietarios y el seguro de responsabilidad civil de la vivienda. Aquí no se aplica el 30 %: se aplica la proporción entera. Con el despacho de Lucía, un IBI de €600 da €90 deducibles.
La amortización se calcula sobre el valor de adquisición de la vivienda sin el suelo, por la parte afectada, desde que la destinas a la actividad. En estimación directa simplificada, la tabla de la Orden de 27 de marzo de 1998 fija para edificios y otras construcciones un coeficiente máximo del 3 % y un periodo máximo de 68 años (artículo 30.1.ª del Reglamento del IRPF). En la modalidad normal, la tabla del artículo 12.1.a de la Ley 27/2014 del Impuesto sobre Sociedades da a las viviendas un 2 % y 100 años. Si la construcción te costó €150.000, la parte del 15 % son €22.500. En la simplificada puedes amortizar hasta €675 al año.
Anota esa parte en tu libro registro de bienes de inversión. Un bien tuyo que no figura en tus registros se presume no afecto a la actividad, salvo prueba en contrario (artículo 22.2 del Reglamento del IRPF). Cómo se reparte una compra a lo largo de los años lo explica bienes de inversión y amortización.
Si vives de alquiler
Si la vivienda es alquilada, la parte proporcional de la renta es gasto de tu actividad. La consulta vinculante V1153-26, de 20/05/2026, lo admite en proporción a la parte de la vivienda afectada, con el mismo requisito de que sea una parte separada. Los suministros siguen la regla del 30 %. Con el despacho de Lucía y un alquiler de €900 al mes, deduce €135 al mes, €1.620 al año.
El alquiler de una vivienda está exento de IVA (artículo 20.Uno.23.º.b de la Ley 37/1992 del IVA), así que en el recibo no hay IVA que recuperar.
El IVA de los suministros: el criterio del TEAC
La Ley del IVA solo deja deducir el IVA de lo que está afecto directa y exclusivamente a la actividad. Excluye en concreto los bienes y servicios que usas a la vez para la actividad y para necesidades privadas (artículo 95.Uno y Dos.2.º de la Ley 37/1992). Con ese texto, la Dirección General de Tributos negaba el IVA de la luz o del agua de una casa que también es despacho.
El Tribunal Económico-Administrativo Central cambió ese criterio en su resolución de 19/07/2023 (RG 00/06654/2022), dictada en unificación de criterio. Interpreta el artículo 95.Cuatro de la Ley del IVA a la luz de los artículos 168 y 168 bis de la Directiva 2006/112/CE y admite deducir el IVA de los suministros de agua, luz y gas de un inmueble que forma parte del patrimonio empresarial y se usa a la vez en la actividad y para uso privado, en proporción a su uso en la actividad. La Dirección General de Tributos aplicó ese cambio al internet de una vivienda afecta en parte en la consulta V2554-23. Ese IVA lo restas en tu modelo 303.
- El 30 % es una regla del IRPF. La Ley del IVA no la contiene. El TEAC habla de la proporción de uso sin fijar cómo se mide, así que el porcentaje que apliques tienes que poder justificarlo.
- La afectación la pruebas tú. La consulta V2554-23 recuerda que es una cuestión de hecho y que la prueba tiene que poder aportarse en el momento en que deduces.
- El móvil compartido sigue fuera. El cambio se refiere a los suministros de un inmueble afecto en parte, no a una línea de móvil de uso mixto.
La factura, a tu nombre
Para deducir el IVA necesitas la factura (artículo 97.Uno de la Ley del IVA), con tu nombre y tu NIF como destinatario (artículo 6.1 del Real Decreto 1619/2012). Si el contrato de la luz está a nombre de tu pareja o de tu casero, la factura no es tuya y no deduces su IVA. En el IRPF los gastos se justifican de forma prioritaria con la factura (artículo 106.4 de la Ley General Tributaria). Si vas a deducir suministros, pon los contratos a tu nombre. Si además usas el coche para trabajar, sus reglas son otras: están en los gastos del coche del autónomo.
Cómo lo lleva Facturaz
En Facturaz haces una foto a la factura y la IA rellena el proveedor, la fecha, la base, el IVA, el total y la categoría. En la categoría de suministros se aplica sola la parte del 30 % del despacho. Autónomo Go cuesta €24 + IVA al mes y Autónomo Plus €44 + IVA al mes, con 14 días gratis, en los precios de Facturaz.