El coche es el gasto en el que más se confunden el IRPF y el IVA. Las dos leyes lo tratan de forma distinta: el IVA admite que también lo uses para ti y el IRPF casi nunca. Este artículo amplía el apartado del coche de cómo deducir gastos como autónomo, la guía con todos los gastos deducibles.
Aquí tienes las dos reglas, los casos que la ley trata al 100 %, qué pasa con la gasolina, el seguro, las reparaciones, los peajes y el aparcamiento, cómo se amortiza el coche, qué cambia con el renting o el leasing y dónde queda el impuesto de circulación. Cada regla lleva su artículo.
En el IRPF: solo si lo usas exclusivamente para trabajar
Un bien que usas a la vez para la actividad y para tu vida privada no se considera afecto a la actividad, salvo que el uso privado sea accesorio y notoriamente irrelevante (artículo 22.2 del Real Decreto 439/2007, el Reglamento del IRPF). El artículo 22.4 explica qué es ese uso irrelevante: usar para ti un bien del negocio en días u horas en que no trabajas. Pero añade que esa tolerancia no vale para los automóviles de turismo y sus remolques, los ciclomotores, las motocicletas, las aeronaves y las embarcaciones deportivas o de recreo.
En la práctica, un turismo que también usas los fines de semana no está afecto. Entonces ni su compra ni sus gastos son deducibles en el IRPF. La Dirección General de Tributos lo repite en sus respuestas: hace falta la afectación exclusiva a la actividad (consultas vinculantes V0117-21 y V0520-20). Además, el coche tiene que figurar en tu libro registro de bienes de inversión, porque lo que no está en tus registros se presume no afecto (artículo 22.2.2.º).
El mismo artículo 22.4 recoge cinco excepciones en las que el uso privado fuera de horas sí se tolera:
- Los vehículos mixtos destinados al transporte de mercancías.
- Los destinados a transportar viajeros a cambio de un precio, como un taxi.
- Los de enseñanza de conductores o pilotos a cambio de un precio.
- Los destinados a los desplazamientos profesionales de los representantes o agentes comerciales.
- Los que cedes en uso con habitualidad y a cambio de un precio, es decir, los que alquilas como negocio.
Una furgoneta de carga que no es turismo ni vehículo mixto queda fuera de la lista de vehículos sin tolerancia. Para ella vale la regla general: si solo la usas para ti en días u horas en que no trabajas, sigue estando afecta.
En el IVA: se presume el 50 %
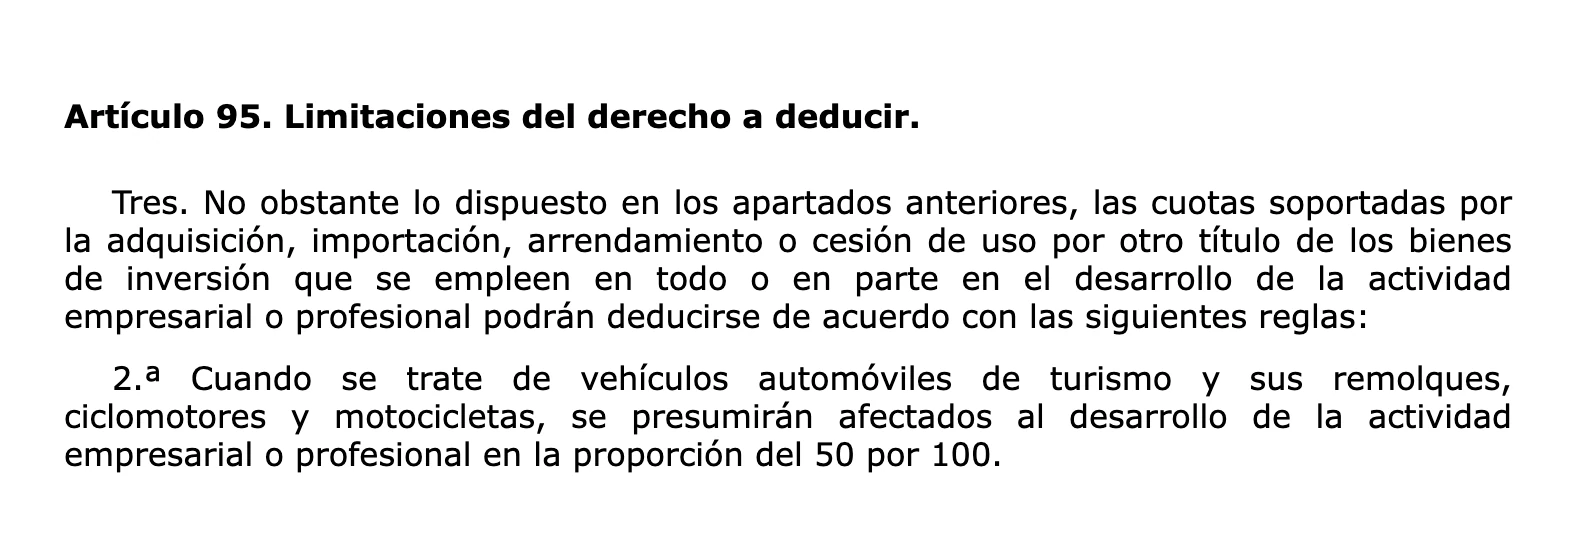
En el IVA, la compra, el alquiler o el renting de un turismo y sus remolques, un ciclomotor o una motocicleta se presumen afectos a la actividad en un 50 % (artículo 95.Tres.2.ª de la Ley 37/1992 del IVA). Deduces la mitad del IVA aunque también uses el coche para ti. Los vehículos mixtos y los todoterreno cuentan como turismos para esta regla.
La misma regla presume el 100 % en seis casos:
- Los vehículos mixtos utilizados en el transporte de mercancías.
- Los utilizados en el transporte de viajeros a cambio de un precio.
- Los utilizados en la enseñanza de conductores o pilotos a cambio de un precio.
- Los que usan sus fabricantes en pruebas, ensayos, demostraciones o promoción de ventas.
- Los utilizados en los desplazamientos profesionales de los representantes o agentes comerciales.
- Los utilizados en servicios de vigilancia.
Puedes deducir más del 50 % si pruebas un uso mayor, con cualquier medio de prueba admitido en derecho. La ley avisa de que no basta con declararlo así ni con anotar el coche en tus libros (artículo 95.Tres.4.ª). Si el uso real resulta distinto del que aplicaste, tienes que regularizar la deducción (artículo 95.Tres.3.ª).
| Caso | IRPF | IVA |
|---|---|---|
| Turismo que usas también para ti | No deducible | 50 % |
| Turismo solo para la actividad | Deducible, si puedes probarlo | 50 %, o más si pruebas el uso |
| Agente comercial en sus desplazamientos profesionales | Deducible | 100 % |
| Taxi o autoescuela | Deducible | 100 % |
| Vehículo mixto para transportar mercancías | Deducible | 100 % |
Gasolina, reparaciones, seguro, peajes y aparcamiento
En el IRPF, los gastos del coche siguen al coche: si está afecto son deducibles; si no lo está, no lo son. En el IVA, el porcentaje del coche se extiende a sus gastos: accesorios y recambios, combustible, aparcamiento, peajes y reparaciones (artículo 95.Cuatro de la Ley del IVA). Con un turismo al 50 %, deduces la mitad del IVA de cada repostaje.
El seguro del coche no lleva IVA, porque las operaciones de seguro están exentas (artículo 20.Uno.16.º de la Ley del IVA). En el IRPF es un gasto más del coche.
Sin coche afecto tampoco puedes deducir una cantidad por kilómetro. Los €0,26 por kilómetro de la Orden HFP/792/2023 son para lo que una empresa paga a sus trabajadores. La Dirección General de Tributos rechaza aplicar esa regla a un profesional (consulta vinculante V0117-21). Los billetes de tren, avión o taxi de un viaje de trabajo sí son gastos de la actividad: lo explicamos en las dietas y los viajes del autónomo.
La amortización del coche
Si el coche está afecto, su compra no se deduce entera el primer año: se reparte con la amortización. En estimación directa simplificada, la tabla de la Orden de 27 de marzo de 1998 fija para los elementos de transporte un coeficiente máximo del 16 % y un periodo máximo de 14 años (artículo 30.1.ª del Reglamento del IRPF). En la modalidad normal, la tabla del artículo 12.1.a de la Ley 27/2014 del Impuesto sobre Sociedades da los mismos valores a los elementos de transporte externo.
Un ejemplo. Marta es agente comercial y compra un coche por €20.000 más €4.200 de IVA. Como está en uno de los casos al 100 %, resta los €4.200 en su modelo 303 y amortiza los €20.000 en el IRPF, como mucho €3.200 al año. Si Marta fuera diseñadora y usara el coche también para ella, deduciría €2.100 de IVA y nada en el IRPF. Cómo se calcula cada año lo tienes en bienes de inversión y amortización.
Renting y leasing
Con renting el coche no es tuyo, pero la regla del IRPF no cambia: la Dirección General de Tributos exige también la afectación exclusiva para deducir las cuotas (consulta vinculante V0520-20). En el IVA, la presunción del 50 % se aplica igual al arrendamiento o a la cesión de uso del turismo (artículo 95.Tres de la Ley del IVA).
Si el contrato es un leasing, un arrendamiento financiero con una entidad de crédito, el artículo 106 de la Ley 27/2014 deja deducir la carga financiera y la parte de la cuota que recupera el coste del coche, esta última con un límite que depende del coeficiente de amortización. Antes de todo eso, el coche tiene que estar afecto.
El impuesto de circulación
El impuesto de circulación es el Impuesto sobre Vehículos de Tracción Mecánica, un tributo municipal que grava la titularidad de los vehículos aptos para circular (artículo 92 del texto refundido de la Ley Reguladora de las Haciendas Locales, Real Decreto Legislativo 2/2004). No lleva IVA. En el IRPF es un gasto más del coche: cuenta si el coche está afecto.
Cómo lo lleva Facturaz
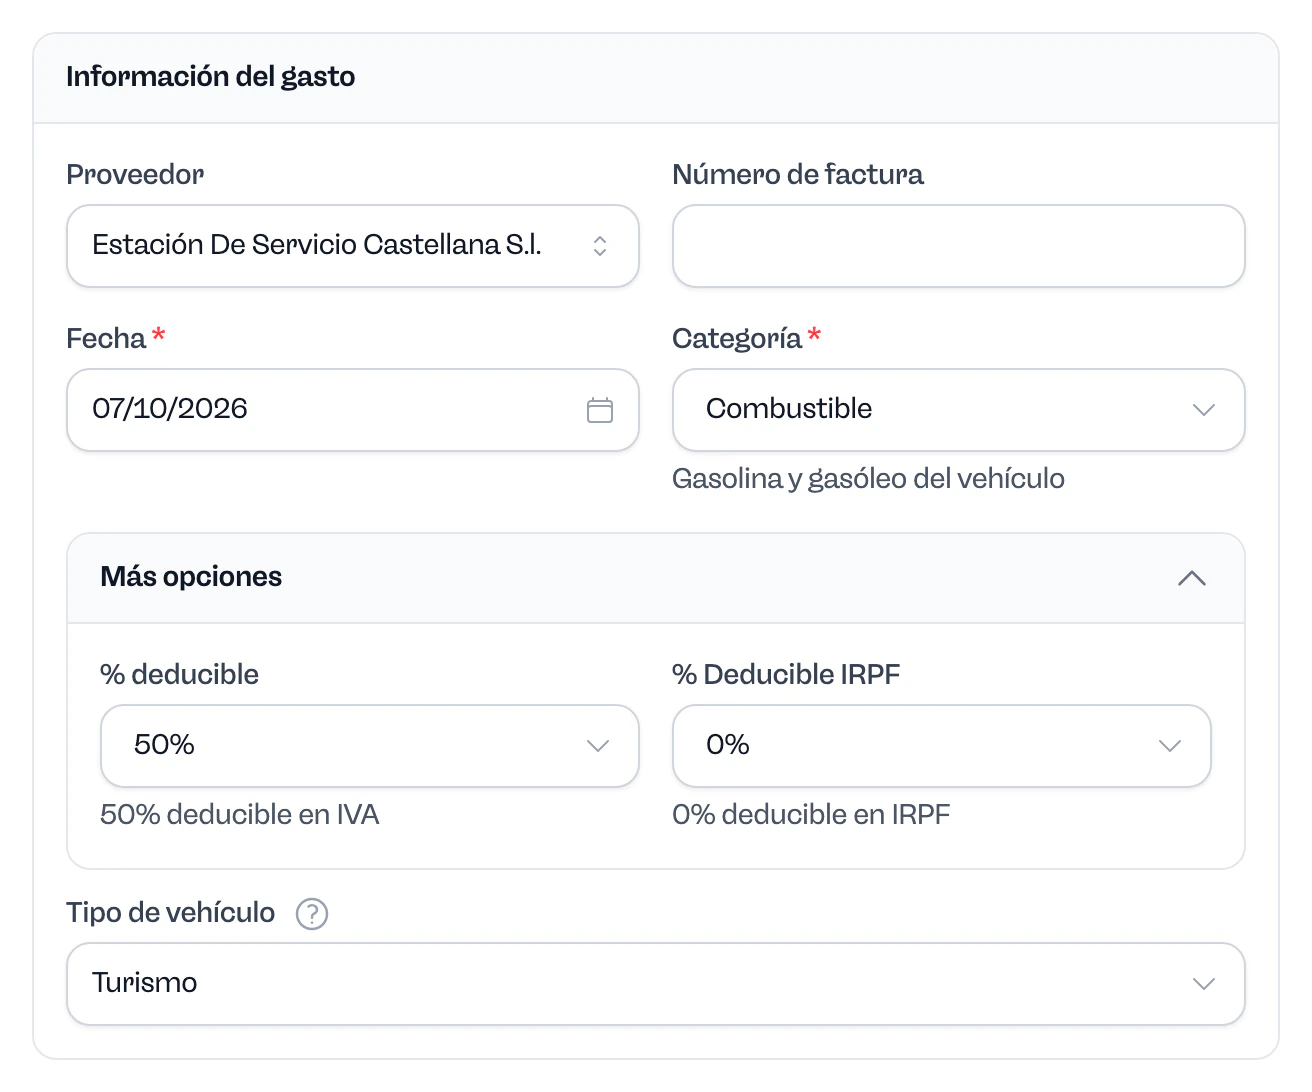
En Facturaz, los gastos de vehículo y de combustible llevan un tipo de vehículo que decide qué parte es deducible. Haces una foto al ticket de la gasolinera y la IA rellena el proveedor, la fecha, la base, el IVA y el total. Un ticket sin tu NIF no te deja deducir el IVA, así que pide la factura. Autónomo Go cuesta €24 + IVA al mes y Autónomo Plus €44 + IVA al mes, con 14 días gratis, en los precios de Facturaz.