Dietas es la palabra que se usa para lo que una empresa paga a sus trabajadores cuando viajan. Para un autónomo la ley no habla de dietas sino de tus gastos de manutención, de tus viajes y de las atenciones a clientes, cada uno con su regla. Este artículo amplía el apartado de comidas y viajes de cómo deducir gastos como autónomo, la guía con todos los gastos deducibles.
Aquí tienes las condiciones para deducir tu comida, los límites diarios, cómo se tratan los viajes y los hoteles, qué pasa cuando invitas a un cliente y cuándo puedes recuperar el IVA de la cuenta. Cada regla lleva el artículo del que sale.
Las cuatro condiciones para deducir tu comida
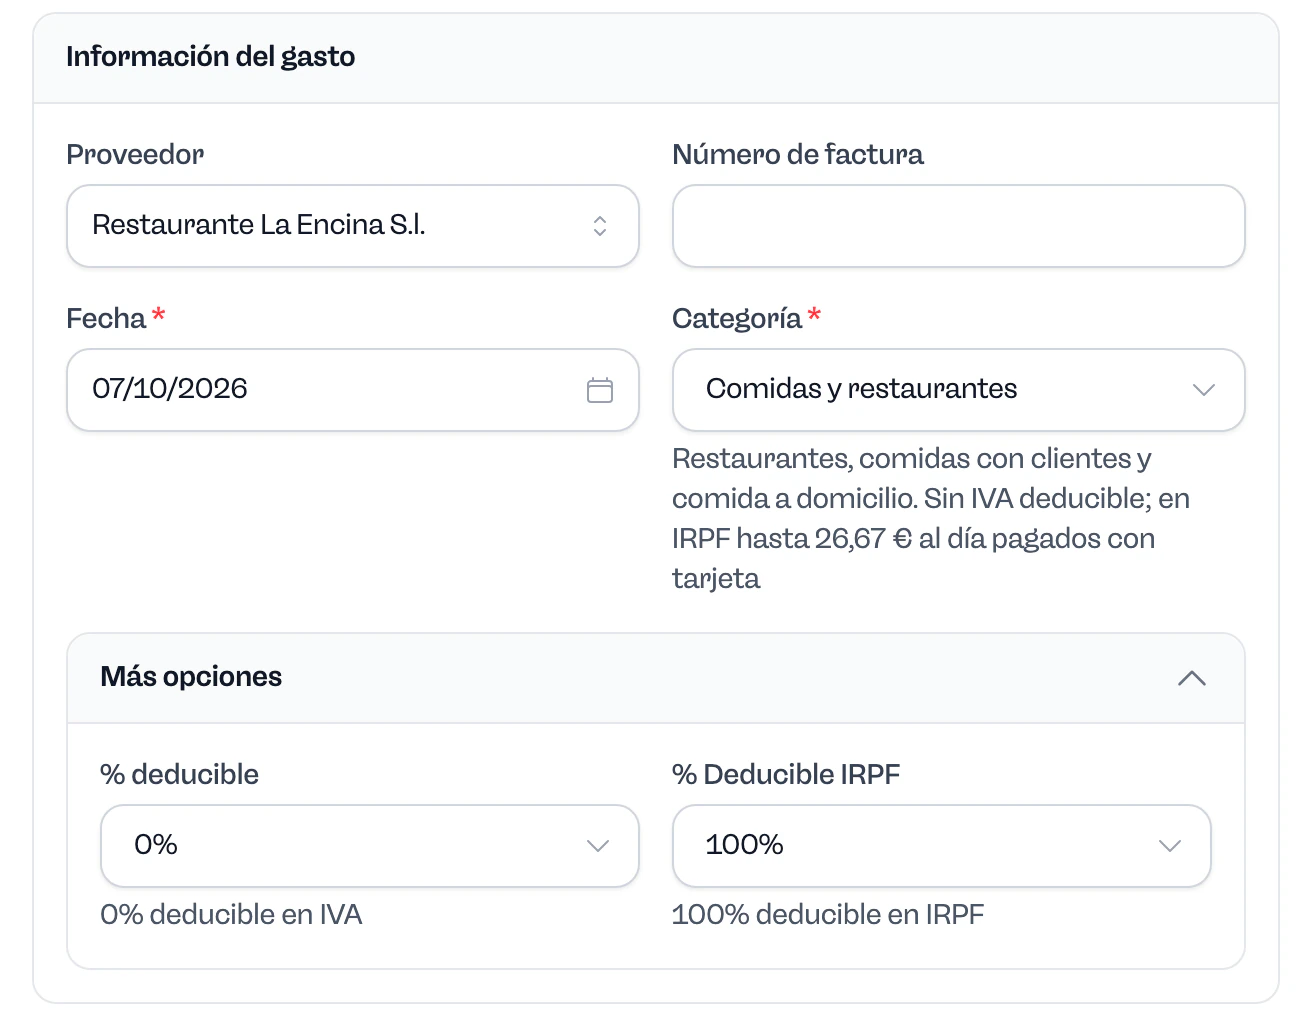
Desde el 01/01/2018, la Ley del IRPF considera deducibles en estimación directa los gastos de manutención del propio autónomo que cumplen cuatro condiciones (artículo 30.2.5.ª.c de la Ley 35/2006, en la redacción de la Ley 6/2017):
- Los haces en el desarrollo de tu actividad. Tiene que haber relación con tu trabajo. La Dirección General de Tributos aclara que comer en un día laborable no basta por sí solo (consulta vinculante V1184-22, de 26/05/2022).
- En un establecimiento de restauración y hostelería. Un restaurante, un bar o una cafetería. La compra del supermercado no entra.
- Pagas con un medio electrónico. Tarjeta, pago con el móvil o transferencia. Lo que pagas en efectivo no es deducible.
- Dentro de los límites diarios que el Reglamento del IRPF fija para las dietas de los trabajadores.
No hace falta que comas en otro municipio. La remisión de la ley al Reglamento se limita a las cantidades, así que el requisito de desplazarse a un municipio distinto, que sí se aplica a los trabajadores, no se aplica al autónomo (consultas vinculantes V3619-20 de 22/12/2020 y V0124-21 de 28/01/2021).
Los límites diarios
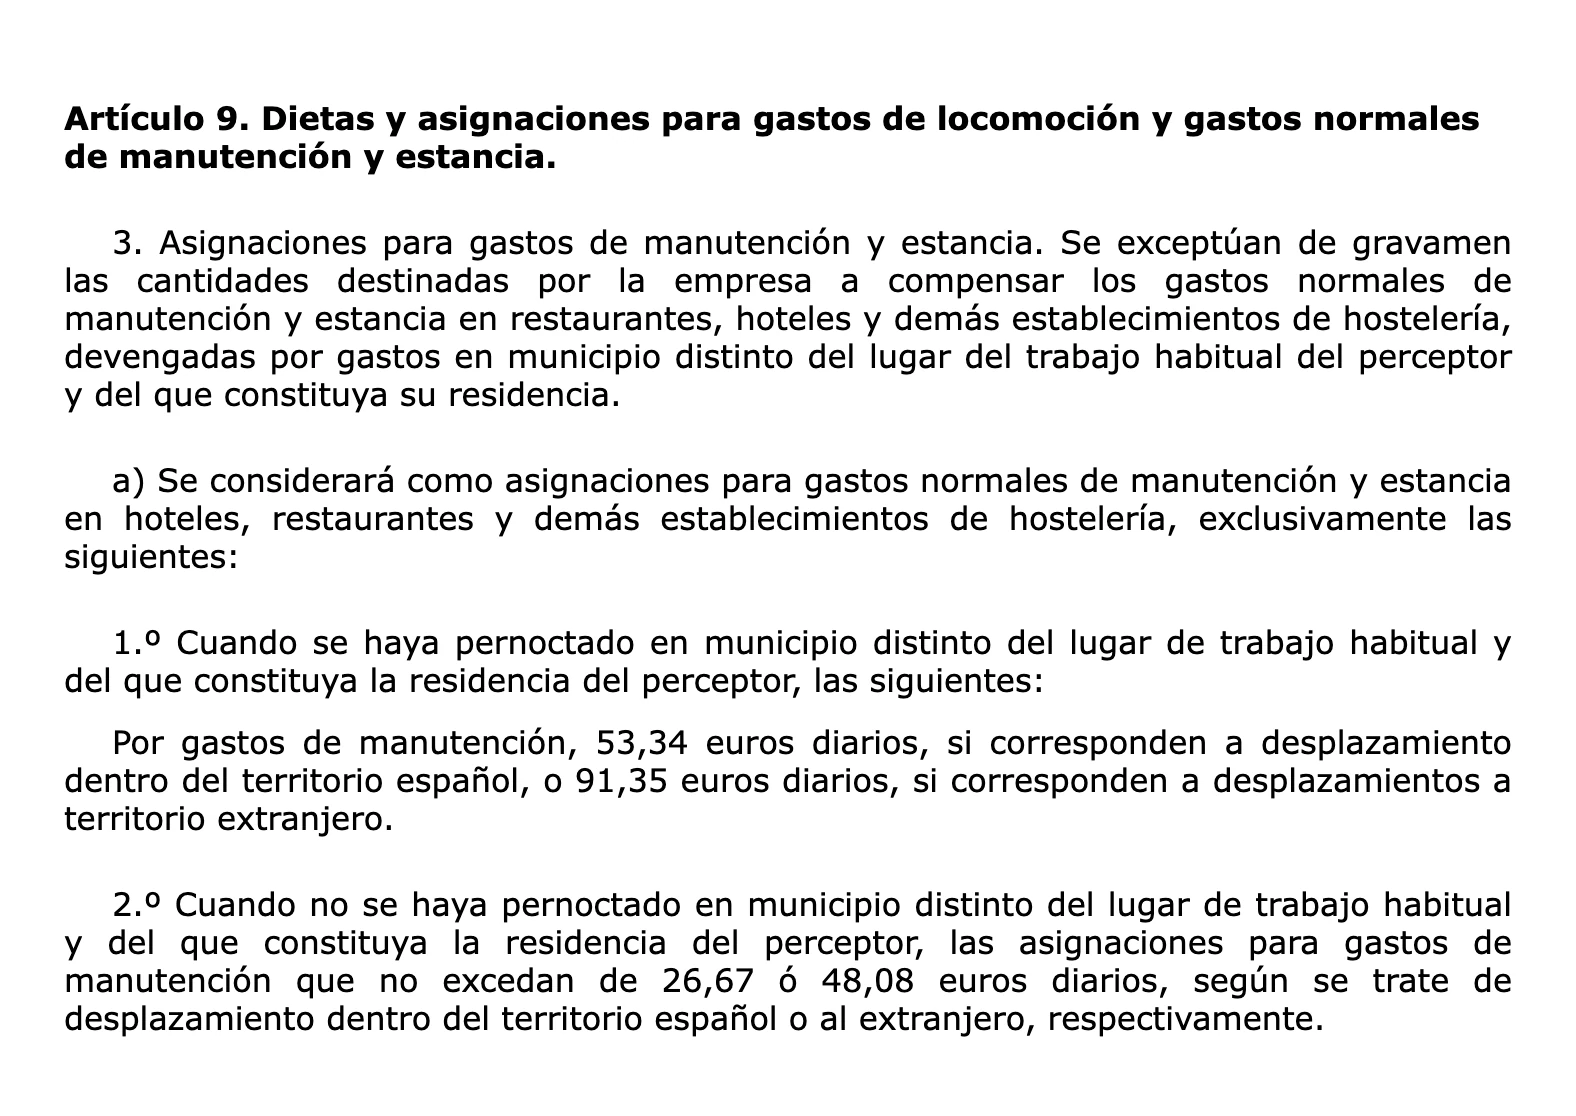
Los límites son los del artículo 9.A.3 del Reglamento del IRPF (Real Decreto 439/2007):
| Situación | En España | En el extranjero |
|---|---|---|
| Sin pernoctar fuera | €26,67 | €48,08 |
| Pernoctando fuera | €53,34 | €91,35 |
Son límites por día, no por comida. Un ejemplo: Daniel es fotógrafo, hace un reportaje en España y vuelve a dormir a casa. Paga con tarjeta €18 de comida y €15 de cena. Gasta €33, pero solo deduce €26,67. Si ese día durmiera fuera por el trabajo, el límite sería €53,34 y podría deducir los €33.
Viajes y hoteles: gastos de la actividad
Los billetes de tren, avión, autobús o taxi y el hotel de un viaje de trabajo no tienen una regla especial. Son gastos de la actividad con las reglas generales: relación con tus ingresos, justificante e imputación al año que toca (artículo 28.1 de la Ley del IRPF). Los límites del Reglamento son solo para la comida: la Dirección General de Tributos aclara que la remisión al artículo 9 no alcanza a los gastos de estancia (consulta vinculante V0117-21, de 28/01/2021). El hotel no tiene un tope diario: cuenta si el viaje es de trabajo y lo justificas con factura.
Si vas en tu propio coche, solo deduces sus gastos si el coche está afecto a la actividad. Tampoco puedes aplicar una cantidad por kilómetro: la misma consulta V0117-21 rechaza usar para un profesional las reglas de kilometraje de los trabajadores. Lo explicamos en los gastos del coche del autónomo.
Comidas con clientes: atenciones a clientes
Invitar a comer a un cliente o a un proveedor no es tu manutención: es una atención a clientes. El IRPF calcula tu beneficio con las normas del Impuesto sobre Sociedades (artículo 28.1 de la Ley del IRPF). Esa ley admite los gastos por atenciones a clientes o proveedores con un límite del 1 % del importe neto de tu cifra de negocios del año (artículo 15.e de la Ley 27/2014). La Dirección General de Tributos aplica esta regla a las comidas con clientes de un autónomo (consulta vinculante V0849-21, de 12/04/2021).
Con una facturación de €40.000, puedes deducir hasta €400 al año en comidas y regalos a clientes. Anota con quién comiste y por qué: la relación con tu actividad la tienes que poder probar.
El IVA de comidas, hoteles y viajes
La Ley del IVA no deja deducir el IVA de los servicios de desplazamiento o viajes, hostelería y restauración, salvo que su importe sea gasto deducible en el IRPF o en el Impuesto sobre Sociedades (artículo 96.Uno.6.º de la Ley 37/1992). Si tu comida es deducible en el IRPF, puedes deducir su IVA. Si la pagaste en efectivo, no es deducible en el IRPF y tampoco lo es su IVA. El IVA de las atenciones a clientes no se deduce nunca, aunque el gasto cuente en el IRPF (artículo 96.Uno.5.º).
Además necesitas una factura con tus datos (artículo 97 de la Ley del IVA). Los restaurantes y bares pueden darte una factura simplificada de hasta €3.000 (artículo 4.2.e del Real Decreto 1619/2012). Para que te sirva, pide que añadan tu NIF, tu domicilio y la cuota de IVA por separado, como prevé el artículo 7.2 del mismo reglamento. Un ticket de caja sin esos datos no te deja deducir el IVA. Lo explica la factura simplificada. Ese IVA lo restas en tu modelo 303.
Errores habituales
- Pagar en efectivo. La comida deja de ser deducible en el IRPF y, con ella, su IVA.
- Quedarte con el ticket. Sin tu NIF en la factura no recuperas el IVA.
- Sumar comidas de días en que no trabajas. Sin relación con la actividad no hay gasto.
- Tratar la comida con un cliente como tu manutención. Es una atención a clientes: va al límite del 1 % y su IVA no se deduce.
- Aplicar el kilometraje de los trabajadores. Los €0,26 por kilómetro son para lo que una empresa paga a sus empleados.
Cómo lo lleva Facturaz
En Facturaz haces una foto al ticket y la IA rellena el proveedor, la fecha, la base, el IVA, el total y la categoría. Las comidas se limitan solas a €26,67 al día, una comida pagada en efectivo no deduce nada en el IRPF y un ticket sin tu NIF no deduce IVA. Autónomo Go cuesta €24 + IVA al mes y Autónomo Plus €44 + IVA al mes, con 14 días gratis, en los precios de Facturaz.