Casi todos los autónomos usan el móvil para trabajar y casi todos lo usan también para su vida privada. Ahí está el problema: ni el IRPF ni el IVA te dejan repartir un móvil entre trabajo y vida privada como se reparte la luz de casa. Este artículo amplía cómo deducir gastos como autónomo, la guía con todos los gastos deducibles y sus requisitos.
Aquí tienes la línea, el teléfono, el IVA de cada uno y por qué el móvil no entra en la regla del 30 % de casa, con el artículo o la consulta de cada regla.
La línea: deducible solo si es de uso exclusivo
La cuota mensual de la línea es un gasto corriente. La Dirección General de Tributos (DGT) responde que en el IRPF es deducible en la medida en que la línea se use exclusivamente para la actividad. Si la usas a la vez para trabajar y para tu vida privada, no puedes deducir ningún gasto (consulta vinculante V2554-23, de 25/09/2023, que cita las V0601-14, V2382-13 y V2400-13). Lo repite en la consulta V1233-25, de 04/07/2025.
El uso exclusivo lo pruebas tú, con cualquier medio admitido en derecho (artículo 106 de la Ley General Tributaria, citado en la V1233-25). Una línea solo para trabajo, con el número que das a tus clientes, es la forma sencilla de probarlo. Si tu factura incluye varias líneas, solo cuenta la de trabajo.
El IVA de la línea
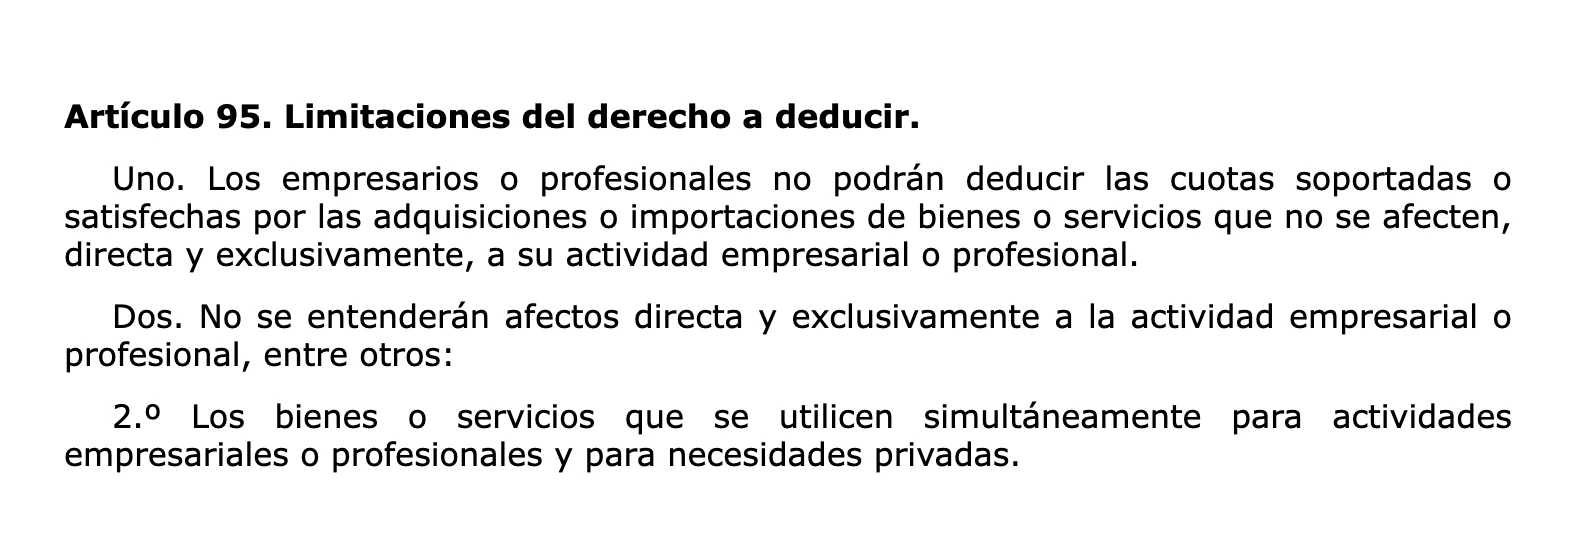
La Ley del IVA no deja deducir el IVA de los bienes o servicios que se usan a la vez para la actividad y para necesidades privadas (artículo 95.Uno y Dos.2.º de la Ley 37/1992). Con una línea mixta no recuperas nada del IVA. Con una línea solo de trabajo deduces todo su IVA en tu modelo 303.
El TEAC admitió el 19/07/2023 deducir en proporción al uso el IVA de los suministros de un inmueble afecto en parte. La DGT aclara que eso no alcanza a la telefonía móvil, que no es un suministro de un inmueble (consulta V2554-23).
El teléfono: se amortiza
El aparato es un bien que usas durante más de un año, así que no se deduce entero el día que lo compras: se reparte con la amortización. La DGT lo dice así para el teléfono de una línea de uso exclusivo (consulta V1233-25).
Para deducirlo, el teléfono tiene que estar afecto a tu actividad. El Reglamento del IRPF no considera afecto un bien que usas a la vez para la actividad y para necesidades privadas, salvo que el uso privado sea accesorio y notoriamente irrelevante (artículo 22.2.1.º del Real Decreto 439/2007). Ese uso irrelevante es usar para ti un bien del negocio en días u horas en que no trabajas (artículo 22.4). A diferencia del coche, el móvil no está entre los bienes a los que esa tolerancia no se aplica.
Lo que no cabe es deducir un porcentaje del teléfono. Los elementos indivisibles no se pueden afectar en parte (artículo 29.2 de la Ley 35/2006 del IRPF y artículo 22.3 del Reglamento). Un móvil no se divide. Anótalo además en tu libro registro de bienes de inversión: un bien tuyo que no figura en tus registros se presume no afecto, salvo prueba en contrario (artículo 22.2.2.º del Reglamento).
Cuánto amortizas cada año
En estimación directa normal, si el teléfono es nuevo y no pasa de €300, puedes deducirlo entero el año de la compra. El IRPF calcula tu rendimiento con las normas del Impuesto sobre Sociedades (artículo 28.1 de la Ley del IRPF). Esa ley deja amortizar libremente los elementos nuevos del inmovilizado material de valor unitario no superior a €300, hasta €25.000 al año (artículo 12.3.e de la Ley 27/2014). En la estimación directa simplificada, el Reglamento del IRPF manda amortizar con su tabla simplificada (artículo 30.1.ª) y no menciona esta libertad, así que consúltalo antes de aplicarla.
Si pasa de €300, lo repartes en varios años. Las tablas de amortización no nombran el móvil y la DGT habla del coeficiente que corresponda. Tratado como equipo informático, el máximo es el 25 % anual en la tabla del artículo 12.1.a de la Ley 27/2014 (equipos para procesos de información) y el 26 % en la tabla simplificada de la Orden de 27 de marzo de 1998 (equipos para tratamiento de la información). Un teléfono de €900 al 25 % da €225 al año durante cuatro años. El cálculo año a año está en bienes de inversión y amortización.
El IVA del teléfono
En el IVA rige la misma regla que para la línea: si usas el teléfono para la actividad y para ti, su IVA no se deduce (artículo 95.Dos.2.º de la Ley del IVA). Deducir en proporción al uso solo se admite para los bienes de inversión (artículo 95.Tres.1.ª). La ley no considera bien de inversión el que vale menos de €3.005,06 (artículo 108.Dos.5.º, que fija 500.000 pesetas). Un móvil de €900 no lo es. Si es solo para trabajar, deduces todo su IVA. Si es mixto, nada.
La presunción del 50 % que conoces del coche tampoco sirve aquí. Es solo para turismos, sus remolques, ciclomotores y motocicletas (artículo 95.Tres.2.ª). Lo explicamos en los gastos del coche del autónomo.
| Caso | IRPF | IVA |
|---|---|---|
| Línea solo para trabajar | Deducible entera | Deducible entero |
| Línea de uso mixto | Nada | Nada |
| Teléfono solo para trabajar | Amortización; en directa normal, entero si es nuevo y no pasa de €300 | Deducible entero |
| Teléfono de uso mixto, por debajo de €3.005,06 | Nada, salvo uso privado solo en horas en que no trabajas | Nada |
Por qué el móvil no entra en el 30 % de casa
La regla del 30 % deja deducir los suministros de tu vivienda habitual afectada en parte a la actividad, como el agua, el gas, la electricidad, la telefonía e internet (artículo 30.2.5.ª.b de la Ley del IRPF). La DGT la aplica a la telefonía fija y al internet de la casa. No la aplica a la línea móvil, porque no es un suministro asociado a una vivienda (consulta V2554-23). La fibra de casa sí va por esa regla: está en los gastos de suministros en casa.
La factura, a tu nombre
Para deducir el IVA necesitas la factura (artículo 97.Uno de la Ley del IVA) con tu nombre y tu NIF (artículo 6.1 del Real Decreto 1619/2012). Si la línea está a nombre de tu pareja, no es tuya. En el IRPF los gastos se justifican de forma prioritaria con la factura (artículo 106.4 de la Ley General Tributaria). Pon a tu nombre el contrato de la línea de trabajo y pide factura completa cuando compres el teléfono.
Cómo lo lleva Facturaz
En Facturaz haces una foto a la factura y la IA rellena el proveedor, la fecha, la base, el IVA, el total y la categoría. Las facturas del móvil van a la categoría Telefonía, separada de los suministros de casa, así que no se les aplica el 30 %. Cada gasto tiene su porcentaje deducible de IVA y de IRPF: si tu línea es de uso mixto, ponlos a 0. Autónomo Go cuesta €24 + IVA al mes y Autónomo Plus €44 + IVA al mes, con 14 días gratis, en los precios de Facturaz.