Tienes un contrato y quieres facturar por tu cuenta por las tardes, o eres autónoma y te ofrecen un empleo a media jornada. Puedes hacer las dos cosas. En la Seguridad Social se llama pluriactividad: estás de alta en el Régimen General por tu nómina y en el RETA, el régimen de autónomos, por tu actividad. Cada régimen cobra su cotización, aunque la ley te devuelve una parte si entre los dos pagas mucho.
El alta como autónomo es la misma que para cualquiera y la tienes paso a paso en cómo darse de alta como autónomo en España. Aquí te contamos lo que cambia por tener también una nómina: qué pagas, cuándo te devuelven cuotas, si tienes tarifa plana, qué pasa con la baja por enfermedad y cómo declaras en Hacienda.
Qué es la pluriactividad
Es la situación de quien trabaja por cuenta propia y por cuenta ajena y, por eso, tiene que estar de alta en dos regímenes distintos de la Seguridad Social (artículo 7.4 del Real Decreto 84/1996). Pides un alta en cada régimen, cada una con sus propias reglas (artículo 41 del mismo reglamento). No es lo mismo que el pluriempleo, que es trabajar por cuenta ajena para dos empresas dentro del mismo régimen.
No necesitas permiso de tu empresa para darte de alta como autónomo, pero lee tu contrato. El Estatuto de los Trabajadores no te deja trabajar para otros si eso supone competencia desleal con tu empresa o si pactaste con ella plena dedicación a cambio de una compensación económica (artículo 21.1).
Cotizas en los dos regímenes
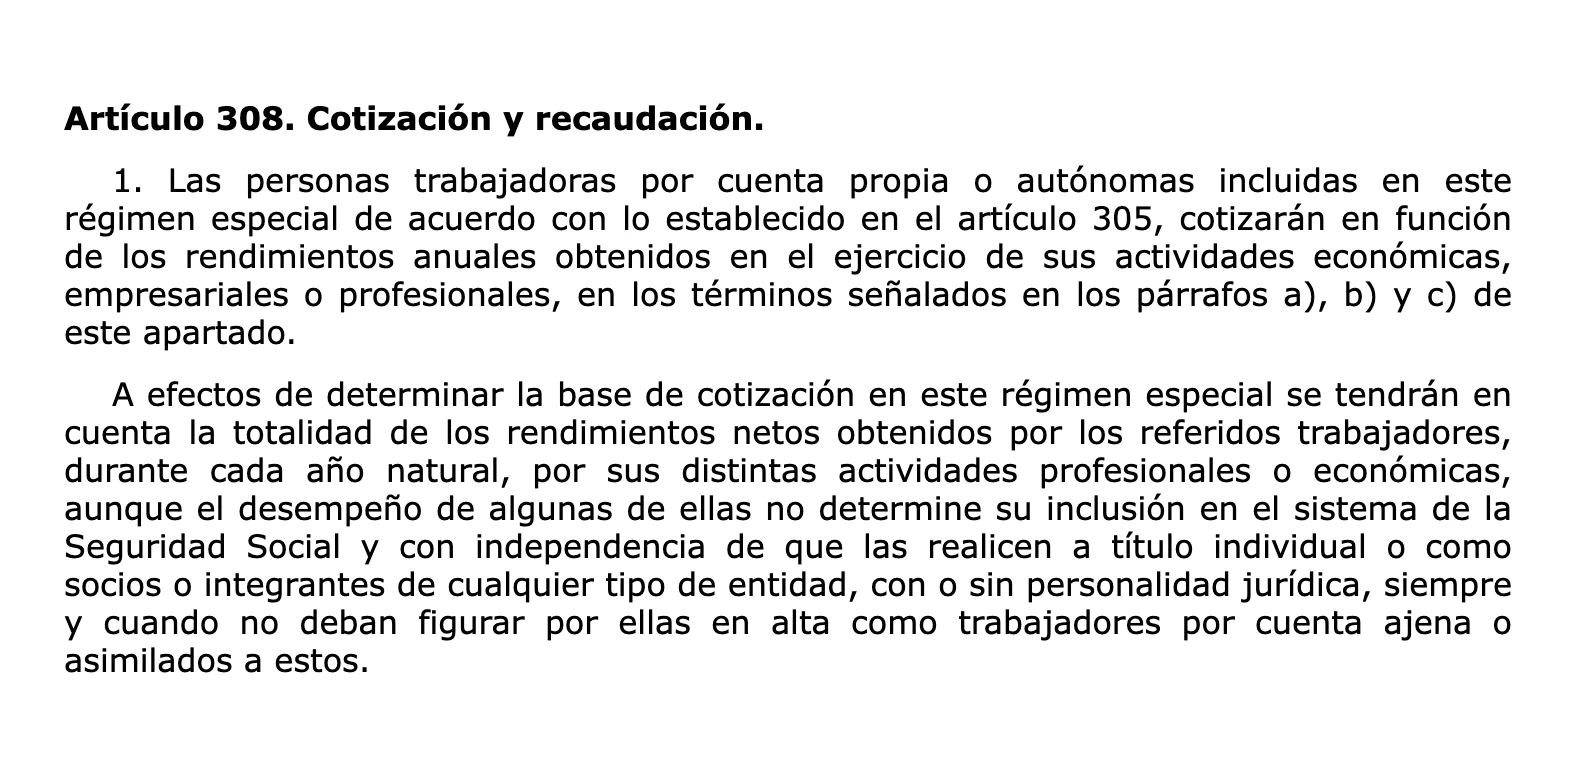
Por tu nómina cotizas en el Régimen General como siempre: tu empresa ingresa su parte y la tuya, que te descuenta del sueldo. Por tu actividad pagas la cuota de autónomo, que se calcula por tramos según tus rendimientos netos del año (artículo 308 de la Ley General de la Seguridad Social, LGSS).
Tu sueldo no cuenta para ese tramo. La ley solo suma los rendimientos de tus actividades económicas o profesionales y excluye aquellas por las que estás de alta como trabajador por cuenta ajena (artículo 308.1). Tener nómina tampoco rebaja la cuota: eliges tu base como cualquier autónomo y al año siguiente se regulariza con los datos de Hacienda. Lo explicamos en las cotizaciones a la Seguridad Social para autónomos y en la regularización de la cuota de autónomos.
Hasta 2022 la ley dejaba elegir bases más bajas al empezar en pluriactividad, del 50 % y el 75 % de la base mínima. El Real Decreto-ley 13/2022 suprimió esas bases con efectos desde el 01/01/2023, así que hoy no existen.
La baja por enfermedad, voluntaria en el RETA
La cobertura de la incapacidad temporal es obligatoria en el RETA salvo que ya la tengas cubierta por tu actividad en otro régimen. En ese caso es voluntaria: puedes acogerte a ella y también renunciar (artículo 315 LGSS). Las reglas para hacerlo están en el artículo 47.3 del Real Decreto 84/1996:
- Puedes acogerte al darte de alta como autónomo, con efectos desde el alta, o después pidiéndolo antes del 1 de octubre de cada año, con efectos desde el 1 de enero del año siguiente.
- Puedes renunciar antes del 1 de octubre de cada año, con efectos desde el 1 de enero siguiente. Si ya eras autónomo y empiezas un empleo, puedes renunciar en los 30 días siguientes al alta en ese empleo, con efectos desde el primer día del mes siguiente.
- Si eres autónomo económicamente dependiente, la cobertura es obligatoria aunque estés en pluriactividad.
Si no tienes la incapacidad temporal cubierta en el RETA, tu cuota por contingencias comunes se reduce: se multiplica por un coeficiente reductor del 0,055 y esa cantidad se descuenta (artículo 18.2.a de la Orden PJC/297/2026). Las contingencias profesionales, es decir los accidentes de trabajo y las enfermedades profesionales, siguen siendo obligatorias (artículo 316.1 LGSS). Qué cobras si enfermas está en la baja médica de los autónomos.
La devolución si entre los dos cotizas de más
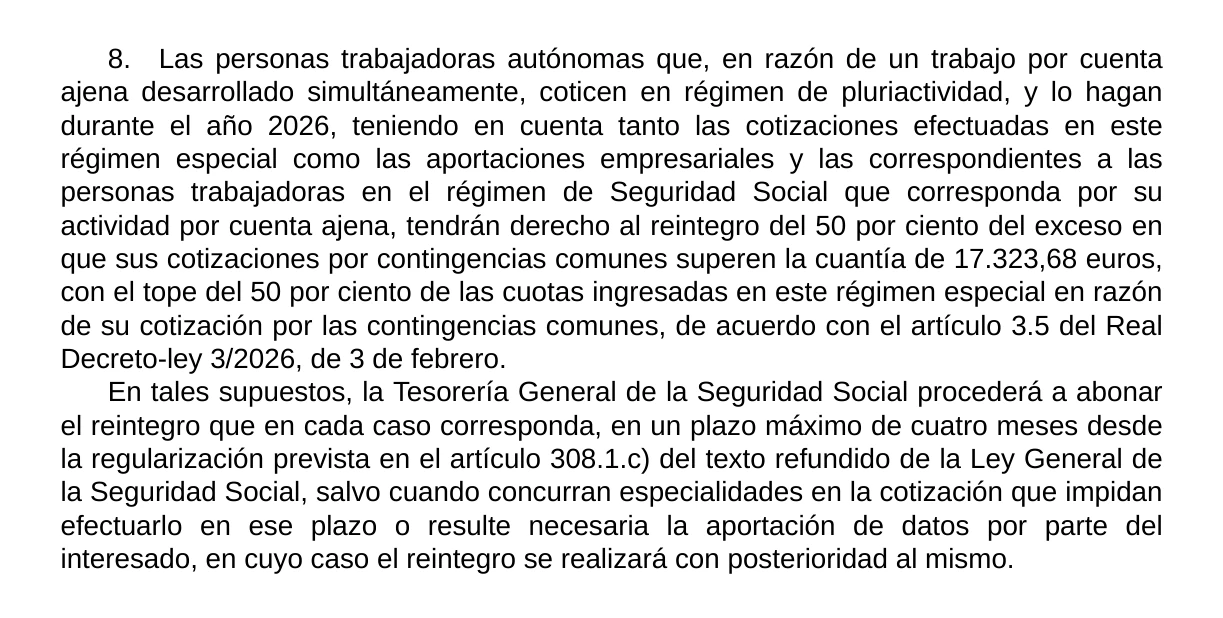
Si lo que se cotiza por ti por contingencias comunes en los dos regímenes pasa de una cifra fijada cada año, la Tesorería General de la Seguridad Social te devuelve el 50 % del exceso (artículo 313 LGSS). En la suma entra todo: tu cuota de autónomo por contingencias comunes, la parte de tu empresa y la parte que pagas tú en la nómina.
- La cifra de 2026 es €17.323,68 (artículo 3.5 del Real Decreto-ley 3/2026 y artículo 18.8 de la Orden PJC/297/2026).
- El tope: la devolución no puede pasar del 50 % de lo que ingresaste en el RETA por contingencias comunes.
- Cuándo: la Tesorería la abona como máximo cuatro meses después de la regularización anual de tu cuota de autónomo. Puede tardar más si tu cotización tiene particularidades o si necesita datos que debes aportar tú.
Un ejemplo
Marta tiene una nómina con una base de cotización por contingencias comunes de €50.000 al año. Como diseñadora autónoma cotiza todo 2026 por €1.274,51 al mes, la base mínima del tramo general 6. Tiene la incapacidad temporal cubierta también en el RETA. Suponemos que la regularización no cambia su base. El tipo de contingencias comunes es el 28,30 % en los dos regímenes: en la nómina, el 23,60 % lo paga la empresa y el 4,70 % ella (artículos 18.2 y 4 de la Orden PJC/297/2026).
| Concepto | Importe |
|---|---|
| Nómina: 28,30 % de €50.000 | €14.150,00 |
| RETA: 28,30 % de €1.274,51 = €360,69 al mes, por 12 meses | €4.328,28 |
| Total cotizado por contingencias comunes | €18.478,28 |
| Exceso sobre €17.323,68 | €1.154,60 |
| 50 % del exceso | €577,30 |
| Tope: 50 % de lo ingresado en el RETA | €2.164,14 |
Marta recibe €577,30, después de la regularización de su cuota de 2026. Con una nómina más baja no habría devolución: la suma no llegaría a la cifra del año.
La tarifa plana también vale en pluriactividad
La cuota reducida de inicio de actividad mira tu historia en el RETA, no si tienes nómina. Tienes derecho si es tu primera alta como autónomo o no has estado de alta en los dos años anteriores, tres si ya la disfrutaste (artículo 38 ter de la Ley 20/2007). La ley no excluye a quien trabaja a la vez por cuenta ajena.
Se pide al darte de alta y dura 12 meses naturales completos, más otros 12 si tus rendimientos netos del año quedan por debajo del salario mínimo interprofesional. Durante los 12 primeros meses no cotizas por cese de actividad ni por formación profesional (artículo 38 ter.1). Sobre el importe: hasta 2025 lo fijó el Real Decreto-ley 13/2022 y desde 2026 lo fija la Ley de Presupuestos, que a la fecha de este artículo no se ha aprobado, así que confírmalo al pedirla. El detalle está en qué es la tarifa plana y cómo solicitarla.
En Hacienda: dos ingresos y una sola Renta
Tu sueldo son rendimientos del trabajo y lo que facturas, rendimientos de actividades económicas. Los dos van a la base general del IRPF y tributan juntos con la escala progresiva que tienes en los tramos del IRPF de 2026. Esto tiene consecuencias prácticas:
- Presentas la Renta siempre. Quien ha estado de alta en el RETA en algún momento del año está obligado a declarar, ganes lo que ganes (artículo 96.2 de la Ley 35/2006 del IRPF). Lo contamos en la Renta de los autónomos.
- La retención de tu nómina no sabe que facturas. Tu empresa la calcula con tu sueldo. Como los dos ingresos se suman en la escala, es habitual que la Renta salga a pagar si no has ido adelantando lo suficiente por tu actividad.
- Tus facturas a empresas y profesionales llevan retención si tu actividad es profesional: el 15 %, o el 7 % el año en que empiezas y los dos siguientes si el año anterior no ejerciste ninguna actividad profesional (artículo 95.1 del Reglamento del IRPF). Tu nómina no es una actividad profesional. Más en la retención de IRPF en tus facturas.
- El modelo 130 adelanta cada trimestre el 20 % de tu rendimiento neto acumulado del año (artículo 110.1.a del Reglamento). Si eres profesional y el año anterior al menos el 70 % de los ingresos de tu actividad llevó retención, no tienes que presentarlo (artículo 109.2). El año en que empiezas se mira el porcentaje del propio trimestre (artículo 109.5). Lo tienes en el modelo 130.
Tu actividad lleva además su IVA, igual que la de cualquier autónomo, con el modelo 303 cada trimestre.
Errores habituales
- Pensar que con nómina no hay que pagar cuota de autónomo. Se paga en los dos regímenes.
- Esperar la devolución en primavera. Desde 2023 llega después de la regularización de la cuota, que se hace con los datos de Hacienda del año siguiente.
- Dejar pasar el 1 de octubre sin decidir si quieres la baja por enfermedad cubierta también en el RETA.
Si llevas tu actividad con Facturaz, tus facturas, tus gastos y tus modelos trimestrales salen de lo que registras: con Autónomo Go (€24 + IVA al mes) los presentas tú con todo preparado y con Autónomo Plus (€44 + IVA al mes) los presenta nuestro equipo. Tienes 14 días gratis en los planes de Facturaz. La devolución de cuotas la paga la Tesorería y no pasa por nosotros.