Muchos profesores de yoga y pilates dan clases para un estudio, un gimnasio o un hotel y les pasan una factura cada mes. Muchos entrenadores también. Esa factura tiene dos cosas que la de un alumno no tiene: el NIF de la empresa y una retención de IRPF que la empresa ingresa en Hacienda por ti.
Aquí tienes cómo se hace, con un ejemplo y cada artículo. Si además tienes tus propios alumnos y quieres que reserven y paguen en tu página, mira Reservas para profesores de pilates y yoga.
Una factura completa, con el NIF de la empresa
Cuando el cliente es una empresa o un profesional, siempre hay que hacer factura (artículo 2.2.a del Real Decreto 1619/2012). Lo normal es que sea completa: con el nombre o la razón social y el NIF de la empresa, además de los tuyos (artículo 6), porque la empresa la usa para deducirse el IVA. Hasta €400 también vale una factura simplificada, si lleva el NIF y el domicilio de la empresa y el IVA por separado (artículos 4.1.a y 7.2).
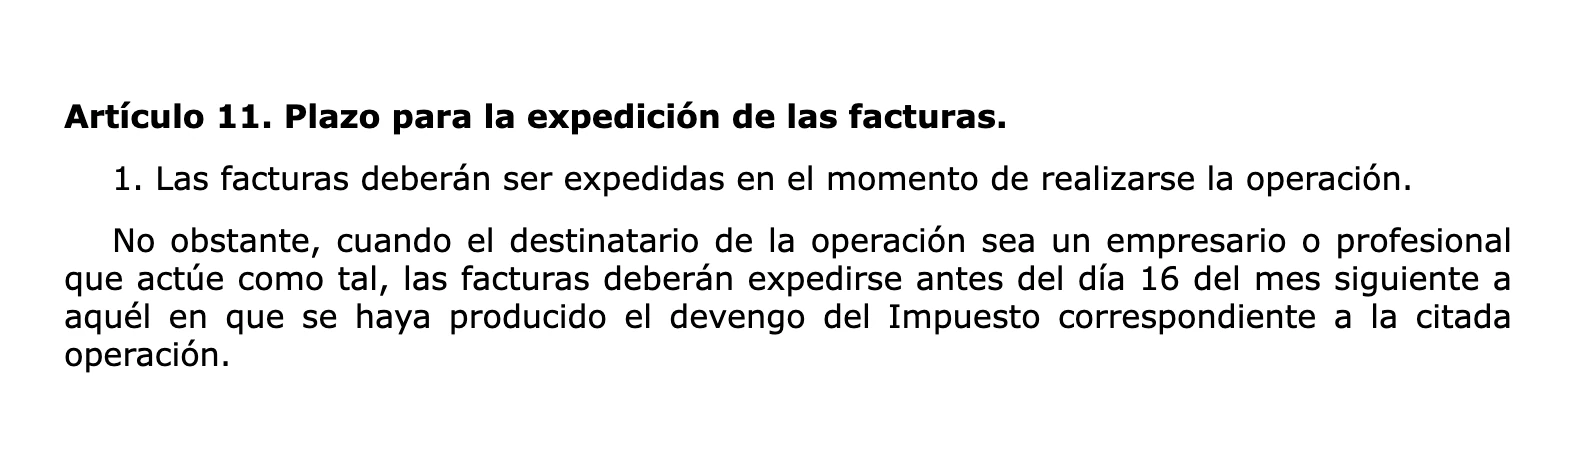
El plazo también cambia. Para un cliente que es empresa, la factura se expide antes del día 16 del mes siguiente a aquel en que diste las clases (artículo 11.1). Las clases de noviembre se facturan, como tarde, el 15 de diciembre.
El IVA: el 21 %, como con tus alumnos
Que pague una empresa no cambia el tipo. Tus clases llevan el 21 % (artículo 90 de la Ley del IVA). La Dirección General de Tributos lo confirmó para un entrenador autónomo que factura a gimnasios en la consulta V0759-26, de 6 de abril de 2026. Las razones están en el IVA de las clases de yoga y pilates.
La retención de IRPF: 15 % o 7 %
Una empresa que te paga dentro de su actividad está obligada a retenerte IRPF (artículo 76.1 del Reglamento del IRPF). Dar clases en casa del alumno o en un local que no es tuyo es una actividad profesional (artículo 95.2.b.3.º), como lo son los epígrafes del grupo 826 y de la agrupación 04 de deportes. El tipo es:
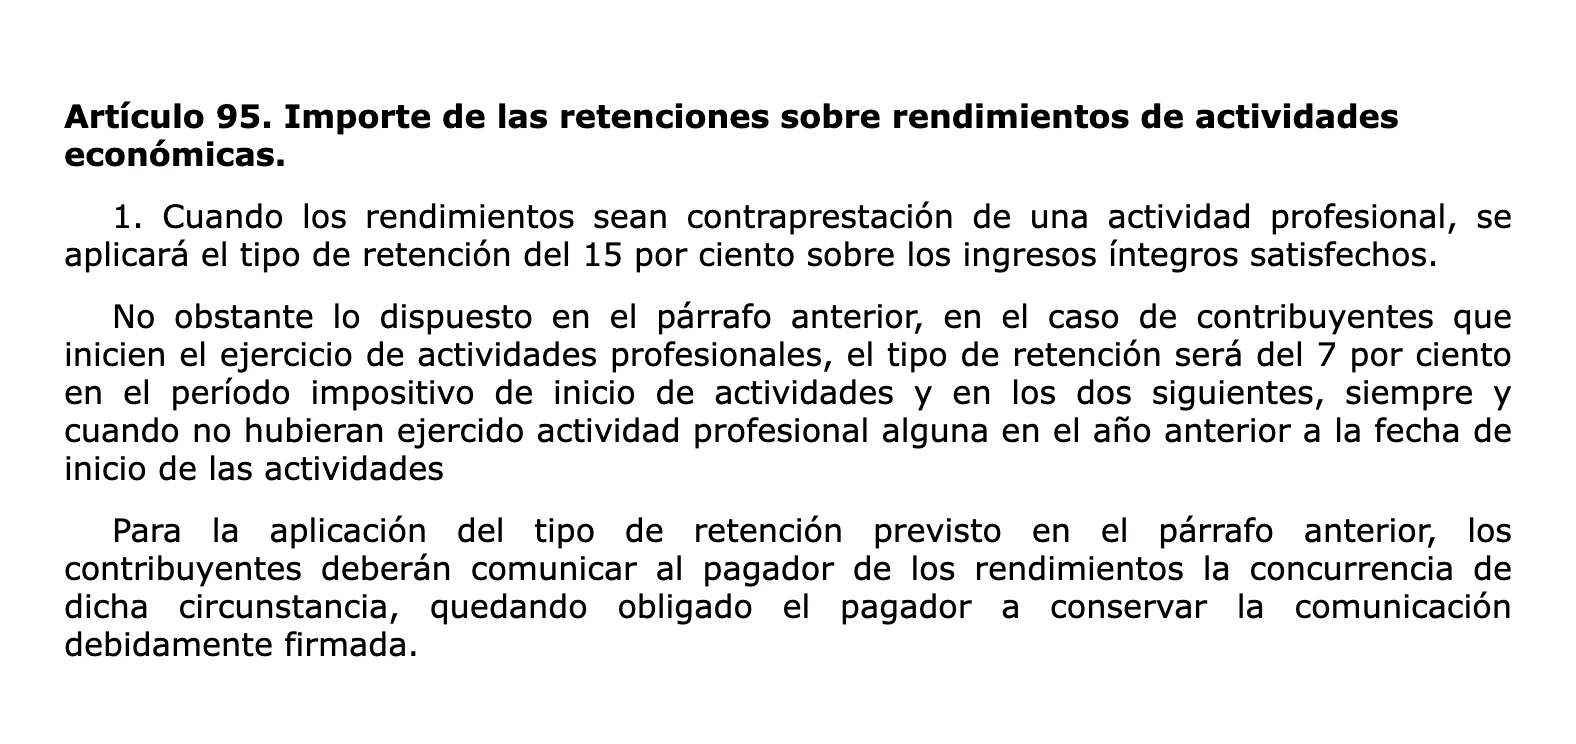
- 15 % con carácter general (artículo 95.1).
- 7 % en el año en que empiezas y en los dos siguientes, si el año anterior no tuviste actividad profesional. Tienes que comunicarlo por escrito a la empresa que te paga.
La retención se calcula sobre la base, sin el IVA. La empresa la ingresa en Hacienda con su modelo 111 y tú la restas en tus pagos a cuenta y en tu Renta: no es dinero perdido. Te lo contamos en la retención de IRPF en tus facturas.
Un ejemplo con números
Elena da 8 clases de yoga al mes en un estudio, a €40 cada una. Lleva dos años como autónoma, así que aplica el 15 %:
| Concepto | Importe |
|---|---|
| 8 clases de yoga en noviembre, a €40 | €320,00 |
| IVA al 21 % | €67,20 |
| Retención de IRPF al 15 % | -€48,00 |
| Total que te paga el estudio | €339,20 |
Los €67,20 de IVA los declaras en tu modelo 303. Los €48,00 los ingresa el estudio por ti y cuentan como ya pagados en tu IRPF.
El modelo 130, si casi todo lleva retención
Si en el año anterior al menos el 70 % de tus ingresos profesionales llevaron retención, no tienes que presentar el modelo 130 (artículo 109.2 del Reglamento del IRPF). Si das casi todas tus clases para estudios y gimnasios, puede ser tu caso. Si la mayoría de tus ingresos vienen de tus propios alumnos, sigues presentándolo. Tienes los pasos en la guía del modelo 130.