Si pagas nóminas o facturas de profesionales con retención de IRPF, la parte que retienes no es tuya: la ingresas en Hacienda cada trimestre con el modelo 111. Es una de las declaraciones trimestrales de los impuestos del autónomo, la guía con el resto del calendario.
Esta guía forma parte de ¿Qué son los modelos fiscales?, con todos los modelos explicados uno por uno.
En enero repites el año persona por persona en el modelo 190. Aquí vamos con el 111: quién lo presenta, cuándo, cuánto se retiene y qué pasa si lo presentas tarde.
Quién presenta el modelo 111
Lo presenta quien está obligado a retener y paga alguna renta que lleva retención (artículo 2 de la Orden EHA/586/2011, que aprueba el modelo). Están obligadas las sociedades y demás entidades, incluidas las comunidades de bienes. También los autónomos, pero solo por lo que pagan dentro de su actividad (artículo 76.1 del Reglamento del IRPF, Real Decreto 439/2007). Van en el 111 sobre todo:
- Sueldos de trabajadores y del administrador de una sociedad.
- Facturas de profesionales, como un abogado, una diseñadora o un programador.
- Pagos a actividades agrícolas, ganaderas o forestales y a ciertas actividades en módulos.
- Premios de juegos, concursos o rifas.
El alquiler de un local tiene su propio modelo, el modelo 115. Si solo eres tú quien recibe retenciones en tus facturas, no presentas el 111: lo presentan tus clientes.
Cuándo no hay retención
No retienes a una sociedad por sus servicios profesionales: no están entre sus rentas sujetas a retención (artículo 60 del Reglamento del Impuesto sobre Sociedades). Tampoco a una tienda o un taller en estimación directa, porque entre las actividades económicas solo llevan retención las profesionales, las agrícolas, ganaderas o forestales y algunas en módulos (artículo 75.1.c del Reglamento del IRPF).
Los plazos
El 111 se presenta y se paga en los veinte primeros días naturales del mes siguiente a cada trimestre (artículo 108.1 del Reglamento del IRPF y artículo 3 de la Orden EHA/586/2011):
- Primer trimestre: del 1 al 20 de abril.
- Segundo trimestre: del 1 al 20 de julio.
- Tercer trimestre: del 1 al 20 de octubre.
- Cuarto trimestre: del 1 al 20 de enero del año siguiente.
Si el día 20 cae en sábado o en un día inhábil, el plazo pasa al primer día hábil siguiente (artículo 3.1 de la Orden). El 20/01/2029, por ejemplo, es sábado: el 111 del cuarto trimestre de 2028 se podrá presentar hasta el lunes 22/01/2029. Si domicilias el pago, el plazo es del 1 al 15 de esos meses (artículo 3.2). Tienes las fechas en el calendario fiscal.
Qué se declara en el 111
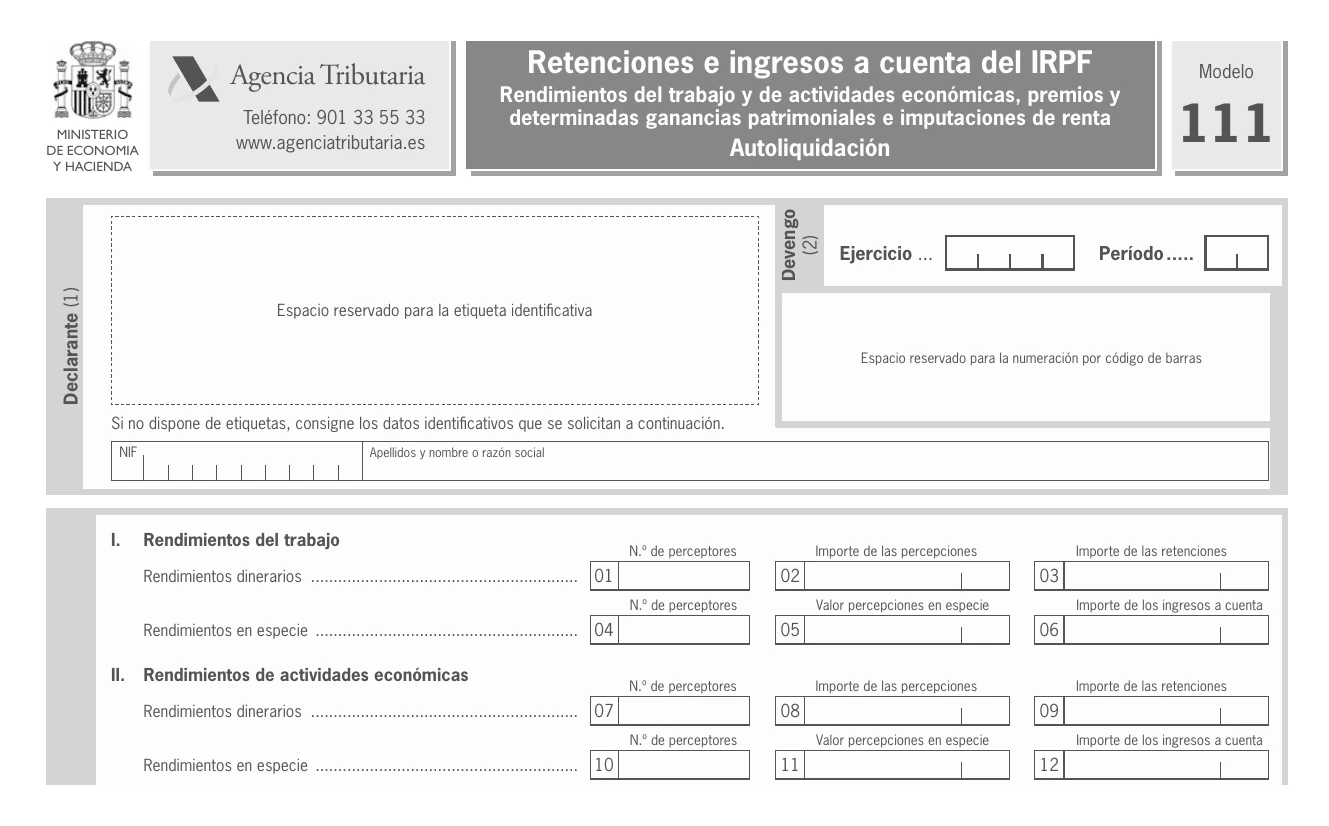
El 111 no lleva nombres, solo totales del trimestre por bloques: rendimientos del trabajo, rendimientos de actividades económicas y los demás tipos de renta. En cada bloque pones el número de perceptores, lo que pagaste y las retenciones, separando lo pagado en dinero de lo pagado en especie (anexo I de la Orden EHA/586/2011).
La retención nace cuando pagas, no cuando recibes la factura (artículo 78.1 del Reglamento del IRPF): una factura de marzo que pagas en abril va al 111 del segundo trimestre. Si se te olvidó retener, la retención la debes igual (artículo 99.4 de la Ley del IRPF, Ley 35/2006).
Qué porcentaje se retiene
Profesionales
La regla general es el 15 % de los ingresos íntegros que le pagas (artículo 95.1 del Reglamento del IRPF). Es un 7 % para quien empieza: el año en que inicia su actividad profesional y los dos siguientes, siempre que no haya ejercido ninguna actividad profesional en el año anterior a la fecha de inicio. Te lo tiene que comunicar y tú guardas esa comunicación firmada. Sin ella aplicas el 15 %.
El mismo artículo fija otros casos al 7 %, como ciertas actividades artísticas con ingresos bajos el año anterior. Algunas actividades en módulos, como la albañilería o la fontanería, llevan un 1 % (artículo 95.6). Qué porcentaje poner en cada factura lo explicamos en cómo elegir los tipos de IVA e IRPF.
Trabajadores y administradores
A un trabajador se le calcula su propio porcentaje según lo que va a cobrar en el año y su situación personal y familiar (artículo 101.1 de la Ley del IRPF y artículo 86 del Reglamento), con los datos que él te comunica (artículo 88). Por debajo de ciertos importes no hay retención: para un soltero sin hijos, €15.876 al año (artículo 81). En contratos de menos de un año el mínimo es el 2 % (artículo 86.2).
El sueldo del administrador de una sociedad lleva un 35 %, o un 19 % si la cifra de negocios de la sociedad en el último ejercicio cerrado fue inferior a €100.000 (artículo 80.1.3.º del Reglamento). Lo vemos en el sueldo del administrador de una SL.
Trimestres sin nada que declarar
Si en un trimestre no pagaste ninguna renta sujeta a retención, ese trimestre no presentas el 111 (artículo 3.3 de la Orden EHA/586/2011). Distinto es pagar y no retener nada por el importe, como el sueldo de un trabajador que está por debajo del límite. Entonces presentas un 111 negativo, sin importe a ingresar.
Cómo se presenta y se paga
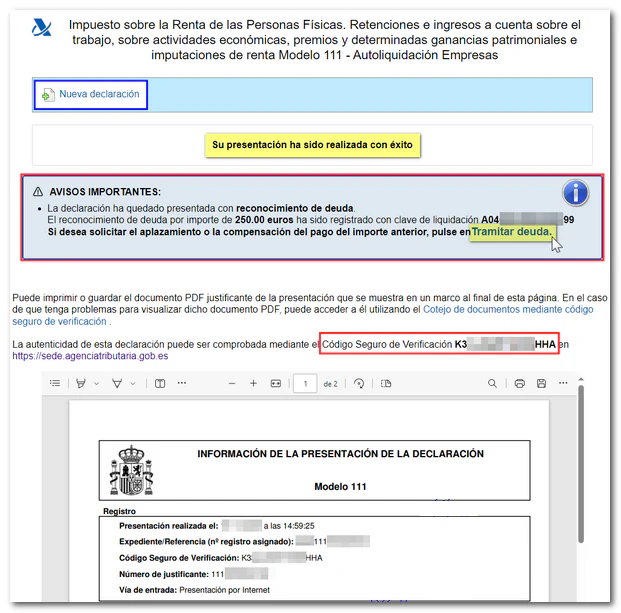
Las sociedades anónimas y limitadas tienen que presentarlo por internet con certificado electrónico (artículo 4.1 de la Orden EHA/586/2011). Si eres autónomo, también puedes usar Cl@ve (artículo 2 de la Orden HAP/2194/2013). Puedes domiciliar el pago o pagar a través de tu banco dentro del plazo.
La sede te deja presentarlo con reconocimiento de deuda, pero las retenciones no se pueden aplazar ni fraccionar: esas solicitudes se inadmiten (artículo 65.2.b de la Ley General Tributaria).
Si lo presentas tarde
Si presentas el 111 fuera de plazo sin que Hacienda te lo haya pedido, no hay sanción: pagas un recargo del 1 % más otro 1 % por cada mes completo de retraso. Pasados 12 meses, es del 15 % más intereses de demora (artículo 27 de la Ley General Tributaria). El recargo se reduce un 25 % si pagas la deuda al presentar y el recargo en el plazo que te dan (artículo 27.5).
Un ejemplo. Debías ingresar €900 hasta el 20/04/2026 y lo presentas y pagas el 05/06/2026. Hay un mes completo de retraso, así que el recargo es del 2 %: €18. Con la reducción, queda en €13,50.
Un 111 negativo no tiene importe sobre el que calcular un recargo: presentarlo tarde es una infracción leve con multa fija de €200, que queda en €100 si Hacienda no te lo ha pedido (artículo 198). Si Hacienda te requiere antes, ya no hay recargo y puede sancionarte. Lo explicamos en recargos por presentar tarde.
Un ejemplo con cifras
Tienes una tienda online. En el segundo trimestre pagas tres facturas de €800 de base a una diseñadora que empezó el año pasado y te ha comunicado el 7 %: le retienes €56 en cada una. También pagas a un abogado una factura de €1.500 de base más €315 de IVA. Le retienes el 15 %, €225, así que le pagas €1.590.
En el 111 del segundo trimestre, en el bloque de actividades económicas, pones 2 perceptores, €3.900 de percepciones y €393 de retenciones. Ingresas €393 hasta el 20/07/2026.
Cómo encaja con el modelo 190
El modelo 190 repite el año perceptor por perceptor y se presenta del 1 al 31 de enero (artículo 108.2 del Reglamento del IRPF). Sus retenciones tienen que sumar lo mismo que tus cuatro 111. A cada perceptor le das además un certificado antes de que empiece la campaña de la Renta (artículo 108.3).
Cómo te ayuda Facturaz
Facturaz registra la retención de cada factura que recibes, así que el 111 de cada trimestre y el 190 de enero salen de los mismos datos. En Autónomo Go (€24 + IVA al mes) te prepara el archivo oficial del 111 para que lo presentes tú con una guía paso a paso. En Autónomo Plus (€44 + IVA al mes) nuestro equipo lo presenta por ti. Puedes probarlo 14 días gratis desde los precios.