Cada trimestre declaras tu IVA con el modelo 303: lo que cobraste a tus clientes, lo que pagaste en tus gastos y la diferencia. En enero resumes el año en el modelo 390, la declaración-resumen anual del IVA. No lleva ningún pago: recoge en un solo documento lo que ya declaraste en tus cuatro 303. Es una de las declaraciones anuales de los impuestos del autónomo.
Esta guía forma parte de ¿Qué son los modelos fiscales?, con todos los modelos explicados uno por uno.
Cómo se rellena cada trimestre lo tienes en cómo rellenar el modelo 303. Aquí vamos con el 390: quién lo presenta, quién queda exonerado, el plazo, qué lleva y cómo cuadrarlo con tus 303.
Quién presenta el modelo 390
Lo presentan los sujetos pasivos del IVA obligados a presentar autoliquidaciones periódicas, es decir, quien presenta el 303 (artículo 1.2 de la Orden EHA/3111/2009, que aprueba el modelo 390). La obligación viene de la Ley del IVA (artículo 164.Uno.6.º de la Ley 37/1992) y de su Reglamento (artículo 71.7 del Real Decreto 1624/1992).
Se presenta aunque en el año no hayas tenido IVA devengado ni hayas deducido nada (artículo 71.1 del Reglamento). Si tienes varias actividades, la declaración es única para cada empresario o profesional (artículo 71.6), así que lo resumes todo en un solo 390.
Quién no lo presenta
- Quien solo hace operaciones exentas. Si todo lo que haces está exento por el artículo 20 de la Ley del IVA, como la asistencia de un profesional sanitario o las clases particulares de materias del sistema educativo (artículo 20.Uno.3.º y 10.º), no presentas ni el 303 ni el 390 (artículo 71.1 y 71.7 del Reglamento).
- Quien tributa solo en régimen simplificado o por alquiler de inmuebles urbanos. Quedas exonerado si presentas el 303 trimestral, tributas solo en territorio común y todas tus actividades están en el régimen simplificado del IVA, son arrendamiento de inmuebles urbanos o una mezcla de las dos (artículo 1.3.a de la Orden EHA/3111/2009, en la redacción de la Orden HAC/1148/2018). La exoneración se mantiene si además tienes actividades que no obligan a presentar autoliquidaciones periódicas.
- Quien lleva los libros registro en el SII. Si los llevas en la sede electrónica de la Agencia Tributaria por el artículo 62.6 del Reglamento, tampoco presentas el 390 (artículo 1.3.b de la Orden).
Dos matices. Si estás exonerado, a cambio rellenas un apartado específico en el 303 del último trimestre con tus actividades, tu volumen de operaciones y, si la aplicas, tu prorrata (artículo 1.4 de la Orden). Y la exoneración no vale si no te toca presentar el 303 del último periodo del año, por ejemplo porque dejaste la actividad antes: entonces presentas el 390 (artículo 1.3, último párrafo).
El plazo: del 1 al 30 de enero
El 390 se presenta en los treinta primeros días naturales de enero del año siguiente (artículo 8 de la Orden EHA/3111/2009), el mismo plazo que el 303 del cuarto trimestre (artículo 71.4 del Reglamento). El de 2026 se presenta en enero de 2027 con el formulario que aprobó la Orden HAC/27/2026. Tienes las fechas en el calendario fiscal.
Qué lleva el 390
Si eres autónomo en régimen general, estas son las secciones del formulario que vas a usar (anexo IV de la Orden HAC/27/2026):
- Datos estadísticos: tus actividades, de mayor a menor volumen, con su epígrafe del IAE.
- Operaciones en régimen general: el IVA devengado del año por cada tipo con su base, más el IVA deducible de tus gastos e inversiones.
- Resultado de la liquidación anual: el devengado menos el deducible del año entero.
- Resultado de las liquidaciones: la suma de lo que salió a ingresar en tus 303 del año y, si el último trimestre salió a compensar o a devolver, ese importe.
- Volumen de operaciones: el total que facturaste en el año, separado por tipo de operación.
Si aplicas la prorrata, el porcentaje definitivo del año se calcula en el 303 del cuarto trimestre, donde se regularizan las deducciones provisionales (artículo 105.Cuatro de la Ley del IVA). El 390 recoge ese mismo porcentaje en su sección de prorrata.
Un detalle sobre los tipos: en España el IVA tiene tipos del 21 %, 10 % y 4 %. No existe un tipo del 0 % para servicios. Una operación sin IVA está exenta (artículo 20 de la Ley del IVA) o no está sujeta, por ejemplo porque las reglas de localización la sitúan en otro país. Cada caso va en su casilla del volumen de operaciones.
Cómo cuadrarlo con tus 303
El 390 es la suma de tus cuatro 303. Si no cuadra, el error casi siempre está en un 303.
Un ejemplo. Eres diseñadora en régimen general y facturas en España al 21 %. En el año facturas €9.000, €11.000, €8.000 y €12.000 de base por trimestre, €40.000 en total, con €8.400 de IVA. Tus gastos suman €6.000 de base con €1.260 de IVA deducible. Tus 303 salen a ingresar €1.575, €2.100, €1.260 y €2.205.
En el 390 aparecen €40.000 de base al 21 % con €8.400 de IVA devengado, €1.260 de IVA deducible y un resultado anual de €7.140. En la sección de resultados de las liquidaciones, el total a ingresar del año también es €7.140: la suma de los cuatro 303. El volumen de operaciones es €40.000.
Lo que suele descuadrar las cifras:
- Una factura en el trimestre equivocado. El IVA va en el periodo en que se devenga, no en el que cobras.
- Las facturas rectificativas. Restan en el periodo en que las emites. El 390 las recoge en su casilla de modificación de bases y cuotas.
- Las operaciones con la UE. Lo que compras a proveedores europeos con inversión del sujeto pasivo suma en el IVA devengado y en el deducible. Lo que facturas a empresas de la UE va en el volumen de operaciones, sin IVA español.
Si encuentras un error en un 303, corrige ese 303 primero (artículos 120 y 122 de la Ley General Tributaria). Después presenta el 390 con las cifras buenas.
Cómo se presenta
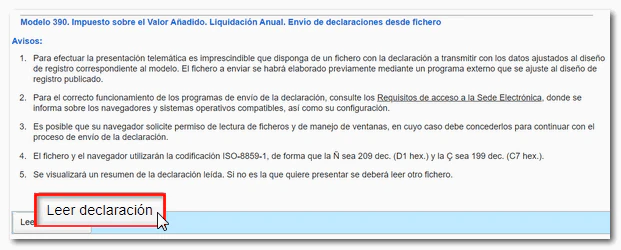
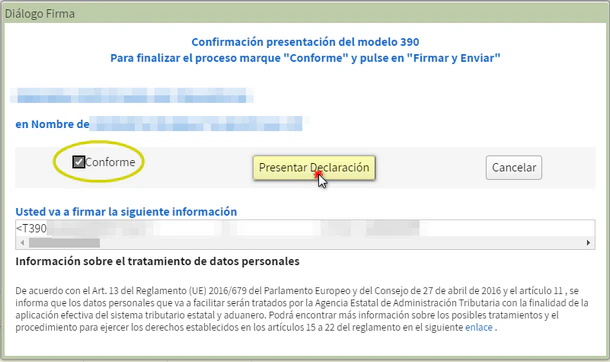
El 390 se presenta por internet en la sede electrónica de la Agencia Tributaria (artículo 2 de la Orden EHA/3111/2009, que remite a la Orden HAP/2194/2013). Puedes rellenarlo en la propia sede o cargar un fichero ya preparado: eliges el envío desde fichero, lo seleccionas y pulsas Leer declaración. La sede te muestra los avisos antes de dejarte firmar. Al final marcas Conforme y pulsas Firmar y Enviar. Guarda el justificante.
Si lo presentas tarde
Como el 390 no lleva ingreso, no hay recargo: el del artículo 27 de la Ley General Tributaria se calcula sobre el importe a ingresar. Lo que hay es una infracción leve por no presentar en plazo sin perjuicio económico, con multa fija de €200 (artículo 198.1). Si lo presentas antes de que Hacienda te lo requiera, la multa es la mitad, €100 (artículo 198.2).
Cómo te ayuda Facturaz
En Facturaz el 390 se calcula con las mismas facturas y gastos que tus cuatro 303, así que cuadra con ellos desde el principio. Si tu única actividad es el alquiler de inmuebles urbanos, te avisa de que estás exonerado y prepara el apartado del último 303. En Autónomo Go (€24 + IVA al mes) te prepara el archivo oficial del 390 para que lo presentes tú con una guía paso a paso. En Autónomo Plus (€44 + IVA al mes) nuestro equipo lo presenta por ti. Puedes probarlo 14 días gratis desde los precios.