Cobrar por Bizum es cobrar. El servicio que te pagan lleva su factura y su IVA igual que si te pagaran en efectivo o con tarjeta: la obligación de hacer factura depende de lo que vendes, no de cómo te pagan (artículo 2.1 del Real Decreto 1619/2012). Lo que cambia con Bizum es que el dinero deja rastro. Y desde 2026 Hacienda recibe más información sobre esos cobros.
Aquí tienes lo que dice la ley sobre los pagos con Bizum de tus clientes, con cada artículo. Si quieres que tus clientes reserven y que cada cobro salga con su factura, mira Reservas para entrenadores personales.
Un Bizum lleva factura como cualquier pago
Cada sesión, clase o servicio que vendes lleva factura (artículo 2.1 del Real Decreto 1619/2012). Su IVA se devenga cuando prestas el servicio o cuando te pagan por adelantado (artículo 75 de la Ley del IVA). Ninguna de las dos reglas mira el medio de pago. Un Bizum de €40 por una sesión al 21 % son €33,06 de base y €6,94 de IVA, como cualquier otro cobro de €40.
Hasta €400 basta una factura simplificada. Para saber qué IVA lleva tu servicio, mira el IVA de un entrenador personal.
El límite de €1.000 en efectivo no se aplica
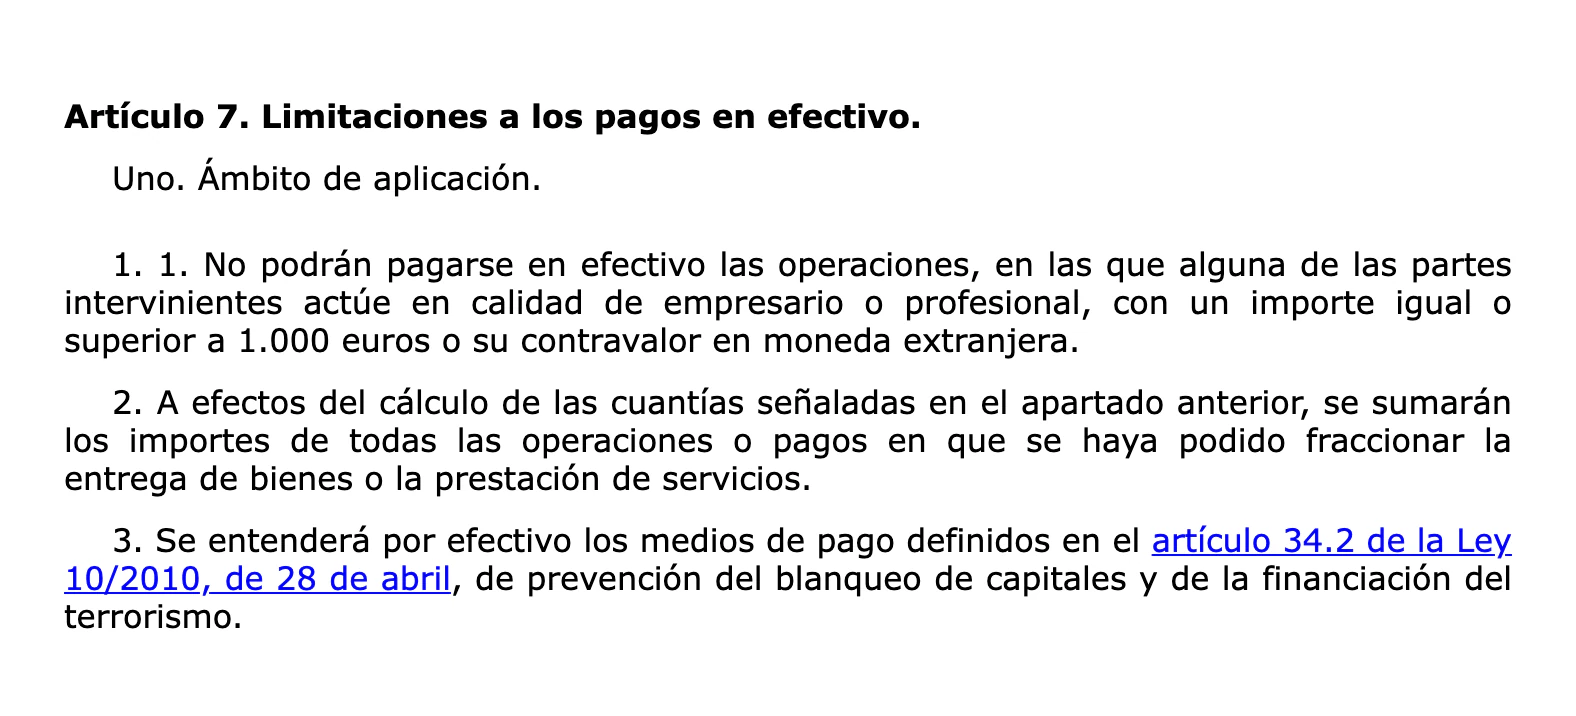
Cuando una de las partes es un negocio, no se pueden pagar en efectivo operaciones de €1.000 o más (artículo 7.Uno.1 de la Ley 7/2012). Para sumar, cuentan todos los pagos en que se haya partido la misma operación (artículo 7.Uno.2).
Para esta ley, el efectivo son los medios de pago de la ley de prevención del blanqueo (artículo 7.Uno.3, que remite al artículo 34 de la Ley 10/2010): billetes y monedas, cheques y otros medios al portador, tarjetas prepago anónimas y el oro. Un Bizum es una transferencia entre cuentas, así que no entra en ese límite. Un bono de €1.200 se puede pagar por transferencia, por Bizum (en dos pagos si tu banco limita cada uno) o con tarjeta, nunca en billetes.
Qué sabe Hacienda de tus Bizum desde 2026
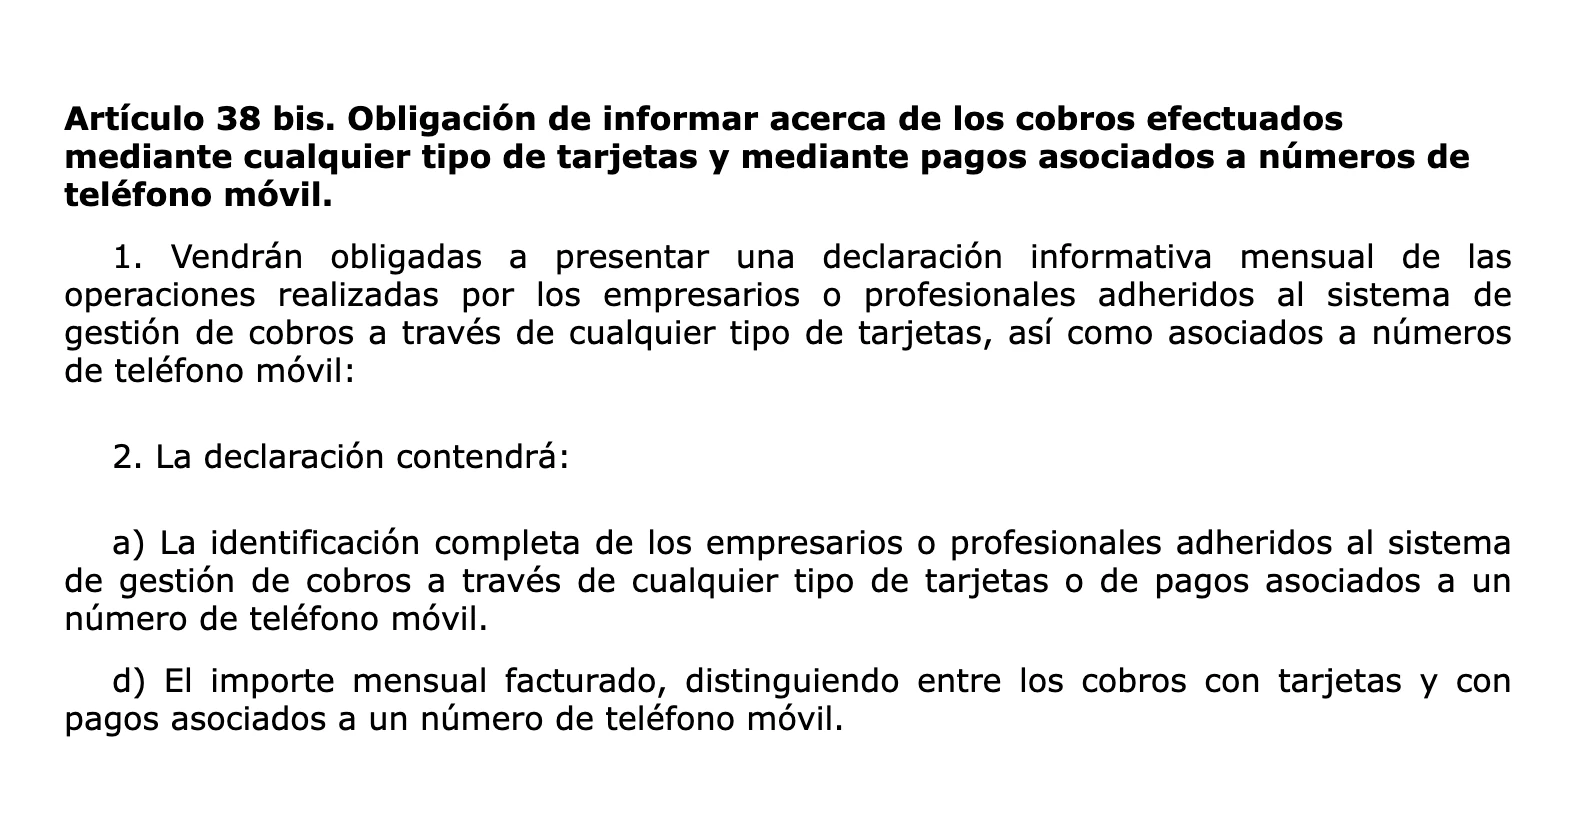
Desde el 1 de enero de 2026, las entidades que dan a los negocios el servicio de cobro con tarjeta o con pagos asociados a un número de móvil, como Bizum para negocios, informan a Hacienda cada mes de lo que cobra cada negocio por esa vía. El importe mensual va separado entre tarjeta y móvil (artículo 38 bis del Real Decreto 1065/2007, en la redacción del Real Decreto 253/2025).
Ahora la información es mensual. En la práctica, Hacienda puede comparar lo que cobras así con lo que declaras en tus modelos 303 y 130. Y cobres como cobres, todo ingreso de tu actividad va en tus modelos. Si cada cobro tiene su factura, las cifras cuadran solas.
Cómo llevar los Bizum sin perder ninguno
- Una factura por cada cobro. Hazla el día que te pagan. Si el Bizum es por un bono, la factura es por el bono.
- Un concepto que te diga quién es. Pide al cliente que ponga su nombre en el concepto, o anótalo tú al recibirlo. Con el nombre y el importe encuentras su factura.
- Tu cuenta de trabajo aparte, si puedes. La ley no te obliga a tener una cuenta solo para el negocio, pero con los cobros de clientes separados de los de tus amigos es mucho más fácil cuadrar el trimestre.
Bizum, efectivo o tarjeta al reservar
Para el IVA y para la factura, los tres son iguales. La diferencia está en cuándo cobras. Con Bizum o efectivo cobras cuando el cliente se acuerda. Con tarjeta al reservar, el cliente paga la señal, el bono o la sesión antes de venir.
Con Reservas eliges en tu página cómo pagan tus clientes: en tu negocio, con una señal o todo al reservar. Las cuotas se renuevan en su tarjeta y cada venta y cada renovación sale con su factura. Si además quieres pedir una señal, lee cómo cobrar una señal al reservar.