Si vendes un bono de diez sesiones de entrenamiento por €350, el IVA de las diez sesiones se devenga el día que el cliente te paga, no cuando las va usando. Ese día haces una sola factura por el bono, con €289,26 de base y €60,74 de IVA. Las sesiones que vienen después ya están facturadas.
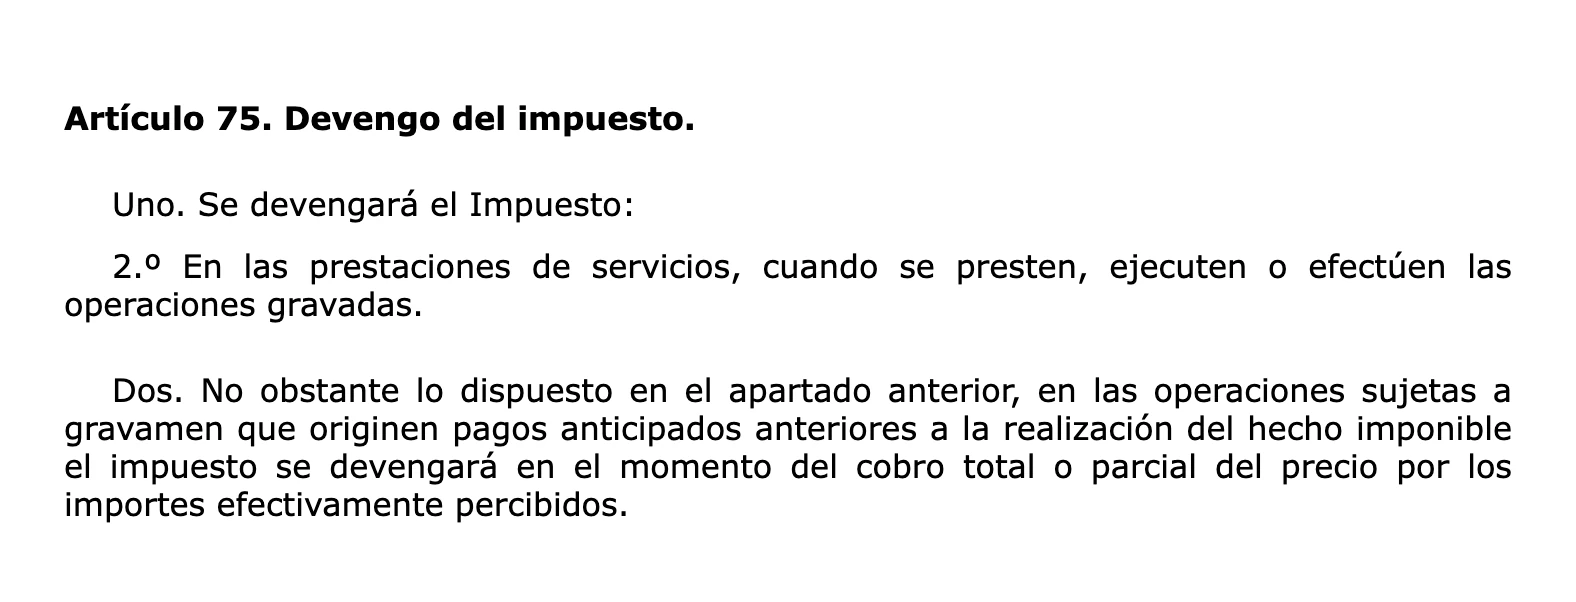
Así lo dice el artículo 75.Dos de la Ley del IVA para todo pago anticipado. Aquí tienes cómo se hace la factura, cómo llevas la cuenta de las sesiones y qué pasa con las que no se usan. Si quieres vender tus bonos online y que cada venta salga con su factura, mira Reservas para entrenadores personales.
Cuándo se paga el IVA de un bono
En un servicio, el IVA se devenga cuando lo prestas (artículo 75.Uno.2.º de la Ley 37/1992). Pero cuando te pagan antes de prestarlo, se devenga en el momento del cobro y por el importe cobrado (artículo 75.Dos). Un bono es justo eso: el cliente paga hoy sesiones que hará en las próximas semanas.
La Dirección General de Tributos lo confirma para los bonos que vende el propio negocio. En la consulta V2523-19, de 18 de septiembre de 2019, sobre bonos de sesiones de depilación láser, dice que a esos bonos no se les aplican las reglas especiales de los bonos de su Resolución de 28 de diciembre de 2018: son un pago anticipado del servicio y su IVA va con el cobro.
Lo que cuenta es el día del cobro. Un ejemplo: Lucía te paga un bono de €350 el 28 de diciembre y hace las diez sesiones entre enero y marzo. Los €60,74 de IVA van en tu modelo 303 del cuarto trimestre, el de octubre a diciembre, aunque no hayas dado aún ninguna sesión.
El tipo es el 21 %, el mismo que una sesión suelta. Lo explicamos en el IVA de un entrenador personal.
Una factura por el bono, el día del cobro
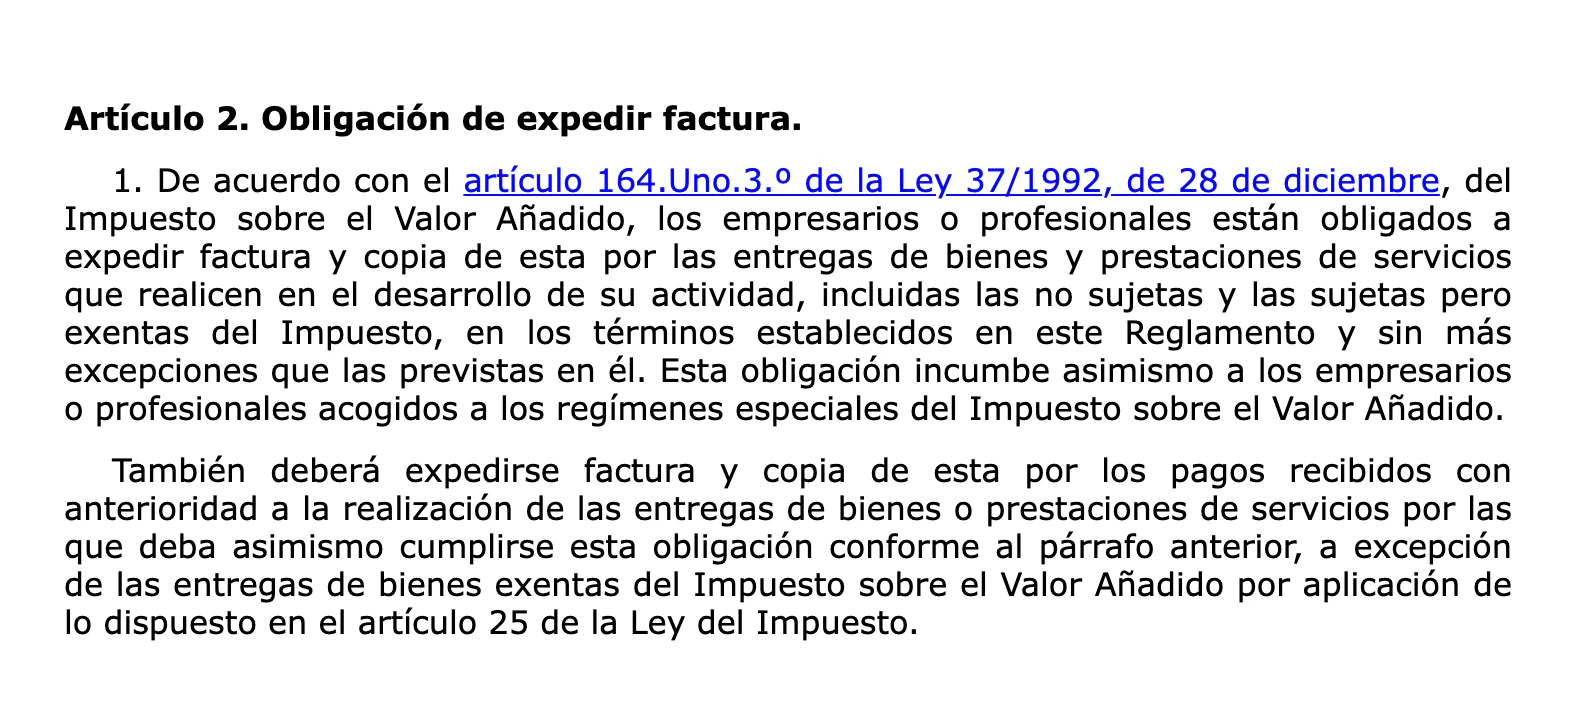
La obligación de hacer factura alcanza también a los pagos recibidos antes de prestar el servicio (artículo 2.1 del Real Decreto 1619/2012). Y la factura se expide en el momento de la operación (artículo 11.1). En un bono, eso es el día que lo cobras.
La factura describe lo que vende: por ejemplo, "Bono de 10 sesiones de entrenamiento personal, válido hasta el 30/06/2027". Lleva la base, el 21 % y el total. Hasta €400 con el IVA incluido puede ser una factura simplificada (artículo 4.1.a). Si el cliente paga el bono en dos veces, cada pago lleva su factura por lo que cobras ese día.
| Bono | Precio con IVA | Base | IVA al 21 % | Por sesión |
|---|---|---|---|---|
| 5 sesiones | €185 | €152,89 | €32,11 | €37 |
| 10 sesiones | €350 | €289,26 | €60,74 | €35 |
Las sesiones que el cliente va gastando
Las sesiones no llevan otra factura: ya están en la del bono. Si facturaras cada sesión, declararías el IVA dos veces. Lo que sí necesitas es saber cuántas sesiones le quedan a cada cliente, para no regalar ninguna ni cobrar dos veces la misma.
Si una sesión no está en el bono, como una sesión de pareja o un plan de nutrición, esa sí lleva su propia factura cuando la cobras.
Si el bono caduca o el cliente lo deja
El IVA se devengó el día del cobro. Si el cliente no usa todas las sesiones antes de que el bono caduque, no hay nada que corregir: el IVA que declaraste estaba bien.
Si decides devolverle el dinero de las sesiones que no ha usado, la base del IVA se reduce por lo que devuelves (artículo 80.Dos de la Ley del IVA). Lo documentas con una factura rectificativa por ese importe (artículo 15 del Real Decreto 1619/2012). En tu siguiente modelo 303 restas ese IVA.
Antes de que pague, el cliente tiene que conocer el precio total con el IVA incluido (artículo 60.2.c del Real Decreto Legislativo 1/2007). Pon también en tu página la caducidad del bono y qué pasa con las sesiones que no se usan, para que nadie se lleve una sorpresa.
Bonos y cuotas mensuales
Un bono se paga una vez por un número de sesiones. Una cuota mensual se paga cada mes por lo que el cliente pueda hacer ese mes. Cada mes lleva su factura. Con Reservas vendes las dos cosas en tu página o en persona. Cada visita gasta una sesión y tu cliente ve cuántas le quedan. Cada venta y cada renovación sale con su factura.