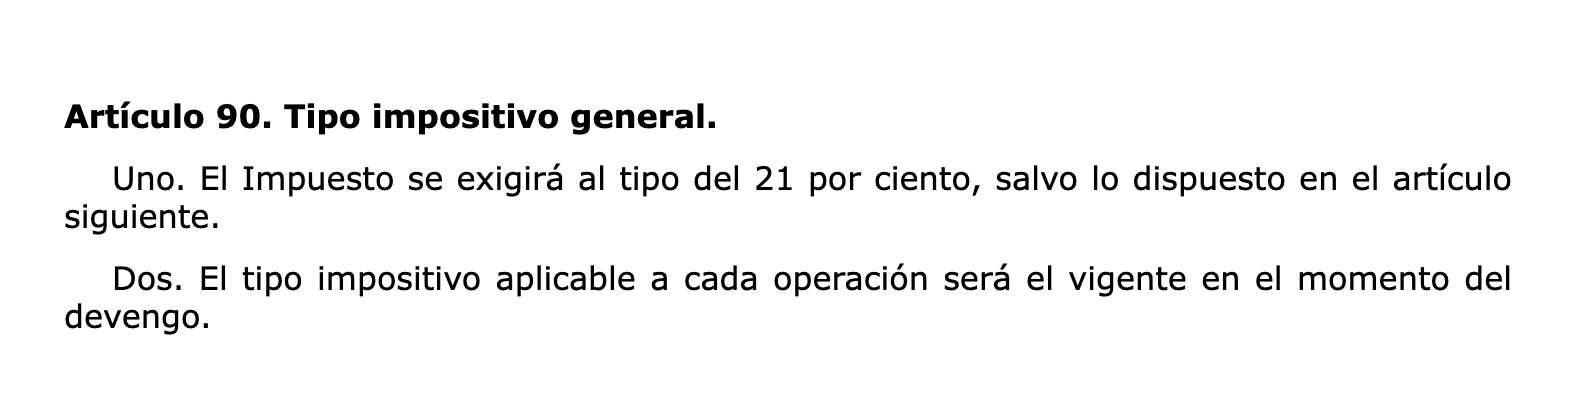
Un entrenador personal que trabaja como autónomo cobra IVA al 21 % en cada sesión que vende, sea suelta, en un bono o con una cuota mensual. Es el tipo general del impuesto (artículo 90 de la Ley 37/1992) y ninguna exención ni tipo reducido alcanza a un entrenador por cuenta propia. Si cobras €40 por sesión con el IVA incluido, €6,94 son de Hacienda.
Aquí tienes por qué es así, cómo se calcula y qué va en la factura, con el artículo de cada regla. Si además quieres que tus clientes reserven y que cada cobro salga con su factura, mira Reservas para entrenadores personales.
El tipo de IVA de una sesión de entrenamiento
La Ley del IVA fija un tipo general del 21 % para todo lo que no tenga un tipo reducido (artículo 90.Uno). Los tipos reducidos están en una lista cerrada, el artículo 91. Las actividades deportivas solo aparecen en ella una vez: los espectáculos deportivos de carácter aficionado, al 10 %. Ver un partido no es entrenar, así que tus sesiones van al 21 %.
Da igual dónde entrenes al cliente: en su casa, en un parque, en una sala que alquilas o por videollamada. Da igual también cómo lo cobres. Una sesión suelta, un bono de diez sesiones y una cuota mensual llevan el mismo 21 %.
Por qué no te alcanza la exención del deporte
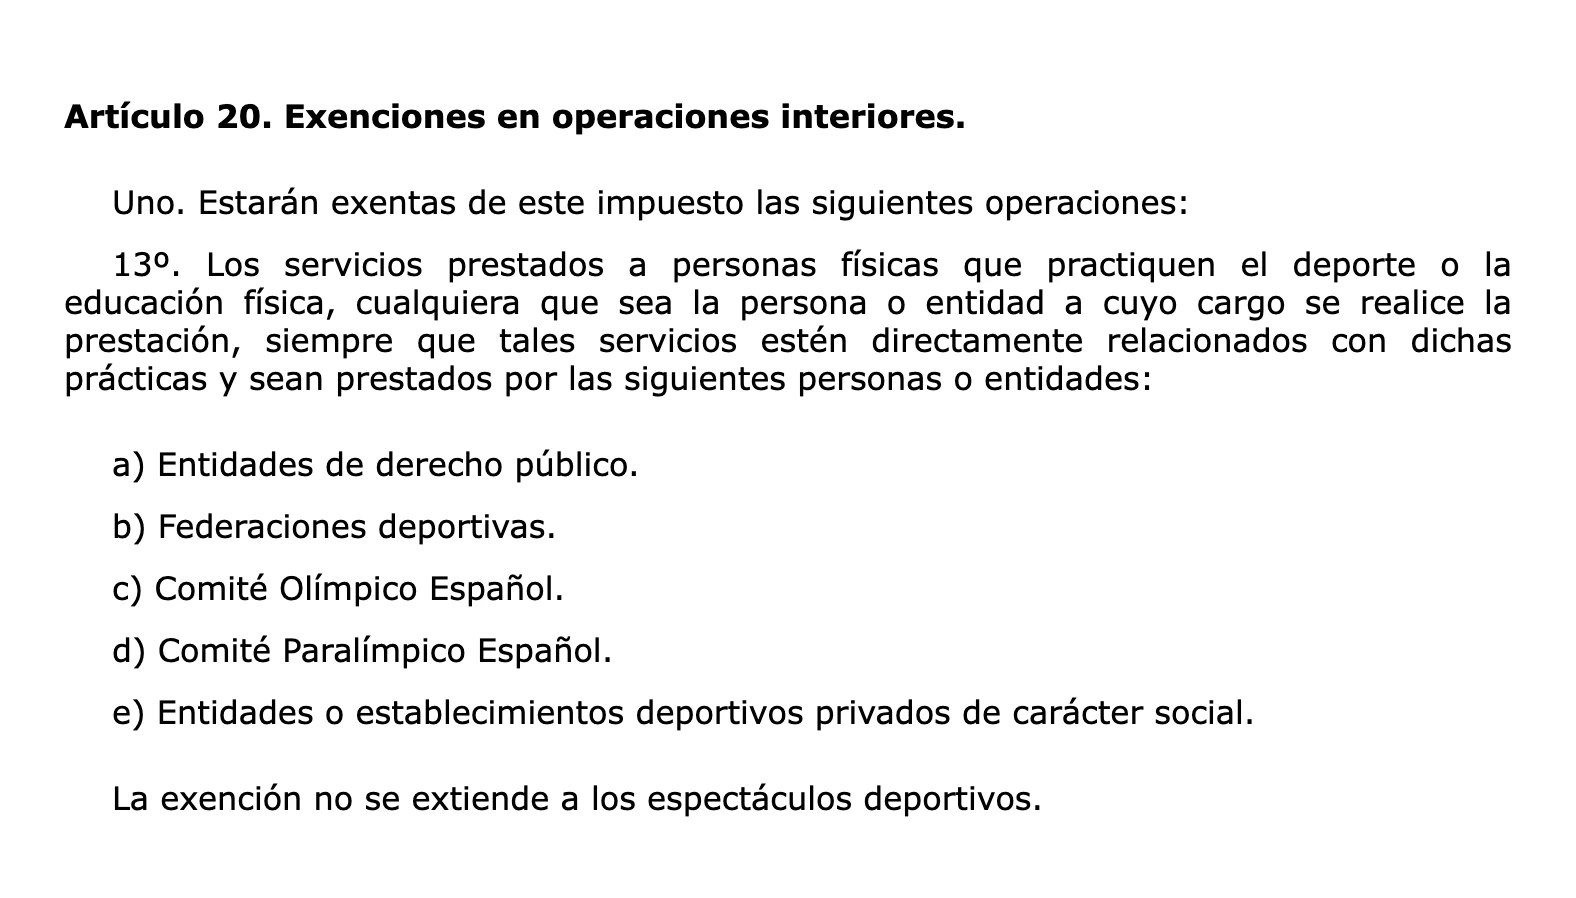
La ley deja exentos los servicios a personas que practican deporte o educación física (artículo 20.Uno.13.º). Pero solo cuando los presta alguna de estas entidades:
- Entidades de derecho público, como un polideportivo municipal.
- Federaciones deportivas.
- El Comité Olímpico Español y el Comité Paralímpico Español.
- Entidades o establecimientos deportivos privados de carácter social, es decir, sin ánimo de lucro.
Un autónomo no es ninguna de ellas. Tampoco lo es un gimnasio que busca beneficio. Por eso la cuota de un club deportivo sin ánimo de lucro puede ir sin IVA y tu sesión no.
Ni la de la enseñanza
A veces se citan otras dos exenciones. Ninguna cubre un entrenamiento:
- La enseñanza. El artículo 20.Uno.9.º deja exenta la enseñanza de los centros públicos o autorizados, pero excluye expresamente los servicios relativos a la práctica del deporte prestados por empresas distintas de los centros docentes.
- Las clases particulares. El artículo 20.Uno.10.º deja exentas las clases a título particular sobre materias incluidas en los planes de estudios del sistema educativo. Un plan de entrenamiento personal no es una clase sobre una asignatura de esos planes.
Cuánto es: el precio con el IVA dentro
A un cliente particular le das el precio total, con todos los impuestos incluidos (artículo 60.2.c del Real Decreto Legislativo 1/2007, de consumidores). Si anuncias €40 la sesión, el cliente paga €40 y dentro van el IVA y tu parte:
| Lo que cobras | Base | IVA al 21 % |
|---|---|---|
| Sesión suelta de €40 | €33,06 | €6,94 |
| Bono de 10 sesiones de €350 | €289,26 | €60,74 |
| Cuota mensual de €120 | €99,17 | €20,83 |
La base es lo que cobras dividido entre 1,21. El IVA es la diferencia. Si prefieres que tu parte sea €40 redondos, el precio para el cliente pasa a €48,40.
La factura de cada cobro
Cada sesión, cada bono y cada cuota llevan factura (artículo 2.1 del Real Decreto 1619/2012). Si el cliente te paga por adelantado, como en un bono, la factura se hace por ese pago, el día que lo cobras. Te lo contamos con detalle en bonos de un entrenador personal.
Para cobros de hasta €400 con el IVA incluido basta una factura simplificada (artículo 4.1.a). Por encima, o si el cliente es una empresa, la factura es completa, con su nombre y su NIF.
El IRPF: solo cuando te paga una empresa
Un cliente particular nunca te retiene IRPF. La obligación de retener es de las empresas, los autónomos y las entidades que te pagan en el ejercicio de su actividad (artículo 76 del Real Decreto 439/2007, del IRPF). Si das clases para un gimnasio, un hotel o una empresa y les haces factura, puede que lleve retención. Lo explicamos en dar clases para un estudio, un gimnasio o un hotel.
Qué haces con el IVA que cobras
El IVA de tus facturas no es tuyo. Cada trimestre lo declaras en el modelo 303 y restas el IVA de lo que compras para trabajar: material, la sala que alquilas, el móvil con el que reservas. La diferencia es lo que ingresas. Tienes los pasos en la guía del modelo 303.