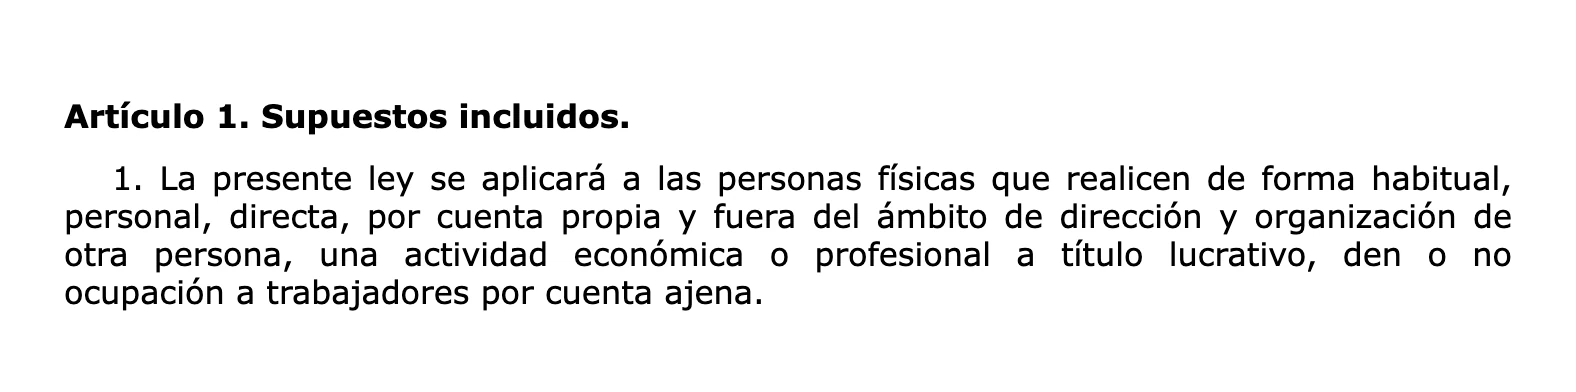
Si entrenas a clientes por tu cuenta y de forma habitual, eres autónomo. Así lo define la ley: quien hace una actividad económica de forma habitual, personal, directa y por cuenta propia (artículo 1.1 de la Ley 20/2007, del Estatuto del Trabajo Autónomo). Da igual que entrenes en casa del cliente, en un parque o en una sala que alquilas.
Ser autónomo son dos altas antes de la primera sesión, una factura por cada cobro y dos modelos cada trimestre. Aquí tienes cada paso. Y si quieres llevar tus reservas, tus bonos y sus facturas en un solo sitio, mira Reservas para entrenadores personales.
Las dos altas, antes de empezar
- En Hacienda, con el modelo 036. Se presenta antes de empezar la actividad (artículo 9 del Real Decreto 1065/2007). En él eliges tu epígrafe y dices cómo vas a tributar. Lo explicamos paso a paso en la guía del modelo 036.
- En la Seguridad Social. Te das de alta en el régimen de autónomos y pagas una cuota mensual. Si es tu primera alta, o no has estado de alta en los dos años anteriores, puedes pedir una cuota reducida durante los doce primeros meses (artículo 38 ter de la Ley 20/2007). Si ya tuviste la cuota reducida en tu alta anterior, necesitas tres años sin estar de alta (artículo 38 ter.4). Su importe lo fija cada año la Ley de Presupuestos. Te lo contamos en la guía de la tarifa plana.
La cuota reducida se pide en el momento del alta (artículo 38 ter.3), así que márcala en la misma solicitud.
El epígrafe de un entrenador personal
El epígrafe del IAE dice a Hacienda a qué te dedicas. Para un entrenador por cuenta propia hay dos opciones, las dos de actividades profesionales:
- Grupo 826 de la sección segunda: personal docente de enseñanzas diversas, entre ellas educación física y deportes. Encaja si lo que haces es enseñar y dirigir entrenamientos.
- Agrupación 04 de la sección tercera: profesionales relacionados con el deporte. Su grupo 049 recoge a los profesionales del deporte que no tienen epígrafe propio.
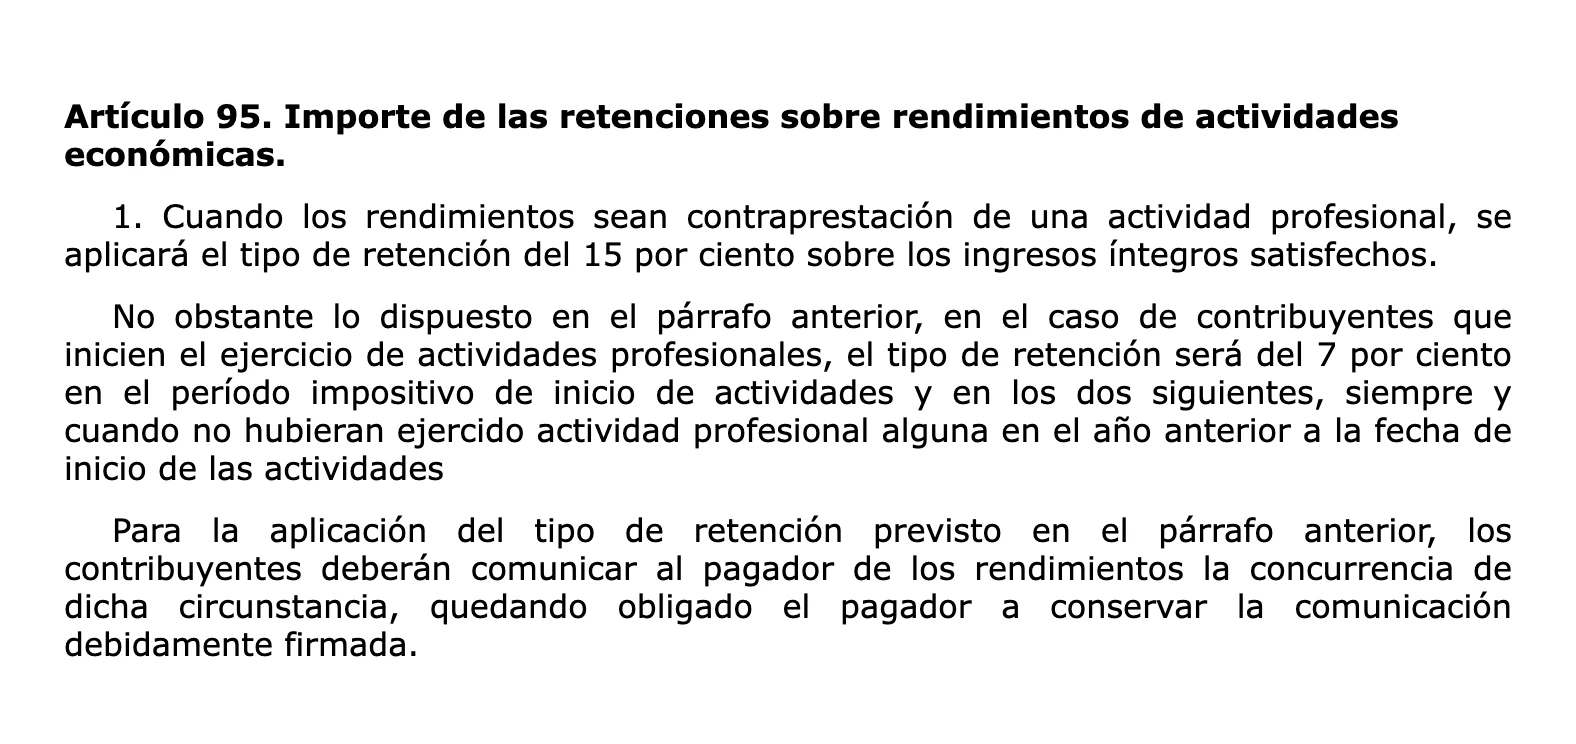
Que sea una actividad profesional importa cuando le facturas a una empresa, como un gimnasio o un hotel: esa empresa te retiene un 15 % de IRPF, o un 7 % en el año en que empiezas y los dos siguientes si el año anterior no tuviste actividad profesional (artículo 95.1 del Reglamento del IRPF). El 7 % se lo comunicas tú por escrito. Si abres tu propio centro, el epígrafe ya es otro. Tienes más detalle en cómo elegir tu epígrafe del IAE.
Factura desde la primera sesión
Cada sesión, bono o cuota que cobras lleva factura (artículo 2.1 del Real Decreto 1619/2012), con un 21 % de IVA. La Dirección General de Tributos lo confirmó para un entrenador autónomo en la consulta V0759-26, de 6 de abril de 2026. Por qué no hay exención está en el IVA de un entrenador personal.
Si vendes bonos, el IVA va el día que te los pagan. Te lo contamos en bonos de un entrenador personal.
Los modelos de cada trimestre
| Modelo | Qué declaras | Cuándo |
|---|---|---|
| 303 | El IVA que cobras menos el IVA de tus compras de trabajo | Del 1 al 20 de abril, julio y octubre; el del cuarto trimestre, del 1 al 30 de enero |
| 130 | Un 20 % de tu beneficio del año hasta ese trimestre, a cuenta de la Renta | Los mismos plazos |
| 100 | La Renta del año, con lo que ya pagaste en los 130 | De abril a junio del año siguiente |
El modelo 130 no se presenta si en el año anterior al menos el 70 % de tus ingresos profesionales llevaron retención (artículo 109.2 del Reglamento del IRPF). Un entrenador que cobra sobre todo a particulares no llega a ese 70 %, así que lo normal es presentarlo. Tienes los pasos en las guías del modelo 303 y del modelo 130.
Si además trabajas para un gimnasio
Muchos entrenadores tienen un contrato en un gimnasio y clientes propios por las tardes. Se puede: estás de alta como trabajador por cuenta ajena y como autónomo a la vez, lo que se llama pluriactividad. Te lo explicamos en pluriactividad.
Si prefieres no hacer las altas tú, nuestro equipo hace el alta de autónomo en Hacienda y en la Seguridad Social, con la categoría de tu actividad elegida contigo.