Desde el 1 de diciembre de 2026, alquilar un apartamento o una vivienda amueblados durante 30 noches o menos al mismo inquilino paga IVA al 10 %. Hasta ahora ese alquiler estaba exento, salvo que ofrecieras servicios de hotel. Lo cambia el artículo 7 del Real Decreto-ley 29/2026. La Diputación Permanente del Congreso lo convalidó el 12 de noviembre de 2026 por 35 votos a favor frente a 34 en contra, así que el cambio sigue adelante.
En resumen: 30 noches o menos pagan 10 % de IVA. Más de 30 noches al mismo inquilino sigue exento. La vivienda donde resides sigue exenta. Si hasta ahora alquilabas sin IVA, antes de tu primer alquiler con IVA tienes que presentar el modelo 036. Después harás factura de cada estancia y presentarás el modelo 303 cada trimestre. Cada regla lleva su artículo.
Qué ha cambiado y desde cuándo
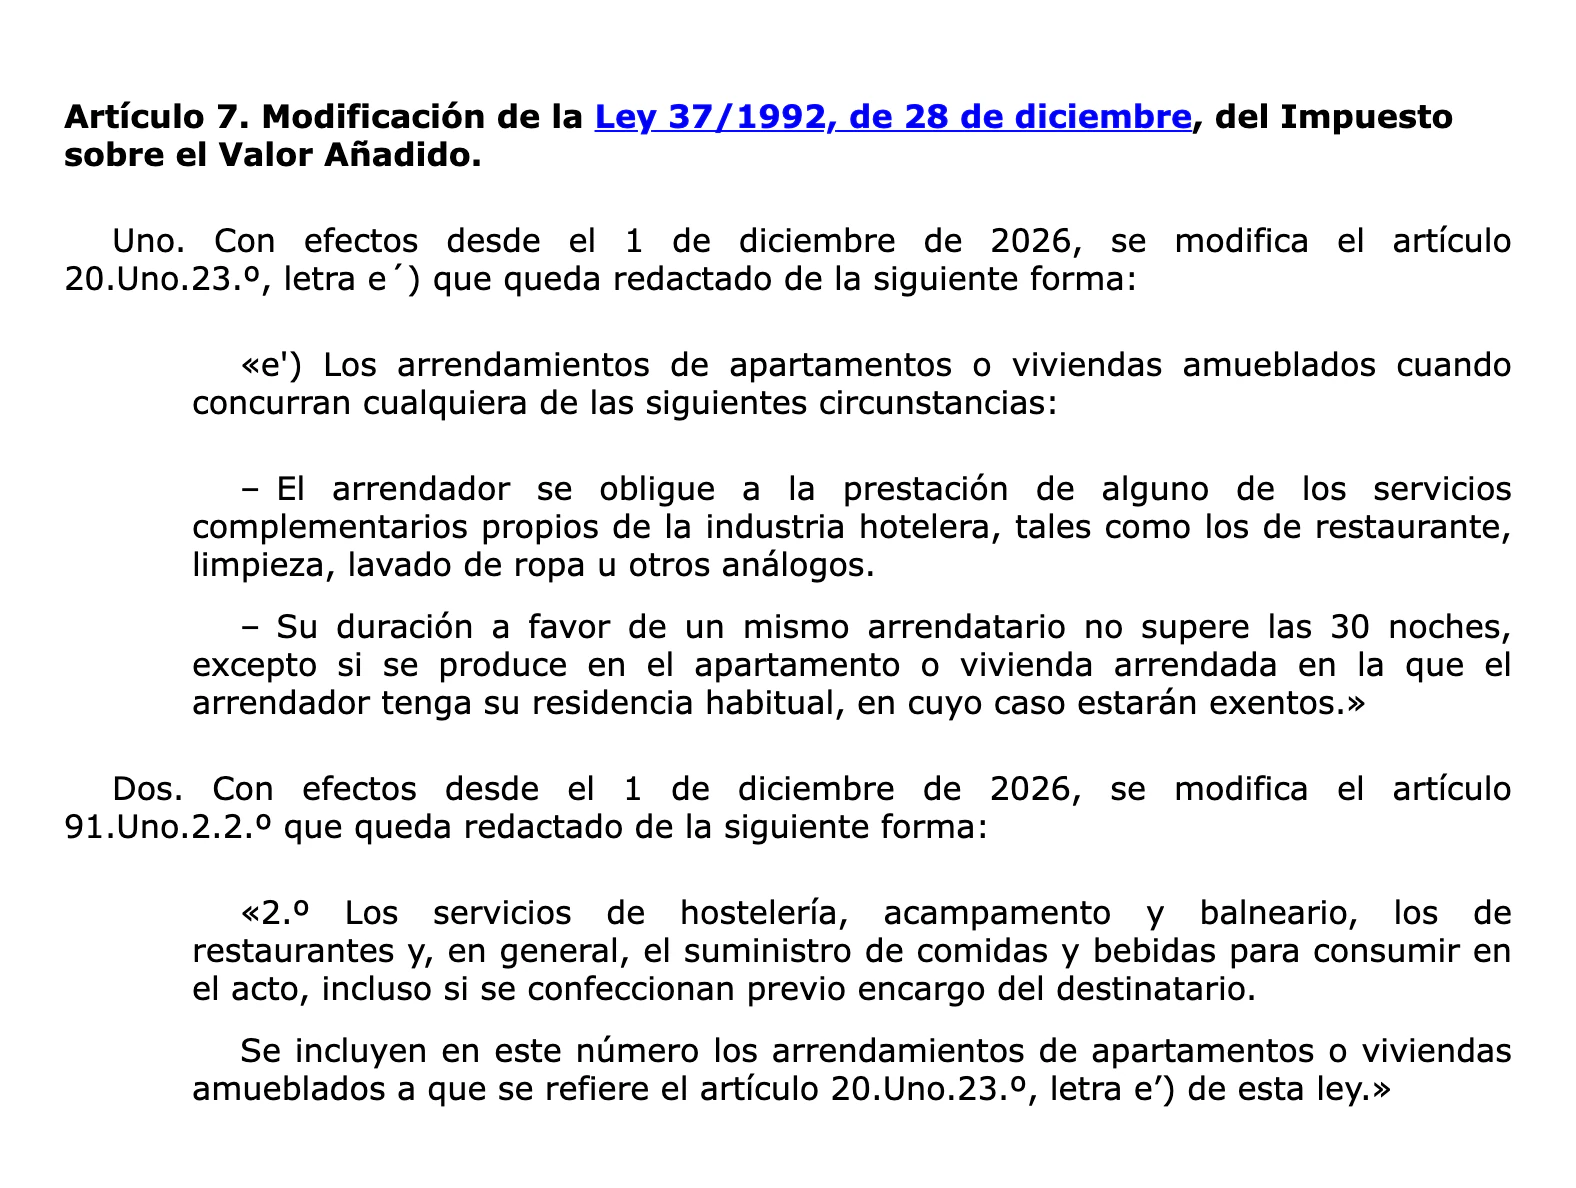
La Ley del IVA deja exento el alquiler de edificios destinados a vivienda (artículo 20.Uno.23.º b de la Ley 37/1992). La misma norma enumera los alquileres que no entran en esa exención. Uno de ellos, el de la letra e'), era el de apartamentos o viviendas amueblados con servicios de hotel. El artículo 7 del Real Decreto-ley 29/2026 añade un segundo caso a esa letra: el alquiler cuya duración a favor de un mismo arrendatario no supera las 30 noches.
El mismo artículo lleva esos alquileres al tipo reducido, el 10 % (artículo 91.Uno.2.2.º de la Ley del IVA). Las dos modificaciones tienen efectos desde el 1 de diciembre de 2026.
El decreto se publicó en el BOE el 7 de octubre de 2026 y está en vigor desde el día siguiente. Un decreto-ley necesita además que el Congreso lo convalide. Con las Cortes disueltas por las elecciones del 29 de noviembre, lo votó la Diputación Permanente el 12 de noviembre. Ese mismo día decayó otro decreto, el 28/2026, sobre la duración de los contratos de alquiler. Ese no tocaba el IVA.
| Alquiler | IVA desde el 1 de diciembre de 2026 | Dónde está |
|---|---|---|
| Vivienda amueblada, 30 noches o menos al mismo inquilino | 10 % | Artículo 20.Uno.23.º e') y artículo 91.Uno.2.2.º |
| Más de 30 noches al mismo inquilino | Exento, como hasta ahora | Artículo 20.Uno.23.º b) |
| La vivienda donde tú resides, 30 noches o menos | Exento | Artículo 20.Uno.23.º e') |
| Con servicios de hotel: restaurante, limpieza, lavado de ropa | 10 %, como hasta ahora | Artículo 20.Uno.23.º e') y artículo 91.Uno.2.2.º |
Qué alquileres siguen exentos
El cambio solo alcanza a las estancias cortas en viviendas amuebladas. Tres casos siguen como estaban:
- Más de 30 noches al mismo inquilino. La ley cuenta la duración del alquiler a favor de un mismo arrendatario. Con 30 noches hay IVA. Con 31 el alquiler sigue exento.
- La vivienda donde resides. Si alquilas una habitación de tu casa, o la casa entera las semanas que estás fuera, el alquiler está exento aunque dure pocas noches. La ley lo dice así: el alquiler corto está exento si se produce en la vivienda en la que el arrendador tiene su residencia habitual.
- El alquiler de siempre. El piso que alquilas por meses o por años a quien vive en él no cambia.
Lo que ya pagaba IVA lo sigue pagando. Si te obligas a prestar servicios propios de un hotel, como restaurante, limpieza o lavado de ropa, el alquiler lleva 10 % sea cual sea su duración.
Cuánto es: un ejemplo con números
Marta alquila su apartamento de la playa cinco noches a €100 la noche. Desde el 1 de diciembre tiene dos opciones:
- Mantener el precio que paga el huésped. El huésped paga €500. De ahí, €454,55 son la base y €45,45 son IVA. Marta ingresa €45,45 menos que antes.
- Sumar el IVA al precio. La base sigue en €500, el IVA son €50 y el huésped paga €550.
En los dos casos el IVA no es de Marta. Lo cobra al huésped y lo ingresa en Hacienda con el modelo 303 del trimestre.
Las reservas que ya has cobrado
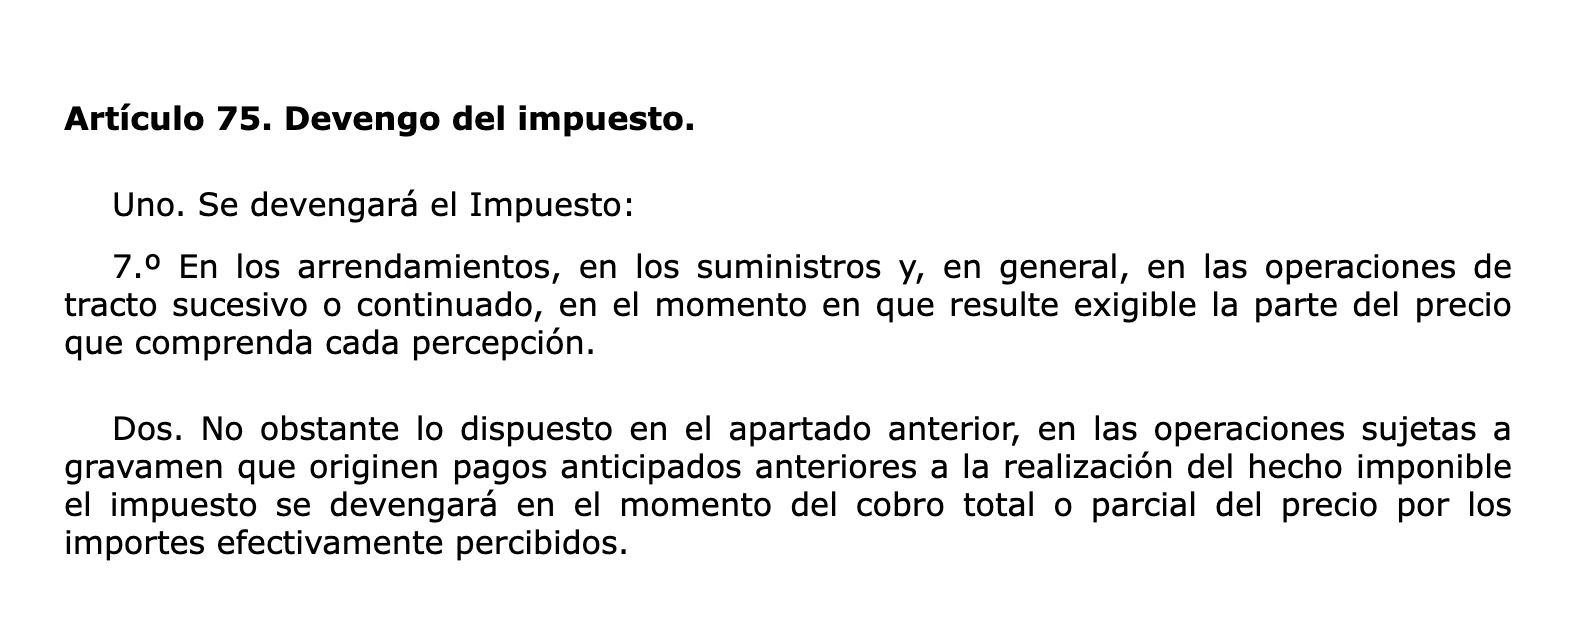
El IVA no mira la fecha de la reserva ni la de entrada. En un alquiler, el impuesto se devenga cuando resulta exigible cada parte del precio (artículo 75.Uno.7.º de la Ley del IVA). Si cobras por adelantado, se devenga el día del cobro por el importe cobrado (artículo 75.Dos). El tipo que se aplica es el vigente ese día (artículo 90.Dos).
El decreto no trae ninguna regla transitoria para el IVA, así que valen esas reglas generales. Un ejemplo: en noviembre cobras una señal de €150 por una estancia de diciembre y el resto, €350, el día de la entrada. La señal se devengó en noviembre, cuando el alquiler estaba exento. Los €350 se devengan en diciembre y llevan 10 % de IVA.
Qué tienes que hacer antes del 1 de diciembre
Si ya declaras IVA por otra actividad, solo cambia el tipo de tus facturas de estancias cortas. Si hasta ahora solo hacías alquileres exentos, tienes tres obligaciones nuevas (artículo 164.Uno de la Ley del IVA):
- Presentar el modelo 036. Quien solo hace alquileres exentos no figura en el censo de empresarios de Hacienda (artículo 3.2.a del Real Decreto 1065/2007). Con alquileres que llevan IVA ya tienes que estar. La declaración se presenta antes de empezar, es decir, antes de tu primer alquiler con IVA (artículo 9.4). Lo explica la guía del modelo 036.
- Hacer factura de cada estancia. Por un alquiler exento a un particular no había que hacer factura (artículo 3.1.a del Real Decreto 1619/2012). Por uno con IVA sí, también por lo que cobras por adelantado (artículo 2.1). Hasta €400 con el IVA incluido vale una factura simplificada (artículo 4.1.a).
- Presentar el modelo 303 cada trimestre. El primero con este IVA es el del cuarto trimestre de 2026, que se presenta del 1 al 30 de enero de 2027 (artículo 71.4 del Real Decreto 1624/1992). Tienes los pasos en la guía del modelo 303.
Hay una parte buena. El IVA de lo que compras para esos alquileres pasa a ser deducible en la medida en que lo usas en alquileres con IVA (artículo 94 de la Ley del IVA). Si además haces alquileres exentos, por ejemplo uno de larga duración, solo deduces una parte: se aplica la regla de prorrata (artículo 102).
Si alquilas a través de una plataforma
Quien alquila eres tú, no la plataforma. La factura al huésped es tuya y va por el precio completo que paga, con el IVA dentro. La comisión que te cobra la plataforma es un gasto aparte, con su propia factura.
Si quieres repasar cómo funciona el impuesto antes de empezar, tienes la guía del IVA en España.