Si bañas, cortas y arreglas perros por tu cuenta de forma habitual, eres autónoma: una actividad económica habitual, personal y directa, por cuenta propia (artículo 1.1 de la Ley 20/2007). Da igual que tengas local, una furgoneta o que vayas a las clínicas veterinarias de tu zona.
Aquí tienes las altas, el epígrafe que te toca y los modelos de cada trimestre. Si quieres que cada perro tenga su cita repetida en tu agenda, mira Reservas para peluquerías caninas.
Las dos altas
Antes de tu primer cliente te das de alta en Hacienda con el modelo 036 (artículo 9 del Real Decreto 1065/2007) y en la Seguridad Social como autónoma. Si es tu primera alta, o llevas dos años sin estar de alta, puedes pedir la cuota reducida de los doce primeros meses en la misma solicitud (artículo 38 ter de la Ley 20/2007). Si ya tuviste la cuota reducida en tu alta anterior, necesitas tres años sin estar de alta (artículo 38 ter.4). Las guías del modelo 036 y de la tarifa plana tienen los detalles.
Si abres un local, tu ayuntamiento te pedirá además su propia licencia o declaración responsable. Eso va aparte de estas dos altas.
Tu epígrafe: 979.4 o grupo 899
- Epígrafe 979.4 de la sección primera: adiestramiento de animales y otros servicios de atenciones a animales domésticos. La Dirección General de Tributos incluye aquí la peluquería canina, la recogida de los perros en casa del dueño y la guardería (consulta V3198-14).
- Grupo 899 de la sección segunda: otros profesionales de estos servicios. En la consulta V0379-12, sobre una peluquera sin local que trabajaba en clínicas veterinarias, Hacienda dijo que corresponde este grupo cuando trabajas tú sola, de forma personal, sin una organización de negocio. Y que es una cuestión de hecho.
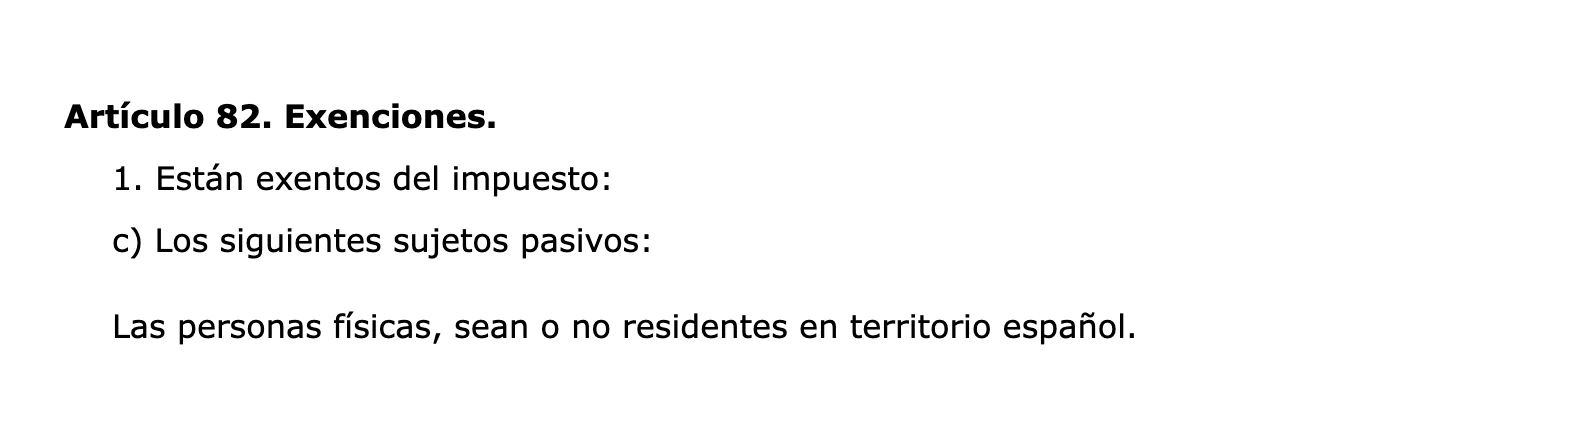
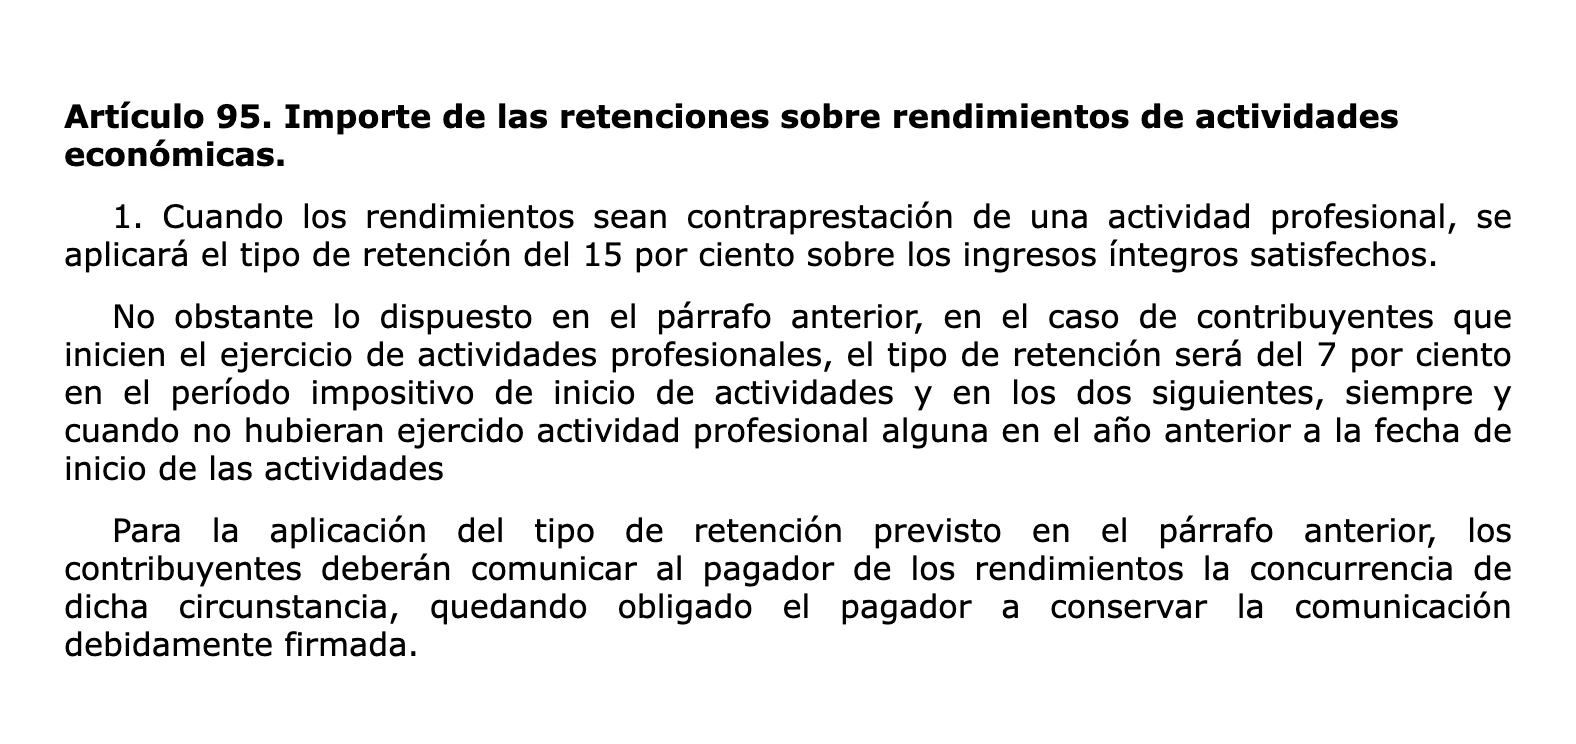
La diferencia importa cuando facturas a una clínica o a otra empresa: en el grupo 899 te retienen un 15 % de IRPF, o un 7 % al empezar (artículo 95.1 del Reglamento del IRPF). En el 979.4 no hay retención. Si además vendes comida o accesorios, necesitas también un epígrafe de comercio. Darte de alta en un epígrafe no te hace pagar el impuesto: las personas físicas están exentas del IAE (artículo 82.1.c del Real Decreto Legislativo 2/2004).
Sin módulos: el 303 y el 130
La peluquería canina no está entre las actividades que pueden tributar por módulos (Orden HAC/1425/2025), así que calculas tu beneficio con tus ingresos y tus gastos reales. Cada trimestre presentas:
| Modelo | Qué declaras |
|---|---|
| 303 | El IVA que cobras menos el IVA de tus compras de trabajo |
| 130 | Un 20 % de tu beneficio del año hasta ese trimestre, a cuenta de la Renta |
El 130 no se presenta si en el año anterior al menos el 70 % de tus ingresos profesionales llevaron retención (artículo 109.2 del Reglamento del IRPF). Si trabajas casi solo para clínicas en el grupo 899, puede ser tu caso. Tienes los pasos en las guías del modelo 303 y del modelo 130.
IVA y facturas
Tus servicios llevan un 21 % de IVA y la comida para perros que vendas, un 10 %. Lo explicamos en el IVA de la peluquería canina. Si vendes bonos de baños, mira bonos y citas fijas en tu peluquería canina.
Con Reservas repites la cita de cada perro cada semana o cada mes, el dueño recibe un recordatorio por email y vendes bonos que se descuentan con cada baño.