Si adiestras perros o los sacas a pasear por tu cuenta y de forma habitual, eres autónomo: una actividad económica habitual, personal y directa, por cuenta propia (artículo 1.1 de la Ley 20/2007). Las altas son las de cualquier autónomo. Lo propio de tu oficio es el epígrafe, el IVA de tus sesiones y cómo vender bonos y clases en grupo.
Aquí lo tienes paso a paso. Si quieres que tus clientes reserven sus sesiones o su plaza en una clase en tu propia página, mira Reservas para peluquerías caninas.
Las altas y el epígrafe
Antes de empezar te das de alta en Hacienda con el modelo 036 (artículo 9 del Real Decreto 1065/2007) y en la Seguridad Social como autónomo, con la cuota reducida del primer año si te corresponde. La guía del modelo 036 tiene los pasos.
En el 036 eliges el epígrafe. El 979.4 de la sección primera se llama literalmente "adiestramiento de animales y otros servicios de atenciones a animales domésticos". El adiestramiento está nombrado. El paseo de perros no tiene epígrafe propio. El más cercano es este mismo, por los "otros servicios de atenciones a animales domésticos".
Si trabajas tú solo, de forma personal y sin una organización de negocio, puede corresponderte el grupo 899 de la sección segunda, que es una actividad profesional. La Dirección General de Tributos lo explicó así para una peluquera canina en la consulta V0379-12. Añadió que es una cuestión de hecho. En el grupo 899, si facturas a una empresa, como una residencia canina, te retiene un 15 % de IRPF, o un 7 % al empezar. Darte de alta en el epígrafe no te hace pagar el IAE: las personas físicas están exentas (artículo 82.1.c del Real Decreto Legislativo 2/2004).
El IVA de tus sesiones: el 21 %
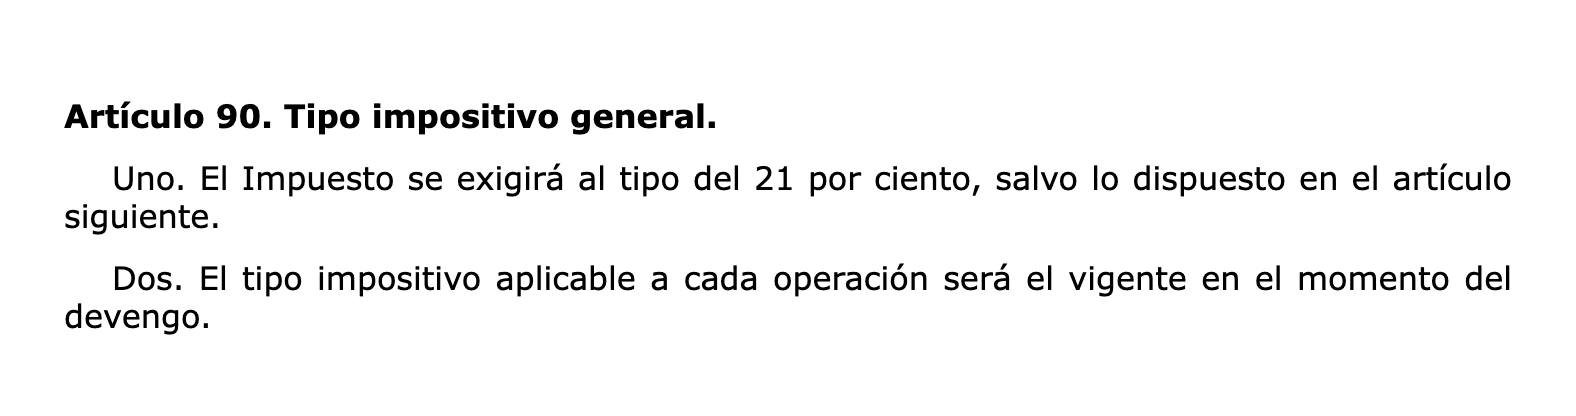
El adiestramiento y los paseos no tienen tipo reducido en el artículo 91 de la Ley del IVA, así que van al 21 % (artículo 90). Tampoco les alcanza la exención de las clases particulares, que solo cubre materias de los planes de estudios del sistema educativo (artículo 20.Uno.10.º).
| Servicio | Precio con IVA | Base | IVA al 21 % |
|---|---|---|---|
| Sesión de adiestramiento | €45 | €37,19 | €7,81 |
| Bono de 10 paseos | €120 | €99,17 | €20,83 |
| Curso de 6 clases en grupo | €150 | €123,97 | €26,03 |
Bonos de sesiones o de paseos
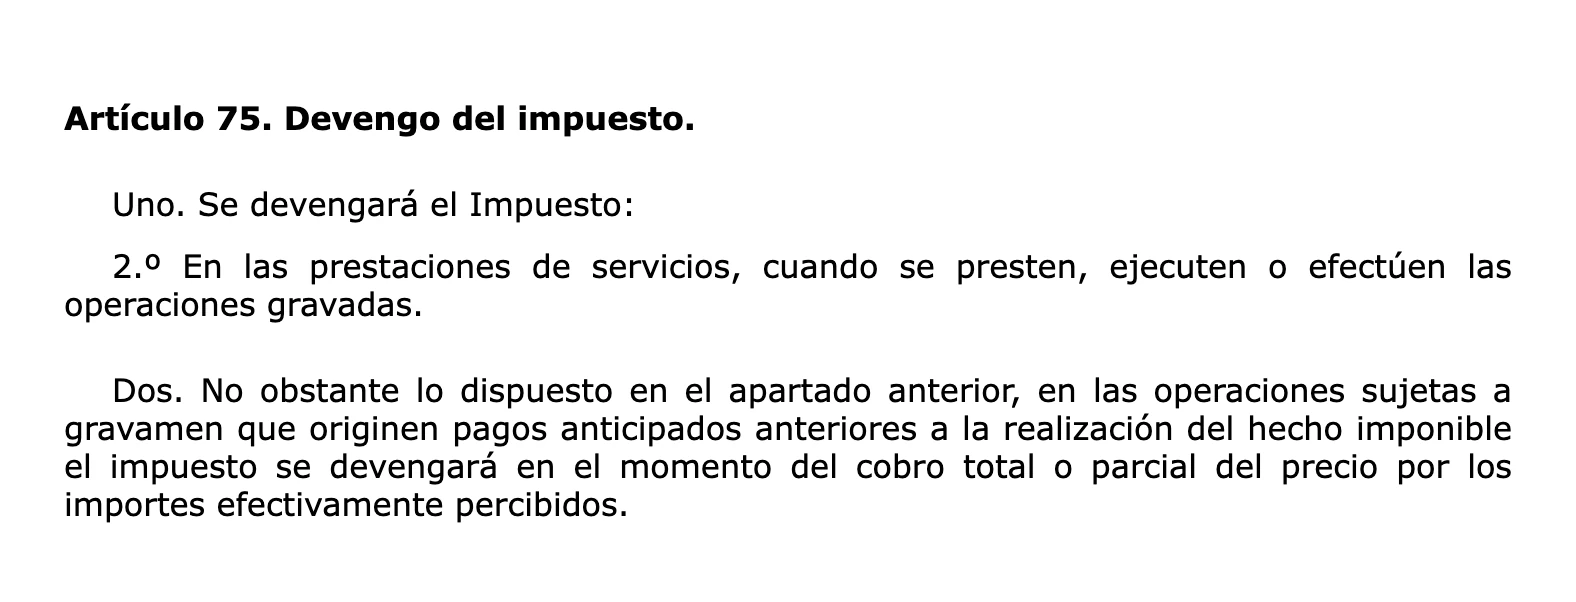
Un bono que vendes tú es un pago anticipado: su IVA se devenga el día que te lo pagan, por todo el bono (artículo 75.Dos de la Ley del IVA). La Dirección General de Tributos lo confirmó para los bonos de sesiones que vende el propio negocio en la consulta V2523-19. Ese día haces una factura por el bono (artículo 2.1 del Real Decreto 1619/2012) y las sesiones o los paseos que vienen después ya están facturados. Hasta €400 basta una factura simplificada.
Lo explicamos con más detalle, para un peluquero canino, en bonos y citas fijas en tu peluquería canina.
Clases en grupo y paseos fijos
Un curso de obediencia para cachorros o una clase semanal en grupo funcionan como cualquier clase con plazas. Con Reservas programas la clase con sus plazas, tus clientes se apuntan a la lista de espera cuando se llena y en la clase marcas quién ha venido. Para los paseos fijos, repites la reserva cada semana y el dueño recibe un recordatorio por email.
Sin módulos: el 303 y el 130
El epígrafe 979.4 no está entre las actividades que pueden tributar por módulos (Orden HAC/1425/2025). Calculas tu beneficio con tus ingresos y gastos reales. Cada trimestre presentas el modelo 303 del IVA y el 130 a cuenta de la Renta. Tienes los pasos en las guías del modelo 303 y del modelo 130. Si además arreglas perros, mira peluquería canina autónoma.