Si llega el plazo de un modelo 303, de un 130 o de la Renta y no tienes el dinero, no hace falta dejarlo sin pagar. Puedes pedir a Hacienda un aplazamiento, que es pagar toda la deuda más tarde, o un fraccionamiento, que es pagarla en varios plazos. La ley lo admite cuando tu situación económica te impide pagar a tiempo de forma transitoria (artículo 65.1 de la Ley 58/2003, General Tributaria). Este artículo forma parte de los impuestos del autónomo, la guía con todos tus impuestos y sus plazos.
En resumen: hasta €50.000 de deuda no das garantía, el interés en 2026 es del 4,0625 % y las retenciones no se aplazan. Cada regla lleva su artículo.
Qué deudas puedes aplazar y cuáles no
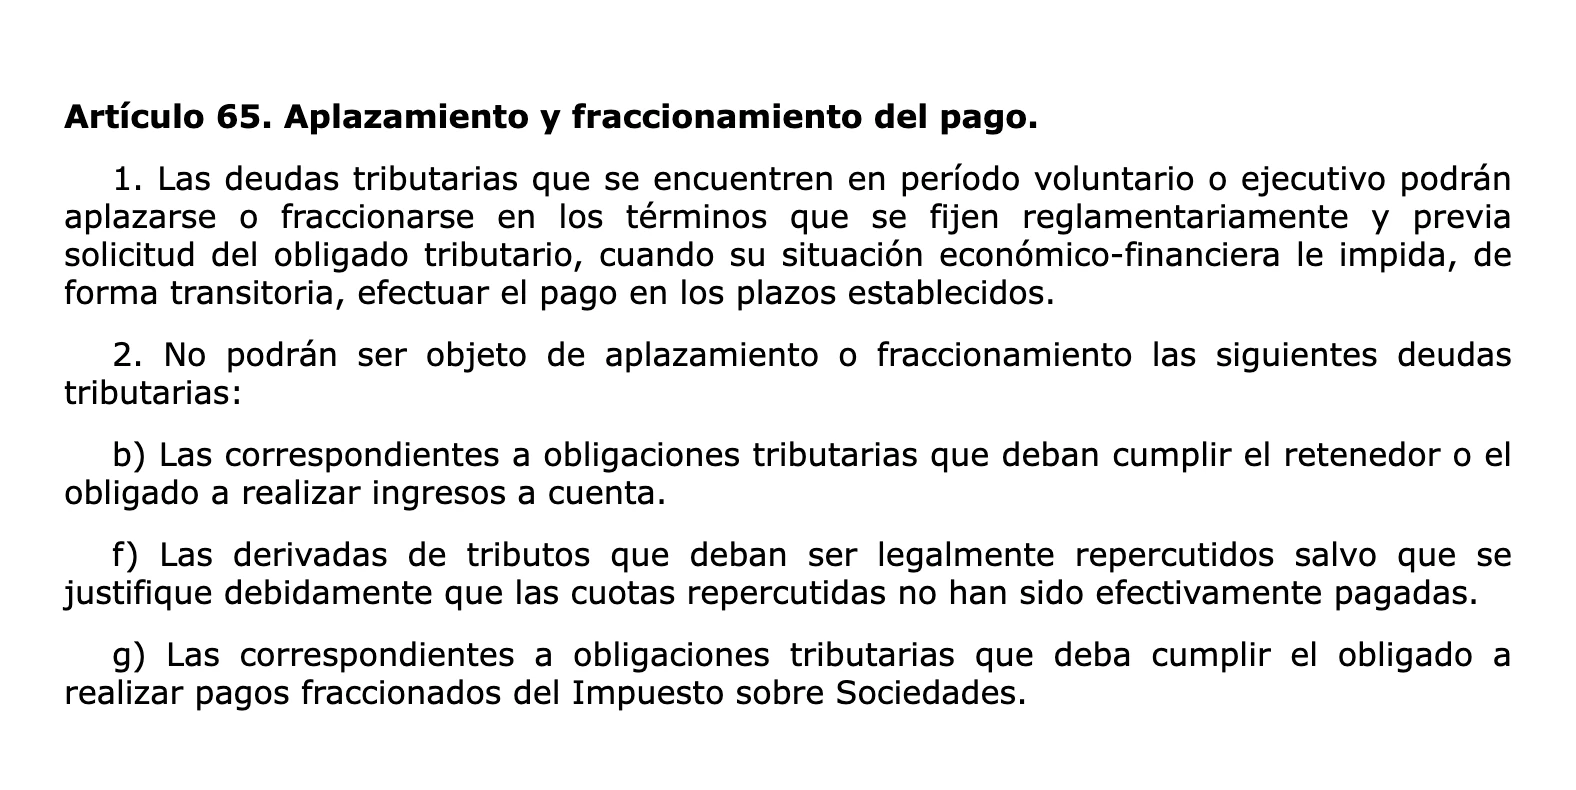
Puedes pedirlo para deudas en periodo voluntario de pago o ya en periodo ejecutivo (artículo 65.1 de la Ley General Tributaria). El artículo 65.2 excluye, entre otras, estas deudas:
- Las retenciones. Lo que ingresas como retenedor o como obligado a hacer ingresos a cuenta no se aplaza. Eso incluye el modelo 111 y el modelo 115.
- El IVA que cobraste. Las deudas de tributos que deben repercutirse no se aplazan, salvo que justifiques que esas cuotas repercutidas no te las han pagado. Si un cliente no te ha pagado una factura, puedes pedir el aplazamiento del IVA de esa factura demostrando el impago.
- Los pagos fraccionados del Impuesto sobre Sociedades. Es el modelo 202 de una SL.
- Otros casos poco habituales, como la devolución de ayudas de Estado.
Una solicitud sobre esas deudas se inadmite. La lista no nombra los pagos fraccionados del IRPF, así que el modelo 130 y la Renta sí pueden aplazarse.
Sin garantía hasta €50.000
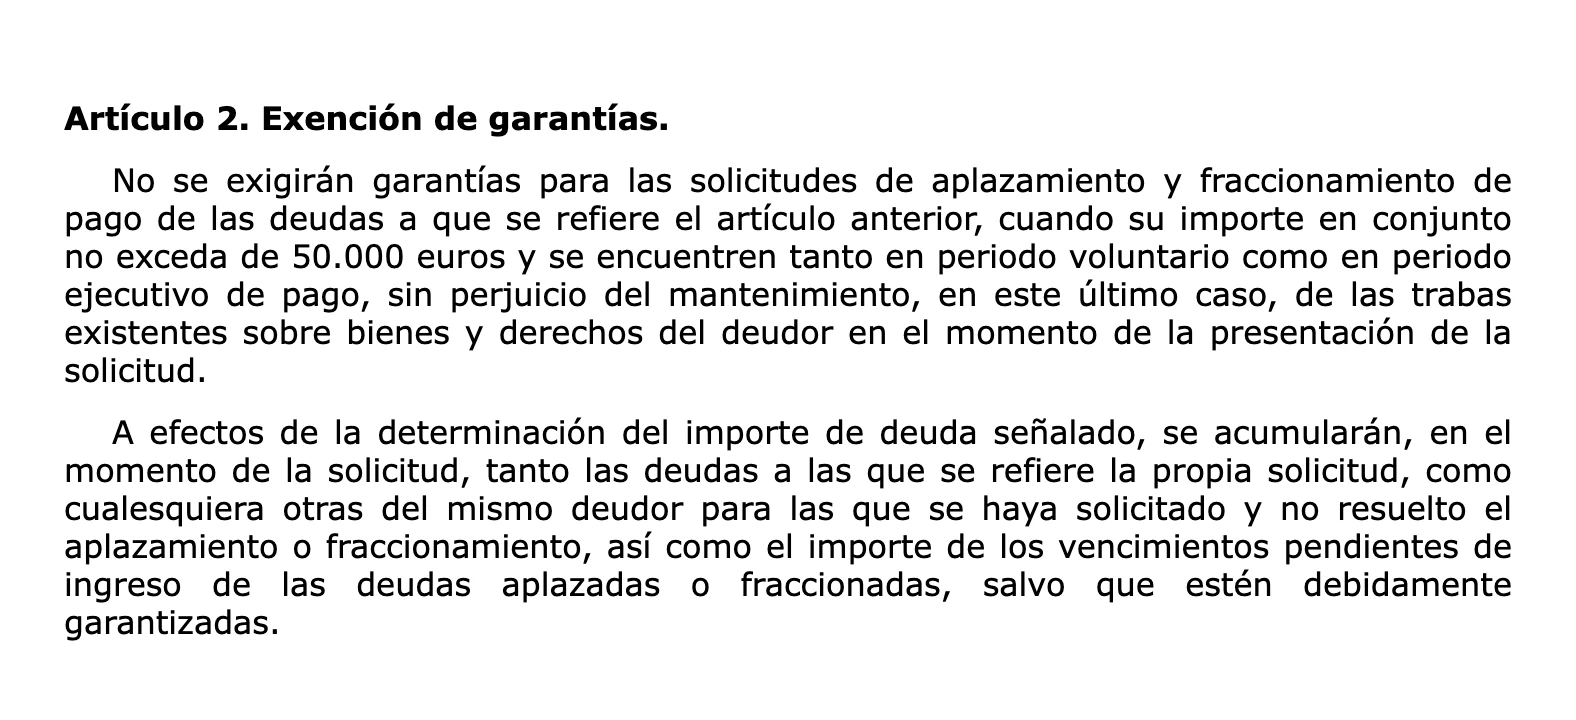
Una deuda aplazada se garantiza, en principio con un aval de un banco o de una sociedad de garantía recíproca o con un seguro de caución (artículos 65.3 y 82.1 de la Ley General Tributaria). La ley deja no exigir garantías por debajo de una cantidad que fija la normativa (artículo 82.2.a). Hoy esa cantidad es de €50.000: la Orden HFP/311/2023 no exige garantías cuando la deuda en conjunto no pasa de esa cifra, tanto en periodo voluntario como en ejecutivo (artículo 2). Está en vigor desde el 15/04/2023 y derogó la Orden HAP/2178/2015, que fijaba €30.000.
A la deuda que pides aplazar se suman tus solicitudes sin resolver y lo pendiente de aplazamientos anteriores sin garantía. Por encima de €50.000 necesitas aval o, si no lo consigues, ofrecer otras garantías o pedir su dispensa (artículo 46.4 y 46.5 del Reglamento General de Recaudación, Real Decreto 939/2005).
Cuánto cuesta: el interés de demora en 2026
Aplazar no es gratis. Pagas intereses de demora desde el día siguiente al final del plazo voluntario hasta cada vencimiento (artículo 53 del Reglamento General de Recaudación). El interés de demora es el interés legal del dinero más un 25 %, salvo que la Ley de Presupuestos fije otro (artículo 26.6 de la Ley General Tributaria).
No hay Ley de Presupuestos para 2026, así que sigue prorrogada la de 2023, la Ley 31/2022, como recuerda el preámbulo del Real Decreto-ley 3/2026 citando el artículo 134.4 de la Constitución. Esa ley fijó el interés legal en el 3,25 % y el de demora en el 4,0625 % (disposición adicional cuadragésima segunda). La AEAT las aplica en 2026 hasta que haya una nueva ley de presupuestos. Coinciden con la regla general: el 3,25 % más un 25 % da el 4,0625 %.
Un ejemplo. Aplazas seis meses una Renta de €4.000. Los intereses son unos €81,25 (€4.000 × 4,0625 % × 6/12). Si garantizas toda la deuda con aval bancario o seguro de caución, pagas el interés legal, el 3,25 %, en lugar del de demora (artículo 65.4 de la Ley General Tributaria).
Cómo se pide
Si la deuda sale de una autoliquidación, como el 303, el 130 o la Renta, tienes que presentarla antes o a la vez que la solicitud. Si no, la solicitud se inadmite (artículo 47.1.a del Reglamento General de Recaudación). Al presentar el modelo eliges la opción de solicitar el aplazamiento o fraccionamiento. Presentar el modelo no es la solicitud: después la haces en la Sede electrónica de la AEAT con el justificante de esa autoliquidación (artículo 9 de la Orden HAP/2194/2013).
El plazo es el de pago voluntario del modelo. Si presentas un modelo fuera de plazo, la solicitud solo cuenta como hecha en periodo voluntario si va junto con ese modelo (artículo 46.1.a del Reglamento General de Recaudación). En la solicitud indicas la deuda, las causas, los plazos que propones y la garantía que ofreces. También justificas tus dificultades económicas transitorias (artículo 46.2 y 46.3).
- Frena el apremio, no los intereses. Pedido en periodo voluntario, no empieza el periodo ejecutivo mientras se tramita, pero los intereses corren (artículos 65.5 y 161.2 de la Ley General Tributaria).
- Mientras se resuelve, paga lo que propusiste. Si no pagas los plazos que tú mismo propusiste, Hacienda puede denegar la solicitud (artículo 51.2 del Reglamento General de Recaudación).
- Los plazos vencen el 5 o el 20 del mes. La resolución puede fijar plazos distintos de los que pediste (artículo 52.1).
- Seis meses para resolver. Si en ese tiempo no te notifican nada, puedes entender denegada la solicitud para recurrir o esperar la respuesta (artículo 52.6).
- Si te la deniegan tras pedirla en periodo voluntario, se abre un nuevo plazo para pagar con los intereses hasta ese día. Si no pagas, empieza el periodo ejecutivo (artículo 52.4.a, que remite al 62.2 de la Ley General Tributaria).
La Renta tiene su propio fraccionamiento sin intereses
Para la Renta hay una opción que no cuesta nada: pagar el 60 % al presentarla y el 40 % restante en el segundo plazo que fija cada año la orden de la Renta, sin intereses ni recargo (artículo 62.2 del Real Decreto 439/2007, Reglamento del IRPF). Solo vale si presentas la declaración dentro de plazo y no sirve para las complementarias. Si no pagas el 60 % a tiempo, empieza el periodo ejecutivo por todo el importe. Lo contamos en la Renta del autónomo.
Qué pasa si no pagas un plazo
En un aplazamiento pedido en periodo voluntario, el periodo ejecutivo empieza al día siguiente del plazo que no pagaste. Te exigen la deuda, los intereses hasta ese vencimiento y el recargo del periodo ejecutivo sobre la suma de los dos (artículo 54.1.a del Reglamento General de Recaudación).
En un fraccionamiento sin garantías por fracciones, si no pagas una fracción de una deuda que estaba en periodo voluntario, te exigen esa fracción con sus intereses y el recargo. Si tampoco la pagas, vencen todas las fracciones pendientes (artículo 54.2.b).
El recargo es del 5 % si pagas antes de la providencia de apremio, del 10 % si pagas en el plazo que esta te da y del 20 % con intereses en los demás casos (artículo 28 de la Ley General Tributaria). Presentar tarde tiene otros recargos: están en los recargos por presentar tarde a Hacienda.
Cómo lo lleva Facturaz
Facturaz prepara tu 303 y tu 130 cada trimestre con tus facturas y tus gastos, así ves el importe con tiempo para decidir si pides un aplazamiento. La solicitud la presentas tú en la Sede de la AEAT: Facturaz no la tramita. Autónomo Go cuesta €24 + IVA al mes y Autónomo Plus €44 + IVA al mes, con 14 días gratis, en los precios de Facturaz.