La retribución en especie es la parte de tu sueldo que la empresa te paga con algo que no es dinero: un seguro médico, vales de comida, el abono de transporte, un coche o una vivienda. La Ley del IRPF la define como usar, consumir u obtener bienes o servicios para fines particulares, gratis o por menos de lo que valen en el mercado (artículo 42.1 de la Ley 35/2006). Tributa como el resto de tu salario, salvo lo que la propia ley deja exento. La retribución flexible es el acuerdo para cobrar parte del sueldo en esos productos exentos y pagar menos IRPF.
En resumen: comida hasta €11 al día, seguro médico hasta €500 al año por persona y transporte público hasta €1.500 al año no pagan IRPF. El coche y la vivienda sí, con reglas de valoración propias. El salario en especie no puede pasar del 30 % del total y casi todo cotiza a la Seguridad Social. Si tienes empleados o una SL, lo que ingresas por estas retribuciones va en el modelo 111, uno de los impuestos del autónomo. Cada regla lleva su artículo.
Qué es la retribución en especie
Hay retribución en especie cuando la empresa paga el bien o el servicio y tú lo disfrutas para tu vida particular. No hace falta que a la empresa le cueste dinero (artículo 42.1 de la Ley del IRPF). Hay dos límites que conviene tener claros:
- Si te dan el dinero para que lo compres tú, es sueldo en dinero. Lo dice el segundo párrafo del artículo 42.1. Por eso en un plan de retribución flexible la empresa contrata y paga el producto directamente.
- Dos cosas no son retribución en especie. La formación que exige tu puesto de trabajo (artículo 42.2.a y artículo 44 del Reglamento del IRPF) y el seguro de accidente laboral o de responsabilidad civil que la empresa contrata para ti (artículo 42.2.b). No tributan ni tienen límite.
Qué es la retribución flexible
La ley no usa ese nombre. Se llama retribución flexible al acuerdo entre la empresa y el trabajador para cambiar una parte del sueldo bruto en dinero por productos que la Ley del IRPF deja exentos. Tu sueldo total es el mismo. Lo que baja es la parte por la que pagas IRPF, así que cobras más neto.
No es un sueldo extra. Si la empresa te da el seguro o los vales además de tu sueldo, es un beneficio social: tributa igual, pero no cambias nada a cambio. En los dos casos cuentan las mismas exenciones y los mismos límites. Como el acuerdo cambia la forma en que cobras tu salario, conviene dejarlo por escrito.
Qué está exento y hasta cuánto
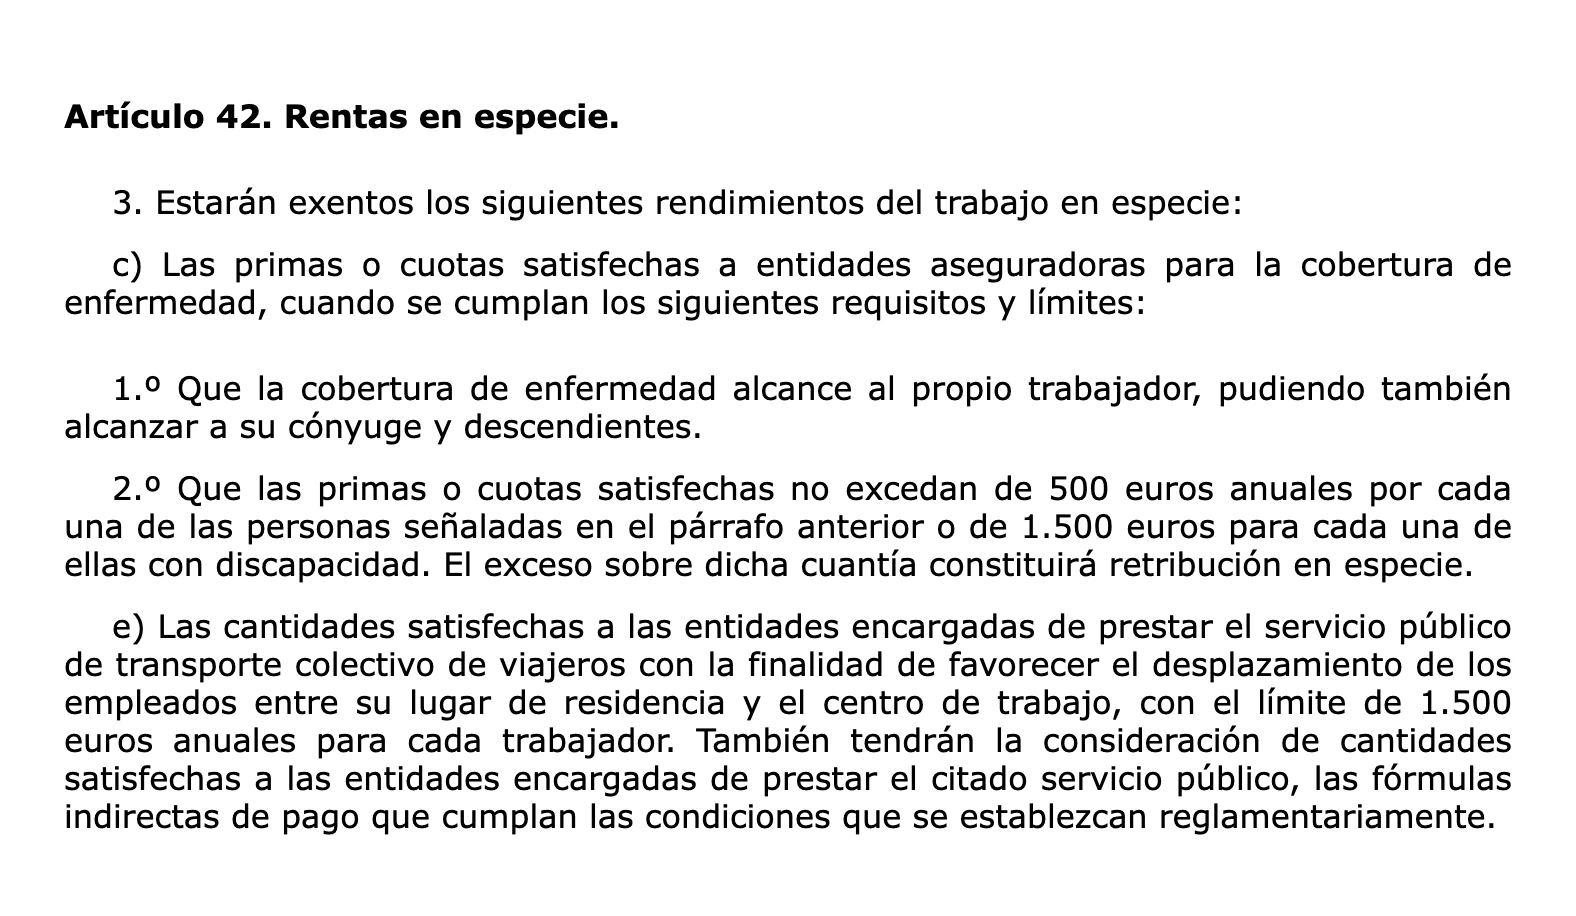
Estas son las retribuciones en especie más habituales que no pagan IRPF (artículo 42.3 de la Ley del IRPF). Lo que pasa del límite tributa como retribución en especie normal.
| Producto | Límite exento | Dónde está |
|---|---|---|
| Comida: comedor de empresa, vales o tarjeta restaurante | €11 al día | Artículo 42.3.a de la ley y artículo 45 del reglamento |
| Seguro de enfermedad | €500 al año por persona. €1.500 si tiene discapacidad | Artículo 42.3.c de la ley y artículo 46 del reglamento |
| Transporte público colectivo | €1.500 al año. Con tarjeta, €136,36 al mes | Artículo 42.3.e de la ley y artículo 46 bis del reglamento |
| Guardería (primer ciclo de educación infantil) | La ley no fija un importe | Artículo 42.3.b de la ley |
| Acciones o participaciones de la empresa | €12.000 al año. €50.000 en una empresa emergente | Artículo 42.3.f de la ley y artículo 43 del reglamento |
Comida
Los vales o la tarjeta de comida están exentos hasta €11 al día. Solo valen en días hábiles para ti y no en los días en que cobras dietas de manutención exentas. Tienen que ser nominativos e intransferibles, usarse solo en hostelería y no admiten reembolso. Lo que no gastas un día no se acumula para otro (artículo 45 del Reglamento del IRPF). También cuenta la comida que recoges o que te llevan a casa los días que teletrabajas (artículo 42.3.a de la ley).
Seguro médico
El seguro tiene que cubrirte a ti. Puede cubrir además a tu cónyuge y a tus descendientes. El límite es de €500 al año por cada persona cubierta o de €1.500 si tiene discapacidad. Lo que pase de ahí es retribución en especie (artículo 46 del Reglamento del IRPF).
Transporte
Está exento lo que la empresa paga al transporte público colectivo para que vayas de casa al trabajo, hasta €1.500 al año. Si lo hace con una tarjeta de transporte, esta solo puede servir para comprar títulos de transporte, con un máximo de €136,36 al mes. Tiene que ser nominativa, intransferible y sin reembolso (artículo 46 bis del Reglamento del IRPF).
Guardería
Está exento el servicio de primer ciclo de educación infantil para tus hijos, en locales homologados de la propia empresa o contratado con terceros autorizados (artículo 42.3.b de la ley).
Acciones de la empresa
La entrega de acciones o participaciones de tu empresa está exenta hasta €12.000 al año si la oferta es igual para todos los trabajadores. Tienes que mantenerlas tres años y no puedes tener, con tu familia cercana, más del 5 % de la sociedad (artículo 43 del Reglamento del IRPF). En una empresa emergente de la Ley 28/2022 el límite es de €50.000 y la oferta no tiene que ser para toda la plantilla.
Lo que sí tributa y cómo se valora
El resto de retribuciones en especie tributan por su valor de mercado, con reglas propias para las más habituales (artículo 43.1 de la Ley del IRPF):
- Coche de empresa. Si te lo ceden para usarlo, cada año cuenta el 20 % de lo que le costó a la empresa, impuestos incluidos. Si la empresa no es la dueña, por ejemplo en un renting, el 20 % se aplica al valor de mercado del coche nuevo. Un coche de €30.000 son €6.000 al año. Solo cuenta el uso para fines particulares (artículo 42.1). Si te lo entregan en propiedad, cuenta el coste entero.
- Coche eficiente. Esa valoración baja un 15 %, un 20 % o un 30 % según el coche. El 30 % es para los eléctricos de batería, los de autonomía extendida y los híbridos enchufables con al menos 15 kilómetros de autonomía y un valor de hasta €40.000 (artículo 48 bis del Reglamento del IRPF).
- Vivienda de la empresa. El 10 % del valor catastral, o el 5 % si el valor catastral se revisó en los diez años anteriores. El resultado no puede pasar del 10 % del resto de tu sueldo.
- Vivienda que la empresa alquila para ti. Lo que le cuesta a la empresa, con el mínimo que saldría de la regla anterior.
- Préstamo barato. La diferencia entre el interés que pagas y el interés legal del dinero de ese año.
- Otros seguros, viajes, estudios y manutención. Lo que le cuestan a la empresa, impuestos incluidos.
Si la empresa se dedica a vender lo que te da, por ejemplo un concesionario que cede un coche, la valoración no puede ser menor que el precio que ofrece al público (artículo 43.1.1.º f).
El ingreso a cuenta: la retención de lo que no es dinero
De un sueldo en dinero la empresa retiene una parte y la ingresa en Hacienda. De un seguro o de un coche no hay nada que retener, así que la empresa hace un ingreso a cuenta: aplica tu tipo de retención al valor de la retribución en especie (artículo 102.1 del Reglamento del IRPF). Las retribuciones exentas no llevan ingreso a cuenta (artículo 75.3.a). Tampoco las aportaciones de la empresa a tu plan de pensiones que reducen la base imponible (artículo 102.2).
En tu Renta declaras el valor de la retribución más el ingreso a cuenta, salvo que la empresa te lo haya repercutido, es decir, que te lo haya descontado de la nómina (artículo 43.2 de la Ley del IRPF).
Un ejemplo. La empresa paga un seguro médico de €900 al año solo para ti. €500 están exentos y €400 son retribución en especie. Con un tipo de retención del 15 %, el ingreso a cuenta es de €60. Si la empresa no te lo descuenta, en tu Renta figuran €460 de ingreso y €60 ya pagados.
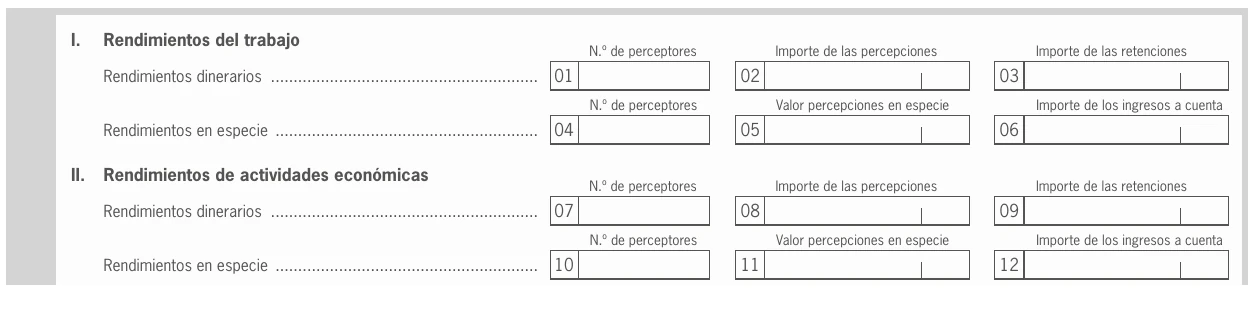
La empresa declara esas cantidades cada trimestre en el modelo 111, en la fila de rendimientos en especie: casillas 04, 05 y 06. En enero las repite, trabajador por trabajador, en el modelo 190.
Los límites laborales: el 30 % y el salario mínimo
El Estatuto de los Trabajadores pone dos límites (artículo 26.1 del Real Decreto Legislativo 2/2015):
- El salario en especie no puede pasar del 30 % de lo que cobras.
- No puede rebajar el salario mínimo en dinero. El salario mínimo interprofesional se cobra íntegro en dinero. Si cobras el salario mínimo, no puedes cambiar parte de él por productos.
También cotiza a la Seguridad Social
La base de cotización incluye toda tu remuneración, en dinero y en especie (artículo 147.1 de la Ley General de la Seguridad Social). La lista de lo que queda fuera es cerrada y no incluye los vales de comida, el seguro médico ni el transporte (artículo 147.2). Los vales cuentan por todo su importe, igual que las primas de seguro (artículo 23.1.B del Real Decreto 2064/1995). La formación que exige el puesto no cotiza (artículo 147.2.d).
Así que la retribución flexible ahorra IRPF, no cotizaciones. Tu base de cotización es la misma que si cobraras todo en dinero. Tus prestaciones tampoco cambian.
Un ejemplo con números
Ana cobra €30.000 brutos al año. Acuerda con su empresa recibir en productos:
- Tarjeta de comida de €11 al día durante 220 días de trabajo: €2.420.
- Seguro médico para ella: €500.
- Abono de transporte: €1.500.
Son €4.420 en especie, el 14,7 % de su sueldo, por debajo del 30 %. Todo está dentro de los límites exentos, así que Ana paga IRPF por €25.580 en lugar de por €30.000. Si su tipo marginal es del 30 %, ahorra €1.326 al año (€4.420 × 30 %). El tipo marginal depende de tu sueldo y de tu comunidad autónoma: lo tienes en los tramos del IRPF. Su cotización a la Seguridad Social no cambia.
Si eres autónomo
Un autónomo no se paga un sueldo, así que no tiene retribución en especie propia. Lo que pagas para ti entra, si cumple los requisitos, como gasto de tu actividad:
- Tu seguro de enfermedad. Es gasto deducible en estimación directa hasta €500 al año por ti, por tu cónyuge y por cada hijo menor de 25 años que viva contigo, o €1.500 si tiene discapacidad (artículo 30.2.5.ª de la Ley del IRPF). Es el mismo límite que el del trabajador.
- Tus comidas. Tienen su propia regla, que está en las dietas del autónomo.
- Tu coche. Lo tienes en los gastos del coche del autónomo.
Si tienes empleados, puedes pagarles en especie con las reglas de este artículo. Tú haces el ingreso a cuenta y lo declaras en el modelo 111 y en el 190. Lo que te cuesta es gasto de personal de tu actividad.
Si tienes una SL
Lo que tu sociedad paga por ti para tu vida particular es retribución en especie tuya. El caso más habitual es la cuota de autónomo: si la paga la sociedad y asume el coste, es retribución en especie con su ingreso a cuenta. Está explicado en la cuota de autónomo como gasto deducible y en el sueldo del administrador de una SL.
Las exenciones del artículo 42.3 están escritas para empleados y trabajadores. Si solo cobras como administrador, sin contrato laboral, no des por hecho que te alcanzan.
Cómo lo lleva Facturaz
Si eres autónomo, guardas tu seguro médico como gasto en la categoría Seguro de salud. Facturaz aplica el límite de €500 por persona en tu modelo 130 y en tu Renta. En una SL, la cuota de autónomo que paga la sociedad cuenta como retribución en especie del administrador en sus modelos 111 y 190, con su ingreso a cuenta. Autónomo Go cuesta €24 + IVA al mes y Autónomo Plus €44 + IVA al mes, con 14 días gratis, en los precios de Facturaz.